
Inflatie dwingt CNB in november tot actie
Tsjechische inflatie versnelde afgelopen maand meer dan verwacht. Op maandbasis stagneerde het prijspeil ten opzichte van de lichte daling (-0.1%) waarop de consensus anticipeerde. Vergeleken met september vorig jaar trok inflatie aan van 1.9% in augustus tot 2.5%. Voor nog hogere inflatie moeten we al meer dan een jaar terug in de tijd. KBC Economics herziet de verwachtingen voor het Tsjechisch monetair beleid en gaat nu uit van een renteverhoging in november van 3.75% naar 4%.
2.5% ligt technisch gezien binnen de wederzijdse marge van 1 procentpunt die de Tsjechische centrale bank (CNB) toelaat op de centrale 2%-doelstelling. Maar een aantal elementen maken de Praagse monetaire beleidsmakers waarschijnlijk nerveus. Zo verwachtte de CNB voor september bijvoorbeeld slechts 2.1%. Energie speelde de belangrijkste rol in de opwaartse verrassing. Die component klom met een flinke 2.7% m/m, wat het jaarcijfer van 2.3% in augustus tot 5.9% joeg. Toch verontrust ook de onderliggende structuur. KBC Economics wijst op een aantrekkend prijsmomentum in niet-energie gerelateerde goederen. Inflatie in de dienstensector versnelde van 4.5% tot 4.6%. Daar schuilt voor de CNB het grootste gevaar.
De notulen van de beleidsvergadering in september waarschuwden dat een iets hogere beleidsrente nodig zou zijn indien opwaartse inflatierisico’s zich materialiseren. Vooral de aanhoudend sterke binnenlandse vraag speelt een cruciale rol. Die wordt gestut door een krappe arbeidsmarkt die de loongroei onder opwaartse druk houdt. In het tweede kwartaal bedroeg de reële loongroei – na aftrek van inflatie – 4.3% j/j. Dat is nauwelijks trager dan de post-pandemische piek van 5% in maart 2024. Die stijgende loonkosten rekent de arbeidsintensieve dienstensector tot nader bericht (te?) gemakkelijk door aan de eindconsument. Diensteninflatie maakt een belangrijk deel uit van de bredere kerninflatie. De variant die de CNB nauwlettend in de gaten houdt en die naast voeding en energie ook abstractie maakt van indirecte taks- en gereguleerde prijseffecten wordt pas 13 oktober gepubliceerd. Volgens onze eerste inschatting loopt die op van 3% tot 3.1%. En dat impliceert wél een breuk door het 2%+1ppt prijsplafond.
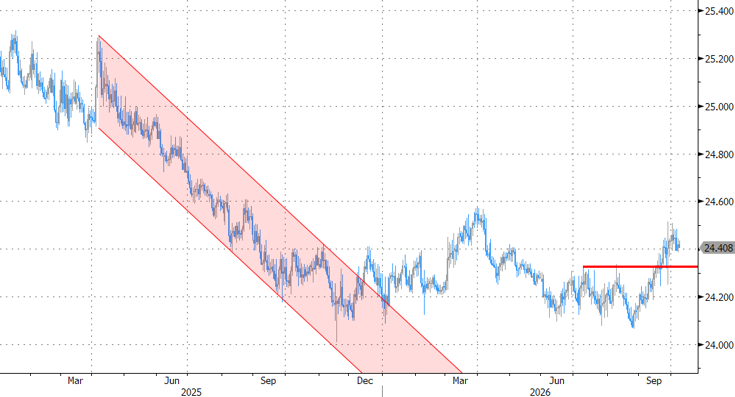
De Tsjechische kroon is een bijkomend argument voor CNB-actie volgende maand. Sinds eind augustus verzwakte de munt gradueel. Dat gebeurde weliswaar vanaf een sterk niveau, EUR/CZK 24.1. Momenteel handelt EUR/CZK in de buurt van 24.4. Een eerste weerstandszone rond 24.6 kwam zelfs nog niet in gevaar. Maar het is vooral de combinatie met de stijgende energieprijzen over diezelfde periode die de CNB wellicht waakzaam maakt. Brentolie, bijvoorbeeld, klom met een vijfde. Een verzwakkende munt versterkt het effect voor de netto-energie-importeur die Tsjechië is.
De Tsjechische geldmarkt houdt momenteel rekening met ruwweg vier renteverhogingen in totaal, van 3.75% tot 4.75% tegen de herfst van volgend jaar. KBC Economics vindt dat overdreven. In de mate dat de centrale bank die mening deelt en communiceert, impliceert dat neerwaartse risico’s voor de Tsjechische munt in geval van een herpositionering. In geval van zo’n correctie, doemt na EUR/CZK 24.6 de regio tussen 24.77/80 op vanuit een technisch oogpunt. Daar geraken hangt echter ook af van de euro. De eenheidsmunt blaakt momenteel niet bepaald van gezondheid. In het licht van wat vooral Europese risicoaversie is, is de recente prestatie van CZK tegen EUR allesbehalve ondermaats.
EUR/CZK: Kroon houdt goed stand in wat vooral Europees-gerelateerde risicoaversie is