
Een nieuwe fase in Japanse monetaire beleid

Het werd vrijdag een bewogen dag voor de Japanse centrale bank (BoJ). Wat begon met een renteverhoging eindigde met het opvragen van JPY-koersen als laatste stap voor effectieve wisselkoersinterventies tegen een snel verzwakkende munt. Op korte termijn lijkt het gevaar nog niet geweken. Japanse markten zijn vandaag, morgen en op woensdag gesloten. In het verleden maakten beleidsmakers van zo’n illiquide handel al vaker gebruik om – indien nodig - met relatief gezien beperktere middelen een grotere marktimpact te hebben.
De BoJ verhoogde de beleidsrente zoals verwacht met 25 bpn tot 1.25%. Na juni is het tweede renteverhoging dit jaar. Ze versnelt daarmee de graduele opwaartse rentecyclus die maart 2024 van start ging. Twee van de negen beleidsmakers stemden voor het status quo. Niet toevallig zijn het twee leden die recent zijn aangesteld door premier Takaichi. Die wil haar groei-ondersteunende fiscale agenda niet gefnuikt zien door een (te) strak monetair beleid. De renteverhoging ging niet gepaard met nieuwe groei- en inflatievooruitzichten. Die zijn er pas op de volgende meeting, in oktober. De focus in het perscommuniqué en de persconferentie van gouverneur Ueda lag duidelijk op inflatie(risico’s). Bedrijven beginnen de factuur van oplopende productiekosten naar de consument door te schuiven, energieprijzen blijven hoog omwille van de situatie in het Midden-Oosten, de AI-boom creëert sterke vraag en algemene inflatieverwachtingen lopen verder op. Het risico dat onderliggende kerninflatie verdappert van de 2%-inflatiedoelstelling neemt toe.
De BoJ is nog steeds van plan te rente verder op te trekken, maar zinspeelt voorlopig niet op vervolgactie in oktober. Japanse geldmarkten schatten de kans voorlopig in op zo’n 20%, terwijl een 1.5%-beleidsrente nagenoeg volledig verdisconteerd is in december (90%). De grootste verrassing kwam tijdens de vraag-en-antwoordsessie met de pers. Gouverneur Ueda verwees naar een nieuwe fase voor het monetaire beleid. Tot nu toe handelde de BoJ nog steeds met het deflatiespook in het achterhoofd. Ze voerde beleid om inflatie structureel van 0% richting 2% te begeleiden. Vanaf nu ligt de focus op stabiliteit rond de 2%-doelstelling. In de huidige context betekent dat een grotere gevoeligheid aan opwaartse inflatierisico’s en bereidheid tonen om ernaar te handelen.
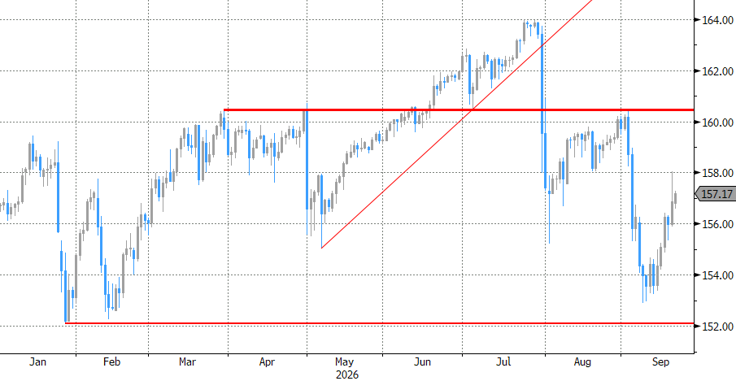
De markt nam in de aanloop naar de meeting al een groot voorschot op BoJ-actie. De centrale bank loste de verwachtingen in, maar kon ze niet overtreffen en dat zorgde voor wat ontgoocheling/winstneming. JPY was het kind van de rekening, te meer omdat de dollar op woensdag al nieuwe zuurstof kreeg van Fed-voorzitter Warsh. Zijn bocht in het Fed-beleid maakt het er voor de BoJ niet makkelijker op om JPY van aantrekkelijke(re) rentesteun te voorzien. USD/JPY steeg vrijdag in geen tijd van 156 richting 158 tot bevoegde instanties ingrepen met hun “rate checks”. Onder impuls van dollarsterkte dreigt een verdere stijging richting 160, zeker in geval van een kwakkel risicosentiment.
USD/JPY: yen kan dollar niet volgen