
Bank of England komt lange eind van de curve tegemoet
Na de ECB vorige week en de Fed woensdag, trok gisteren de Bank of England (BoE) de aandacht. Waar die eerste twee de rente al (meermaals) verhoogden in de hernieuwde strijd tegen inflatie, hield de Bank of England de boot tot nog toe af. Dat was gisteren niet anders, maar er is iets op til. Toch was dat misschien niet de belangrijkste boodschap van The Old Lady.
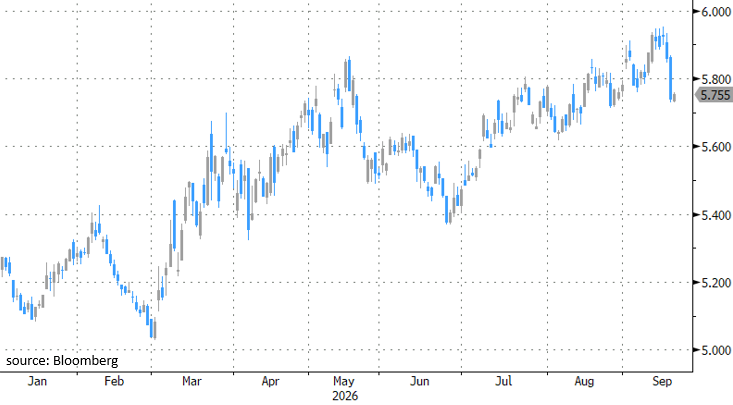
Een blik op de rentecurve spreekt boekdelen. Het Britse lange eind liet een daling optekenen van 12 bpn. Zogenaamde langetermijn gilts deden het gisteren daarmee veel beter dan Duitse of Amerikaanse overheidsobligaties. Eerlijk is eerlijk: in de weken daarvoor stonden Britse overheidsobligaties meer dan elders in de uitverkoop. De dertigjarige rente was goed op weg richting 6% voor de eerste keer in bijna evenveel jaar. De onderliggende krachten van die beweging legden we hier al meermaals bloot en spelen een blijvende structurele rol. Maar het balansbeleid van de BoE deed daar een schep bovenop. Anders dan bijvoorbeeld de ECB, vult de BoE de natuurlijke afbouw (a rato van vervallende obligaties) van haar obligatieportefeuille aan met actieve verkopen. Omwille van de structuur van die portefeuille, staan hoofdzakelijk langlopende obligaties onder druk. Dat beseft de BoE en dus sleutelt ze aan de modaliteiten. De eerste grote verandering: er is een einddatum. Tegen 2035 moet het gros van de nog £488 mld dikke portefeuille verkocht zijn. Een deel (£120mld) zal de BoE permanent in voorraad houden; niet toevallig de langstlopende obligaties met vervaldag ten vroegste 2049. Van de overblijvende £368mld vervalt er tussen nu en de geplande einddatum zo’n £222mld. De looptijd van het resterende, £146mld, varieert dan per definitie nog tussen 2035 en 2049. Die portie verkoopt de BoE jaarlijks gemiddeld a rato van £20 mld. En nu komt het: de verkoop gebeurt niet op de markt, maar mogelijks aan het Britse schuldagentschap (DMO), onderdeel van de schatkist. Het DMO heeft dan de flexibiliteit om die aankoop te financieren met kort(er) lopende schuld. Het is in feite een Operation Twist, analoog aan de recente beslissing van de Amerikaanse schatkist om meer langetermijn schuld in te kopen middels uitgifte van kortetermijn staatspapier. Sowieso en in afwachting van de definitieve beslissing zijn actieve verkopen geschorst tot april volgend jaar.
Wat de beleidsrente betreft, die blijft onveranderd op 3.75%. De drie beleidsmakers die in juli voor een verhoging stemden, deden dat nu opnieuw. Zij zien het als een voorzorgsmaatregel tegen tweede-ronde-effecten. Het ontbreken daarvan is het hoofdargument van de zeskoppige meerderheid. Britse kortetermijn rentes verloren enkele bpn, een Pavlov-reactie op het stemresultaat dat niet opschoof in de richting van de minderheid. De individuele toelichting suggereert dat onder meer gouverneur Bailey de sprong binnenkort zal maken. En de beleidsverklaring over het algemeen leest als een duidelijke voorbereiding op actie. De risico’s nemen meer nog dan in juli toe nu het conflict in het Midden-Oosten maar blijft aanslepen. Inflatie zal als gevolg op meer dan 4% pieken begin 2027. Beleidsmakers waarschuwen in de notulen ook dat een monetair antwoord best niet wacht op het effectief materialiseren van tweede-ronde-effecten. De boodschap dringt vandaag wel door. De Britse tweejaarsrente recupereert vandaag ruimschoots het verlies van gisteren. De geldmarkt zet in op november (<90%) als aftrap voor in totaal meer dan vier renteverhogingen.
30-jarige Britse rente: gewijzigd BoE-balansbeleid brengt opluchting aan het lange eind van de curve