

Starlinks V3-moment: de breedbandmarkt hertekend
Uit het departement: “Breedband, niet mobiel, is de échte strijd”
Jarenlang werd Starlink vooral gezien als een indrukwekkende technologische prestatie, eerder dan als een serieuze concurrent voor traditionele telecomoperatoren. Het systeem blonk uit waar klassieke netwerken tekortschoten, zoals op afgelegen boerderijen, olieplatformen op zee en schepen midden op de Atlantische Oceaan. Weinigen geloofden echter dat het een bedreiging kon vormen voor telecombedrijven die de reguliere breedbandmarkt domineren. Die perceptie kan nu veranderen.
V3-satellieten als volgende generatie
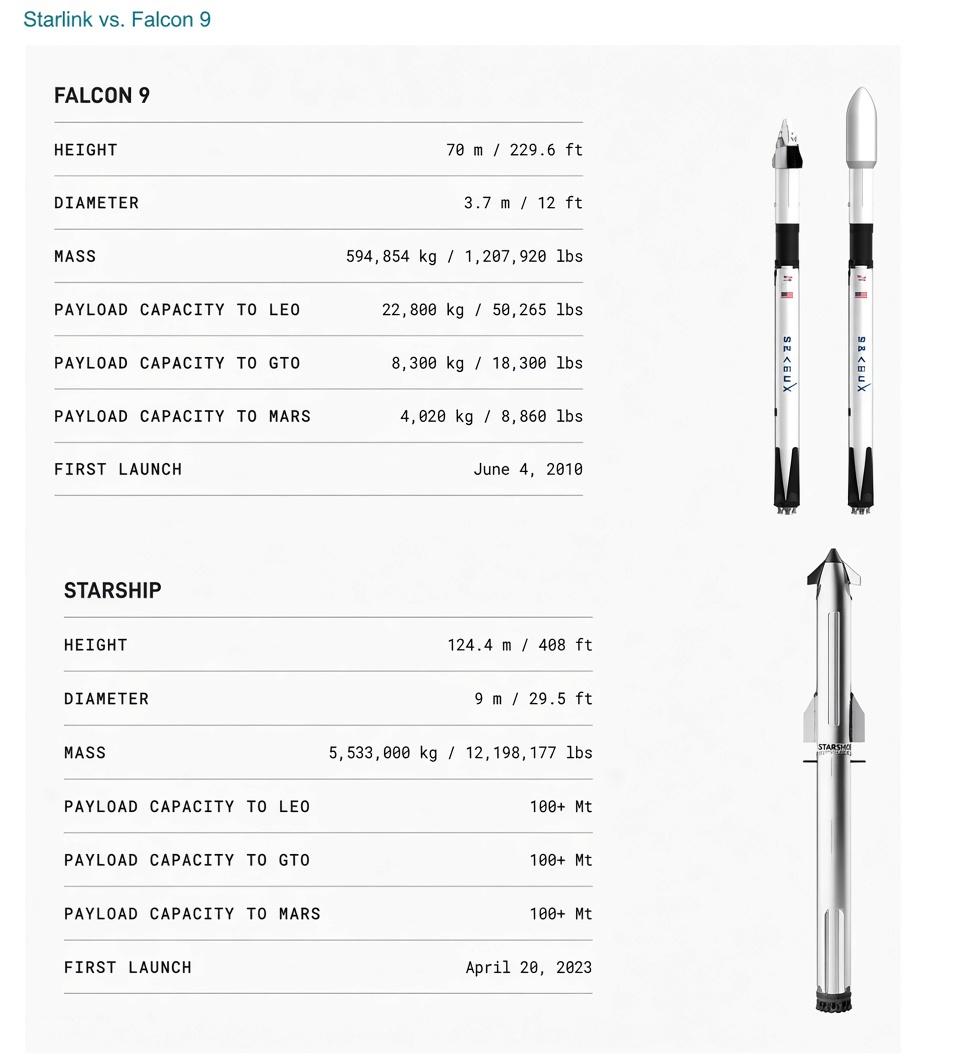
Op 28 september bracht SpaceX met succes de eerste reeks Starlink V3-satellieten in een baan om de aarde. Het belang zat niet in de 26 satellieten zelf, maar in wat ze symboliseren: het bewijs dat Starship de volgende generatie van het Starlink-netwerk daadwerkelijk kan uitrollen. Voor investeerders is dit vergelijkbaar met het opstarten van een nieuwe productielijn. Capaciteit die tot nu toe enkel bestond in spreadsheets en technische presentaties, is plots werkelijkheid geworden.
De discussie gaat daardoor niet langer over de vraag of satellietinternet werkt, want dat is inmiddels bewezen. De echte vraag is of Starlink voldoende schaal kan bereiken en zijn kostenstructuur ver genoeg kan verlagen om een echte prijszetter te worden op de breedbandmarkt.
Het is onrealistisch te verwachten dat elk gezin zijn huidige internetprovider zal verlaten voor Starlink. De bedreiging zit elders: huishoudens krijgen er een volwaardig alternatief bij dat beter presteert dan kabelinternet, maar minder sterk is dan glasvezel. Dat alleen al kan telecomoperatoren in een prijsstrijd dwingen.
Wat zijn de V3-satellieten?
De eenvoudigste manier om V3 te begrijpen is deze: eerdere generaties losten het dekkingsprobleem op, V3 lost het capaciteitsprobleem op. Starlink biedt vandaag al dekking in een groot deel van de wereld. De uitdaging was dat te veel gebruikers dezelfde beperkte bandbreedte moesten delen. Het netwerk kon miljoenen huishoudens bereiken, maar had moeite om voldoende capaciteit te leveren in dichtbevolkte regio's.
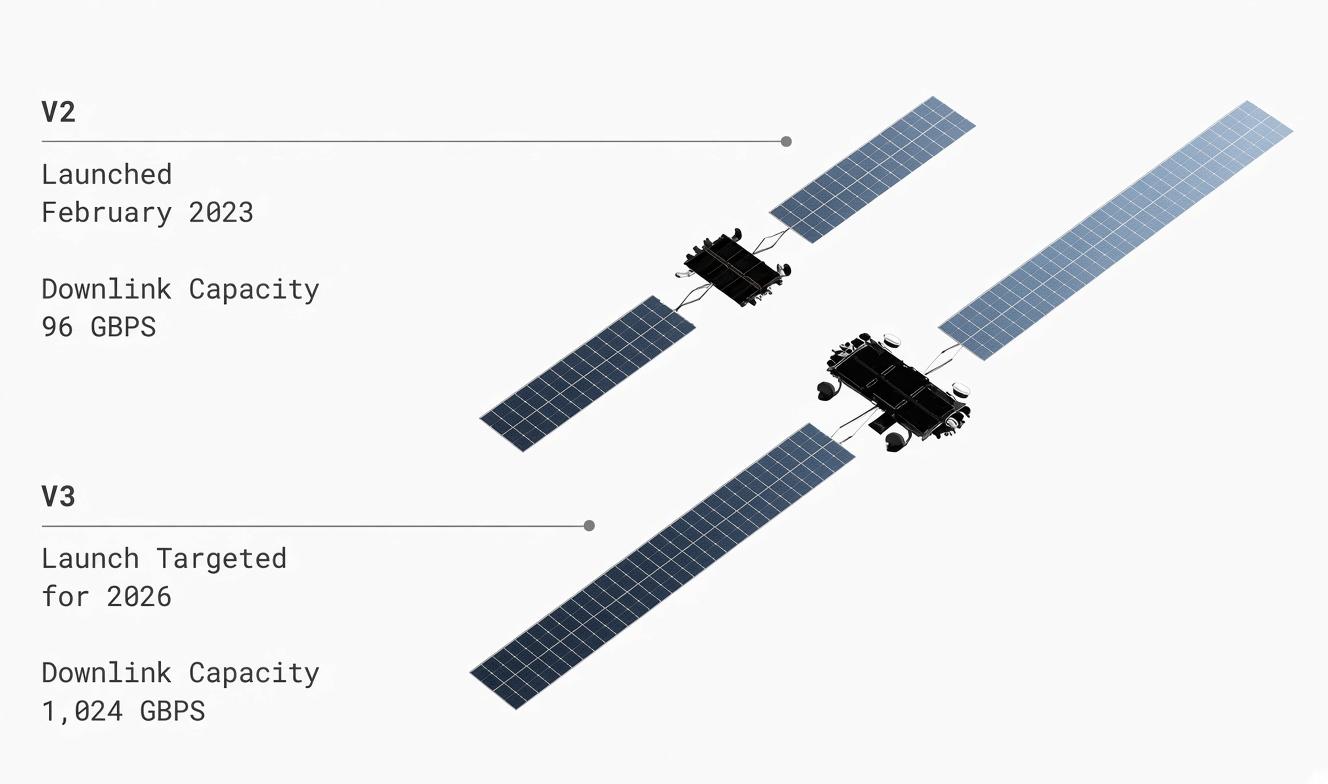
Elke satelliet is ontworpen om ongeveer tien keer meer capaciteit te leveren dan een V2-satelliet. Gecombineerd met de enorme laadcapaciteit van Starship kan SpaceX breedbandcapaciteit uitrollen aan een tempo dat de sector nog nooit heeft gezien. Het huidige Starlink-netwerk zou ongeveer 14 miljoen breedbandabonnees wereldwijd kunnen ondersteunen. Een volledig uitgebouwde V2-constellatie zou dat aantal kunnen verhogen naar ongeveer 30 à 35 miljoen.
Een volledig opgeschaalde V3-constellatie is echter van een andere orde. Op termijn zou het netwerk meer dan 100 miljoen gebruikers kunnen bedienen, met potentieel zelfs meer dan 300 miljoen op langere termijn. Daarom is V3 zo belangrijk: niet omdat het Starlink sneller maakt, maar omdat het de technologie schaalbaar maakt.
Waarom Amerikaanse telecomspelers zich zorgen moeten maken
De Amerikaanse breedbandmarkt is bijzonder kwetsbaar omdat de prijzen hoog blijven en de concurrentie vaak beperkt is. In veel voorstedelijke gebieden controleren kabeloperatoren nog steeds meer dan 80% van de markt. Net die regio's zijn ideaal voor Starlink: vrijstaande woningen, een goed zicht op de hemel en een relatief lage bevolkingsdichtheid.
Een volwassen V3-netwerk zou ongeveer 50 miljoen Amerikaanse huishoudens kunnen bedienen aan gemiddelde snelheden van ongeveer 100 Mbps. Zelfs indien Starlink mikt op hogere snelheden van 200 à 250 Mbps, blijft er ruimte voor ongeveer 25 tot 30 miljoen klanten.
Zodra consumenten een geloofwaardig alternatief krijgen, stijgt hun onderhandelingsmacht. Kabelmaatschappijen hebben jarenlang geprofiteerd van beperkte concurrentie. Een levensvatbaar satellietalternatief verandert dat evenwicht fundamenteel.
Waarom breedband de echte strijd is, niet mobiel
Wanneer Starlink ter sprake komt, stellen investeerders vaak dezelfde vraag: zal het ook mobiele telefonie ontwrichten? Waarschijnlijk niet, althans niet binnen afzienbare tijd. Satellietinternet en mobiele netwerken zijn fundamenteel verschillende markten. Breedbandinternet gebruikt een vaste ontvanger bij de woning. Voor mobiele telefonie moeten miljoenen smartphones rechtstreeks vanuit de ruimte worden bediend.
De technische uitdagingen zijn aanzienlijk groter. Capaciteitsbeperkingen zijn strenger, spectrumbeheer is complexer en de regelgeving vormt een hogere drempel. Bovendien beschikken mobiele operatoren over voordelen die Starlink niet heeft: een dicht netwerk van zendmasten, eigen spectrumlicenties en geïntegreerde bundels van mobiel en vast internet. Voor telecominvesteerders ligt de belangrijkste bedreiging daarom bij vaste breedbandverbindingen, niet bij mobiele diensten.
Europa: beter beschermd, maar niet immuun
Europese telecomoperatoren kunnen voorlopig iets rustiger slapen dan hun Amerikaanse sectorgenoten. Europa vertrekt vanuit een sterkere positie. De glasvezeldekking ligt aanzienlijk hoger, breedbandprijzen zijn lager en de concurrentie is reeds intens. In veel landen blijft Starlink duurder dan vergelijkbare glasvezelaanbiedingen. Daarnaast heeft Europa al eigen ontwrichters. Alternatieve glasvezelspelers concurreren al jaren agressief met gevestigde operatoren en bieden vaak prijzen die meer dan 30% lager liggen.
Dat betekent echter niet dat er geen risico bestaat. Onderzoek suggereert dat Starlink tegen 2030 een marktaandeel van ongeveer 5% kan behalen op de Europese breedbandmarkt. Tegen 2040 zou dat kunnen oplopen tot 10 à 15%.
Winnaars en verliezers
Niet alle telecommarkten lopen hetzelfde risico. De meest kwetsbare landen zijn die waar breedband relatief duur blijft, de uitrol van glasvezel achterloopt en veel huishoudens nog onvoldoende bediend worden. Binnen Europa behoren België, Duitsland en Italië tot de meer blootgestelde markten. Deze landen zijn vaak sterker afhankelijk van inkomsten uit vaste breedbandverbindingen en beschikken over minder bescherming via uitgebreide glasvezelnetwerken. De sterkste verdedigingspositie vinden we in Nederland, Frankrijk en de Scandinavische landen, waar de glasvezelinfrastructuur doorgaans beter uitgebouwd is.
In de Verenigde Staten lijken vooral kabeloperatoren kwetsbaar. Charter en Cable One worden vaak genoemd als bedrijven met een verhoogd risico, gezien hun sterke aanwezigheid in landelijke en voorstedelijke gebieden waar Starlink economisch het aantrekkelijkst is.
Beleggingsconclusie: korte, middellange en lange termijn
- Korte termijn: Beleggers zullen zich vooral focussen op Starship-lanceringen, satellietproductie en de snelheid waarmee nieuwe capaciteit wordt uitgerold.
- Middellange termijn: De bedreiging blijft voorlopig vooral theoretisch. Maar naarmate de V3-capaciteit groeit, wordt de breedbandmarkt competitiever. Operatoren zullen klanten moeten verdedigen met promoties, kortingen en bundels. De gemiddelde opbrengst per gebruiker komt waarschijnlijk onder druk voordat het aantal abonnees daalt.
- Lange termijn: een nieuwe prijsvloer maakt het echt interessant. Analisten schatten dat Starlink, bij voldoende schaalgrootte, zijn operationele en kapitaalkosten kan terugbrengen tot ongeveer 20 à 25 dollar per abonnee per maand, aanzienlijk lager dan veel traditionele breedbandaanbieders die rond 60 dollar per maand aanrekenen. Als dat scenario werkelijkheid wordt, hoeft Starlink geen marktaandeel van 50% te behalen. Het volstaat dat het de nieuwe referentie wordt waartegen de prijzen van breedbandinternet worden afgemeten.