
SpaceX’s $100mld dollar mobiele telefonie gok
Uit het departement: “Fundamenten bouwen”
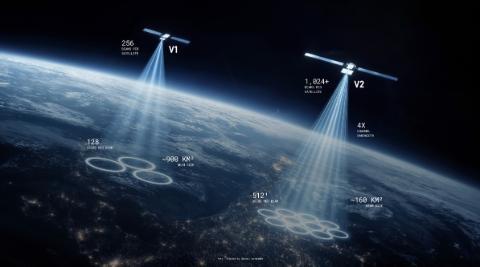
SpaceX heeft zijn ambities al lang uitgebreid voorbij satellietinternet. De vraag die zich vandaag opdringt, is of het bedrijf ook een volwaardige mobiele operator wil worden en de concurrentie wil aangaan met giganten als AT&T, Verizon en T-Mobile voor de connectiviteit van smartphones. Dat vergt aanzienlijk meer dan een constellatie van satellieten. Een competitief mobiel netwerk moet niet alleen functioneren in afgelegen gebieden, maar ook binnenshuis, in voertuigen en in dichtbevolkte steden. Bovendien moet het miljoenen gebruikers op klassieke smartphones tegelijk kunnen bedienen.
Twee gebeurtenissen in oktober 2026 suggereren dat SpaceX mogelijk de fundamenten legt voor zo'n netwerk.
- 9 oktober: SpaceX koopt de ontbrekende dekkingslaag
SpaceX bereikte een akkoord over de overname van de landelijke portefeuille van Grain Management met tot 14 MHz gepaard spectrum in de 800 MHz-band. De financiële details werden niet bekendgemaakt, maar volgens marktberichten zou het om ongeveer 8 miljard dollar gaan.
Het bedrijf beschikte al over een aanzienlijke hoeveelheid middenspectrum, onder meer via licenties afkomstig van EchoStar. Dat type spectrum biedt veel capaciteit, maar frequenties in de lagere banden, zoals 800 MHz, reiken verder en dringen beter door in gebouwen.
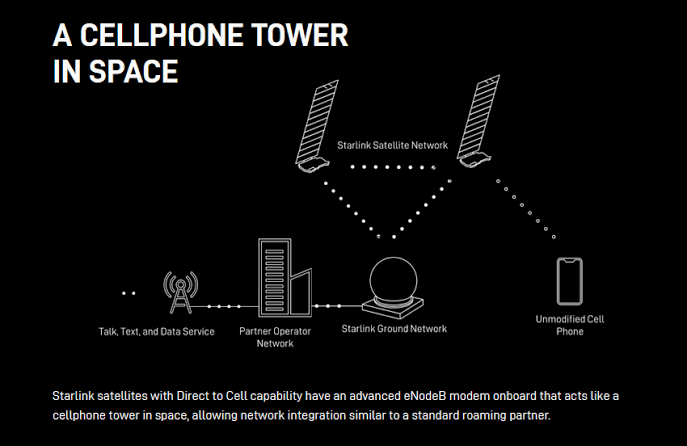
In de vergunningsaanvraag stelde SpaceX dat Starlink Mobile satellieten zal combineren met terrestrische infrastructuur op zendmasten, daken en andere locaties op de grond. Dat detail is belangrijk. Tot nu toe werd Starlink Mobile vooral gezien als een aanvulling op bestaande mobiele netwerken, bedoeld om witte vlekken weg te werken en afgelegen gebieden te verbinden. De aankoop van 800 MHz-spectrum wijst echter op een veel ambitieuzere strategie: een hybride mobiele operator die satellieten in de ruimte combineert met klassieke infrastructuur op aarde.
Tegelijk blijft 14 MHz relatief beperkt in vergelijking met de spectrumportefeuilles die de grote Amerikaanse operatoren gedurende decennia hebben opgebouwd. De overname verbetert de dekking, maar lost niet automatisch de uitdagingen rond capaciteit, distributie, dienstverlening en netwerkdichtheid op.
- 20 oktober: van spectrum naar zendmasten
Een tweede belangrijk signaal volgde rond 20 oktober, toen gesprekken tussen SpaceX en exploitanten van zendmasten opdoken. Bloomberg berichtte hierover op 22 oktober. SpaceX zou toegang tot minstens 80.000 mobiele zendlocaties in de Verenigde Staten onderzoeken, waaronder sites van Crown Castle. Dat benadert de schaal van bestaande nationale operatoren en vertegenwoordigt ongeveer de helft van alle speciaal gebouwde mobiele masten in het land.
Met een netwerk van 80.000 macrolocaties, aangevuld met small cells en satellieten, zou een nationale dekking mogelijk worden. Maar toegang tot zendmasten alleen volstaat niet. SpaceX zou nog steeds moeten investeren in antennes, radioapparatuur, glasvezelverbindingen, een mobiel kernnetwerk, facturatiesystemen, cyberbeveiliging, distributie van toestellen, klantendienst en commerciële activiteiten.
De efficiënte route: een MVNO
De goedkoopste en snelste entree tot de mobiele markt zou via een MVNO verlopen, een Mobile Virtual Network Operator. Daarbij verkoopt SpaceX mobiele diensten onder zijn eigen merknaam, terwijl het netwerkcapaciteit inkoopt bij een bestaande operator zoals AT&T, Verizon of T-Mobile. Zo'n model biedt verschillende voordelen:
- Onmiddellijke nationale dekking zonder jarenlange netwerkaanleg;
- Snellere inkomstenstromen;
- Gerichte investeringen in regio's met een hoge klantendichtheid;
- Een aantrekkelijk en gecombineerd productpakket van mobiele telefonie, Starlink-breedband en satellietdekking.
Het probleem is echter dat SpaceX een bereidwillige partner moet vinden. Voor gevestigde operatoren komt een MVNO-overeenkomst immers neer op het financieren van een toekomstige concurrent. De gesprekken met mastexploitanten kunnen daarom twee doelen dienen. Ofwel bereidt SpaceX daadwerkelijk een eigen netwerk voor, ofwel gebruikt het deze gesprekken als onderhandelingshefboom: geef ons toegang tot jullie netwerk, anders bouwen we zelf een vierde nationale operator.
Het alternatief: een investering van 100 miljard dollar
Een netwerk volledig van nul opbouwen is technisch mogelijk, maar economisch veel moeilijker te verantwoorden. Met Starlink richtte SpaceX zich oorspronkelijk op gebieden waar de vaste infrastructuur ontoereikend of afwezig was. In mobiele communicatie zou het echter rechtstreeks moeten concurreren met drie gevestigde spelers die beschikken over nationale dekking, uitgebreide spectrumrechten, sterke distributienetwerken en tientallen miljoenen klanten.
TD Cowen schatte eerder dat een landelijk terrestrisch netwerk meer dan 80 miljard dollar zou kosten. Andere analyses komen uit op minstens 100 miljard dollar voordat SpaceX zelfs maar één dollar mobiele omzet genereert, met daarbovenop nog eens 8 miljard dollar jaarlijkse exploitatiekosten. Dat is nog vóór marketinguitgaven, smartphone-subsidies en klantenwerving en zonder extra spectrumaankopen en financieringskosten meegeteld. Dat geeft dus dit:
- 25 miljard dollar voor de uitrusting van 80.000 macrolocaties;
- 40 miljard dollar voor 15.000 mobiele satellieten, lanceringen en grondinfrastructuur;
- 5 miljard dollar voor small cells en kernnetwerkapparatuur;
- 5 miljard dollar voor een beperkte nationale aanwezigheid van winkels en verkooppunten;
- 30 miljard dollar aan operationele kosten tijdens een bouwperiode van vijf jaar.
De opportuniteitskost is eveneens aanzienlijk. SpaceX investeert vandaag al zwaar in Starship, satellietlanceringen en AI-infrastructuur. Elke dollar die naar mobiele telefonie gaat, kan niet worden ingezet in activiteiten waar het bedrijf mogelijk een grotere voorsprong en een hoger rendement geniet.
Bovendien bestaat er geen evidente kostenvoorsprong. Een hybride operator moet zowel infrastructuur in de ruimte als op aarde onderhouden. In dichtbevolkte regio's kunnen satellieten zendmasten niet vervangen, omdat smartphones beperkt zendvermogen hebben en de beschikbare capaciteit gedeeld moet worden door duizenden gebruikers.
Waarom zou SpaceX dit toch doen?
Vanuit een puur financieel perspectief lijkt het project moeilijk te rechtvaardigen. De motivatie kan echter veel breder zijn dan het verkopen van smartphoneabonnementen.
- Connectiviteit voor fysieke AI
Autonome voertuigen, robots en industriële machines hebben permanente tweerichtingscommunicatie nodig. Een hybride netwerk zou apparaten kunnen verbinden die zich verplaatsen tussen fabrieken, steden, snelwegen en afgelegen gebieden.
Binnen het bredere ecosysteem van Elon Musk zou connectiviteit kunnen uitgroeien tot de verbindende laag tussen voertuigen, robots, AI-systemen en fysieke infrastructuur. Dat kan investeringen verantwoorden die op basis van klassieke telecomrendementen weinig aantrekkelijk lijken. - Strategische onafhankelijkheid
Door spectrum en infrastructuur zelf te bezitten, vermindert SpaceX zijn afhankelijkheid van bestaande operatoren. Het bedrijf krijgt volledige controle over prijzen, productontwikkeling, netwerkprioriteiten en klantgegevens. Voor een onderneming die sterk inzet op verticale integratie vertegenwoordigt die controle een belangrijke strategische meerwaarde - Onderhandelingsmacht
Alleen al de geloofwaardige dreiging om een eigen netwerk uit te bouwen, kan gevestigde operatoren ertoe aanzetten gunstige wholesale-overeenkomsten of exclusieve samenwerkingen aan te bieden. - Overnamekansen
Een verhoogde concurrentiedruk kan telecomwaarderingen onder druk zetten. Daardoor wordt het mogelijk aantrekkelijker voor SpaceX om op termijn een bestaande operator of infrastructuurportefeuille over te nemen. Dat blijft voorlopig speculatief en zou ongetwijfeld op stevige regulatoire weerstand botsen. Toch lijkt het overnemen van een bestaand netwerk aanzienlijk efficiënter dan het volledig opnieuw opbouwen van de volledige waardeketen.
Vandaag koersrisico, morgen fundamenteel risico
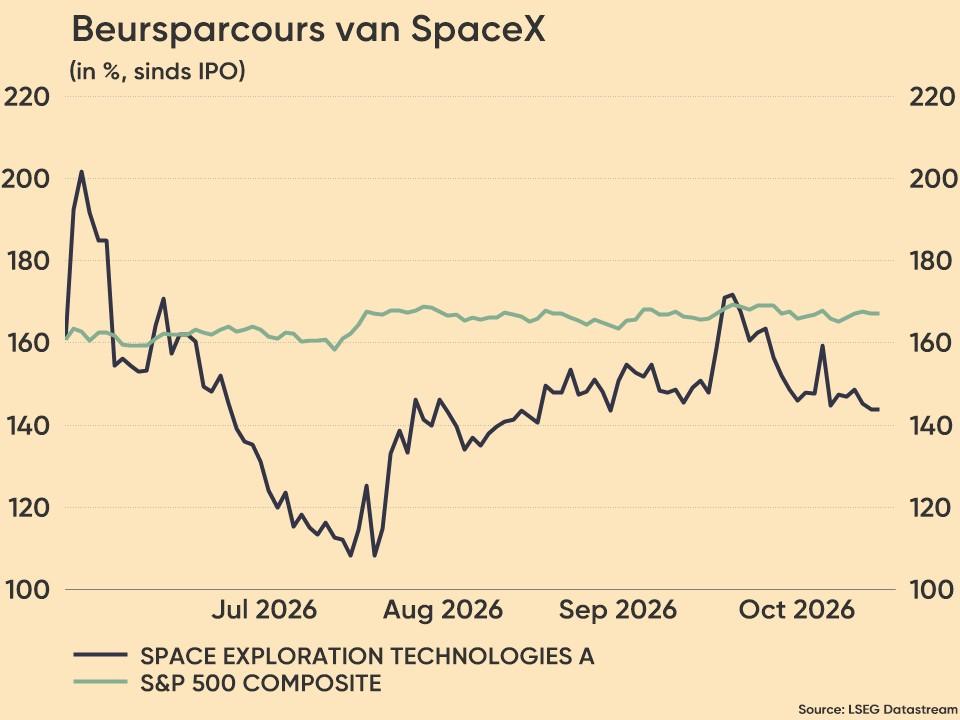
De impact op de beurs is vandaag vooral perceptioneel. Elke aankoop van spectrum, elk gesprek over zendmasten en elke vergunningsaanvraag voedt het verhaal dat SpaceX zich opmaakt om de telecomsector aan te vallen. Na de aankondiging van de 800 MHz-overname en de berichten over masten verloren Amerikaanse telecomaandelen aanzienlijk terrein. Dat weerspiegelt vooral onzekerheid over toekomstige waarderingen en niet noodzakelijk een onmiddellijke daling van klanten of kasstromen. SpaceX beschikt immers nog niet over een compleet grondnetwerk, voldoende spectrumcapaciteit, een distributiekanaal of een MVNO-overeenkomst.
Het fundamentele risico op langere termijn is echter reëel. SpaceX hoeft de bestaande operatoren niet perfect te kopiëren om de rendabiliteit van de sector te ondermijnen. Alleen al de komst van een geloofwaardige vierde speler kan leiden tot meer promoties, lagere prijzen en hogere investeringen in netwerkkwaliteit en klantenbehoud.
Waarom Europa beter beschermd lijkt
Europese telecomoperatoren zijn niet immuun, maar de drempels liggen aanmerkelijk hoger. In de eerste plaats worden spectrumrechten en mobiele infrastructuur gereguleerd op zowel nationaal als Europees niveau. SpaceX kan zijn Amerikaanse spectrumpositie niet zomaar naar Europa exporteren. Het heeft afzonderlijke vergunningen, goedkeuringen en infrastructuur nodig in elk land.
Daarnaast werkt de Europese Commissie aan een nieuw kader voor de geharmoniseerde mobiele satellietband rond 2 GHz na het aflopen van de huidige licenties in mei 2027. Het voorstel verdeelt de capaciteit in drie delen: één derde voor overheidsdiensten via een Europese operator, één derde voor Europese commerciële spelers en één derde voor zowel Europese als niet-Europese aanbieders. Hoewel dit voorstel SpaceX niet uitsluit, illustreert het wel dat Europa satellietconnectiviteit steeds meer beschouwt als strategische infrastructuur met een link naar soevereiniteit, cyberveiligheid en defensie.
Ten slotte blijft Europa een versnipperde markt. Waar SpaceX in de VS één groot land met één federale regulator kan aanpakken, moet het in Europa rekening houden met uiteenlopende nationale markten, regelgeving, spectrumrechten en distributiemodellen. SpaceX kan uiteraard samenwerken met Europese operatoren en concurreren in directe satellietverbindingen naar toestellen. Maar een volwaardige mobiele operator worden in Europa zal trager verlopen, zwaarder gereguleerd zijn en politiek gevoeliger liggen dan in de Verenigde Staten.
De visie van KBC Asset Management
Met de aankoop van laagfrequent spectrum en gesprekken over toegang tot tienduizenden zendlocaties zet SpaceX duidelijke stappen richting een hybride mobiel netwerk dat satellieten en terrestrische infrastructuur combineert. De paradox is echter opvallend: hoe verder SpaceX opschuift richting mobiele telefonie, hoe meer het zelf begint te lijken op de telecombedrijven die het wil ontwrichten.
Een MVNO-overeenkomst zou de meest efficiënte route zijn, maar bestaande operatoren hebben weinig reden om vrijwillig een toekomstige concurrent groot te maken. Een volledig eigen netwerk kan daarentegen tussen 80 en 100 miljard dollar kosten, mogelijk zelfs meer, terwijl het uiteindelijke rendement onzeker blijft. De echte strategische kans ligt daarom wellicht niet bij klassieke smartphoneabonnementen, maar bij een wereldwijde communicatielaag voor autonome voertuigen, robots, AI-systemen en andere verbonden machines.
Voor beleggers betekent dit voorlopig vooral extra volatiliteit en druk op de waarderingen van Amerikaanse telecombedrijven. De fundamentele bedreiging wordt pas echt tastbaar wanneer de ambities van SpaceX zich vertalen in onomkeerbare investeringsbeslissingen van tientallen miljarden dollars.