De onzekerheid over datacentrafinanciering
Uit het departement: “Gerechtvaardigde twijfel of groot ongeduld?”
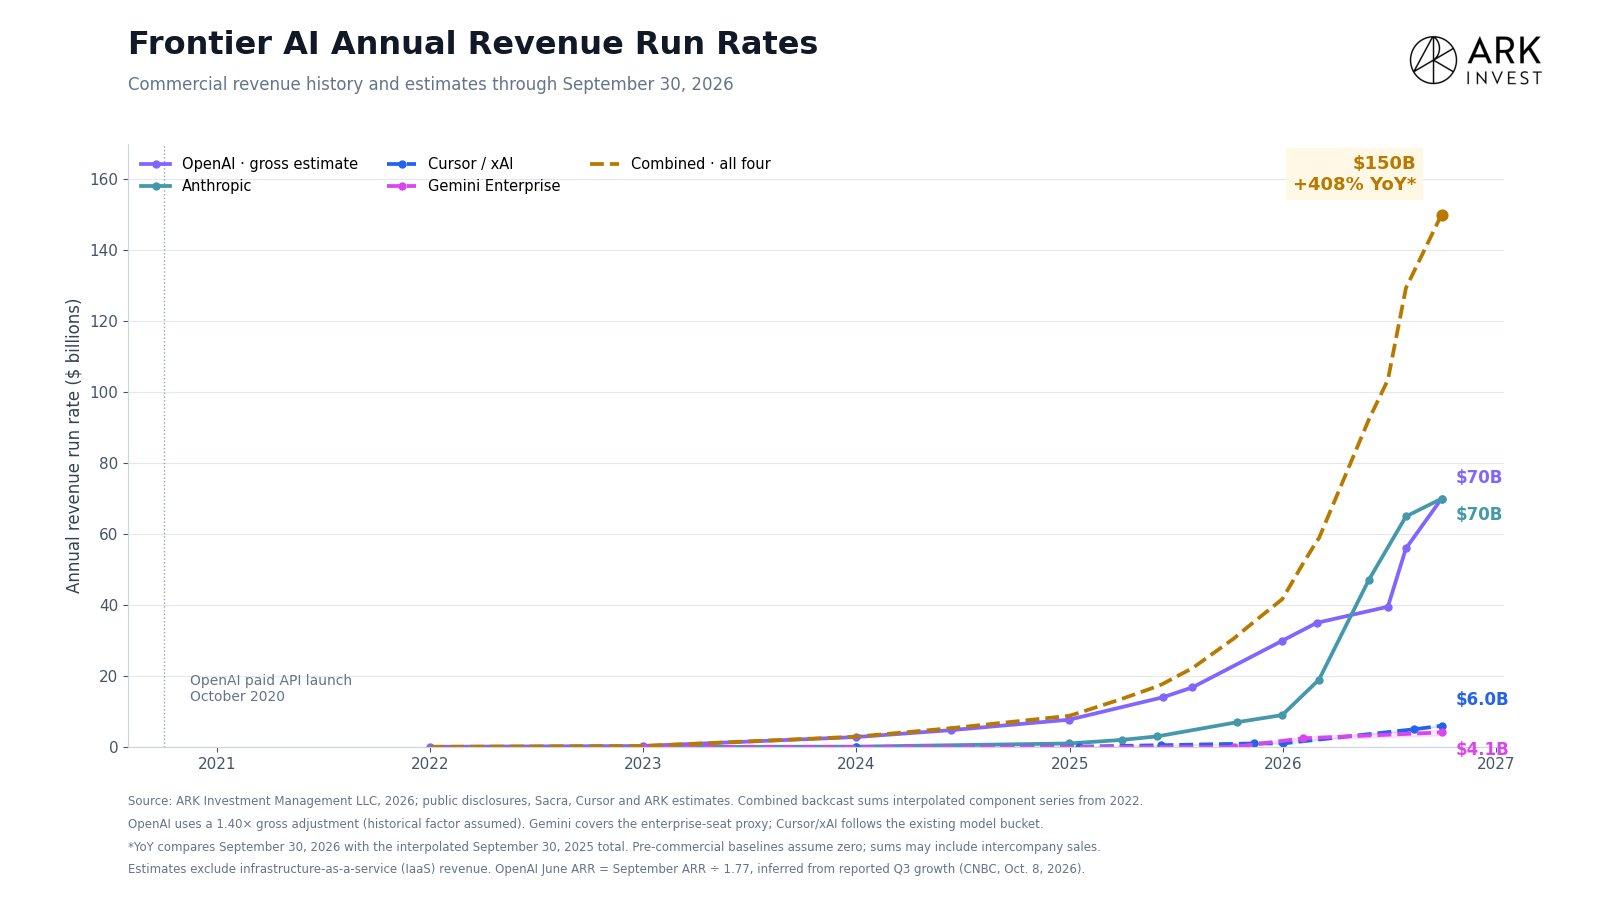
Wat met de houdbaarheid van de AI-boom op een moment dat de korte en lange termijn rentes door het dak gaan? Met name die bedrijven die zich fors in de schulden werkten om een toekomst gebaseerd op tokens te sculpteren, worden op de korrel genomen door beleggers die een scenario vrezen van ‘onfinancierbaarheid’. Oracle, maar ook neo-hyperscalers zoals Nebius en Iren, leren opnieuw de wetten van de zwaartekracht. Ondertussen nemen de omzetcijfers van OpenAI en Anthropic exponentieel toe, wat erop wijst dat de eindvraag allerminst stilvalt.
De bron van de onzekerheid bevindt zich in de noodzakelijke voorfinanciering, waardoor het verschil tussen de huidige AI-omzet en de totale kostprijs van de AI-uitbouw bijzonder groot blijft. En die voorfinanciering wordt duurder naarmate de lange termijn rente doorstijgt én de aansluitingen op het elektriciteitsnet en de leveringen van onder meer transformatoren meer en meer tijd vergen.
Kostprijs van de AI-infrastructuur
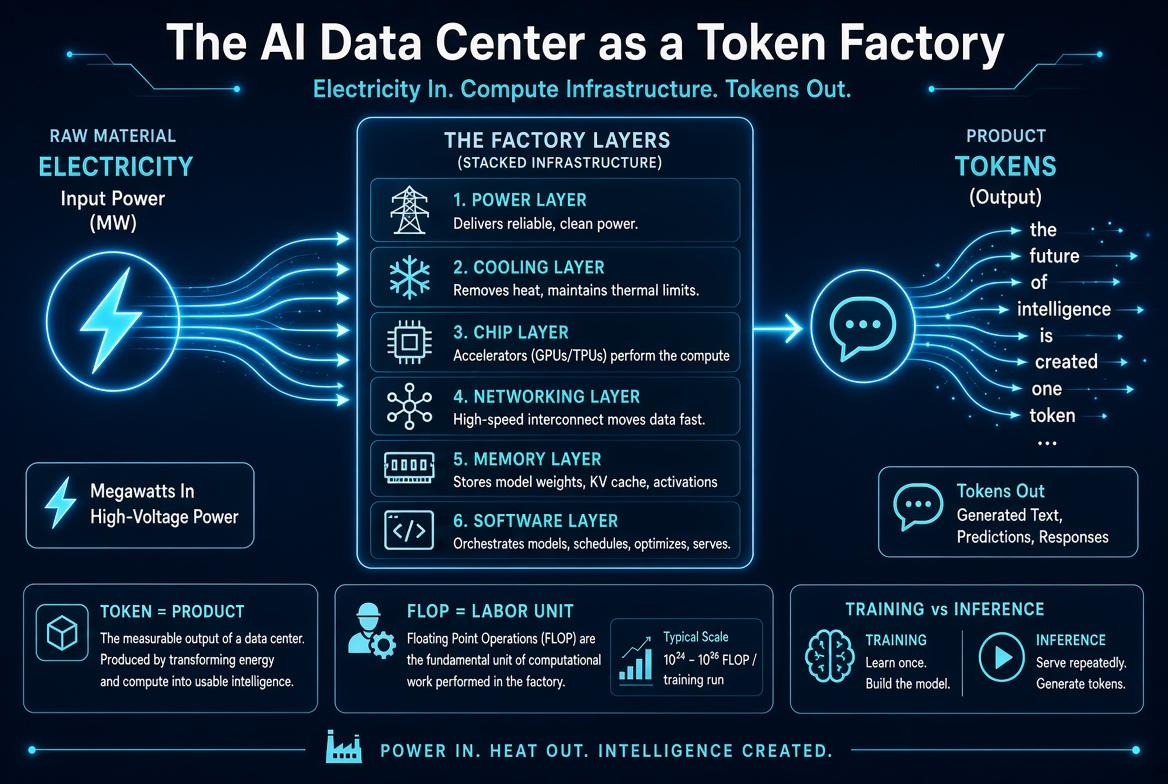
De AI-uitbouw is in de eerste plaats een energie- en infrastructuurverhaal. Aan de basis ligt een datacenter, wat in essentie niet meer is dan een fabriek om tokens te maken en te verwerken tot nieuw tokens. De capaciteit van zo’n datacenter wordt daarom niet in vierkante meter uitgedrukt, maar wel in de totale hoeveelheid elektrisch vermogen in plaats van vloeroppervlak. De energie, dus, die nodig is om het datacentra op eender welk moment op zijn volle sterkte te kunnen laten opereren. Die wordt uitgedrukt in Gigawatt, eerder dan in Megawatt, en dat cijfer is de enige, echte en harde limiet van de werkelijke “rekenkracht” van een AI-datacenter. Stroom, transformatoren, geavanceerde koeling en koper blijft zo de de facto dominante scherprechter in de uitbouw van de industriële revolutie die AI is.
Wie trekt de elektriciteit uit het net?
Projecten die wel servers kunnen bestellen, maar geen aansluiting op het elektriciteitsnet of voldoende koelvermogen krijgen, blijven half af of hebben sterk verlengde terugverdientijden. Dit zien we vandaag al duidelijk in de projectpipeline van hyperscalers en in de orderboeken van de leveranciers van stroom- en koelingsapparatuur. Om dat goed te begrijpen, gaan we eerst dieper in op de betekenis van 1 Gigawatt.
Een “1 GW AI-datacenter” betekent dat de ‘campus’ (een verzameling van gebouwen waarin server racks gehuisd staan) in staat is om continue zo’n 1 miljard watt te leveren, met name aan IT-apparatuur zoals GPU’s en AI-accelerators, en in mindere mate aan koeling en stroomconversie. Terwijl bij traditionele datacenters (die bijvoorbeeld WhatsApp, Spotify, Netflix en Microsoft Azure laten draaien) het vermogen per server-rack rond 5 tot 15 kW schommelde, slurpen de huidige AI-racks vlotjes 40 tot 120 kW en zou de nieuwe Vera Rubin architectuur vlotjes richting 600 kW kunnen opeisen. En van zo’n racks passen er heel wat in een modern datacentra, dat daarvoor natuurlijk wel voldoende stroom toegeleverd moet krijgen.
40 miljard dollar per GW
Alles bij elkaar geteld wordt de kostprijs per Gigawatt op 25 tot 45 miljard dollar geraamd. Die bandbreedte geldt voor “AI-ready” capaciteit, maar kan hoger uitkomen afhankelijk van de mate waarin het datacenter meer rekenkracht zou omvatten. Dat cijfer omvat dus alles, van land, gebouwen, elektriciteitsinfrastructuur, koeling tot de IT-apparatuur zelf. Die laatste tekent voor zowat de helft van de volledige kostprijs, terwijl de fysieke infrastructuur zo’n 40% uitmaakt. Deze cijfers worden keer op keer door hyperscalers zoals Microsoft, Google, Amazon of Meta in hun toekomstige uitgavenniveaus (CAPEX) bevestigd.
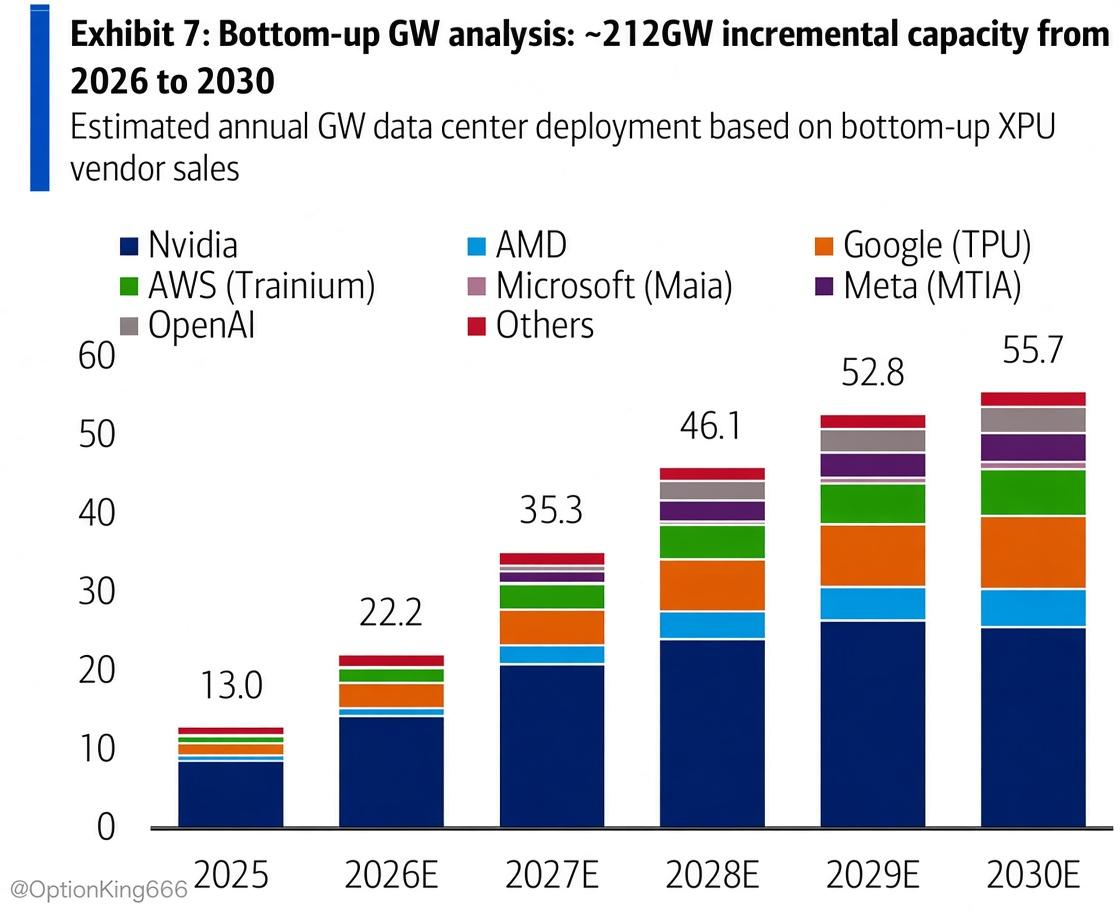
Als we gemiddeld 40 miljard dollar nemen per Gigawatt, gekoppeld met de assumptie dat een volledige AI-infrastructuuruitbouw nog 212 Gigawatt extra AI-datacentercapaciteit nodig heeft tot en met 2030 (13 GW in 2025 en ~55,7 GW in 2030), dan zou de restfactuur zo’n 8.500 miljard dollar kunnen bedragen. Die cijfers vinden we onder meer terug bij Goldman Sachs, Morgan Stanley, McKinsey en de International Energy Agency (IEA) en zijn dus niet uit de lucht gegrepen.
Elektriciteitsnet en industriële apparatuur draaien overuren
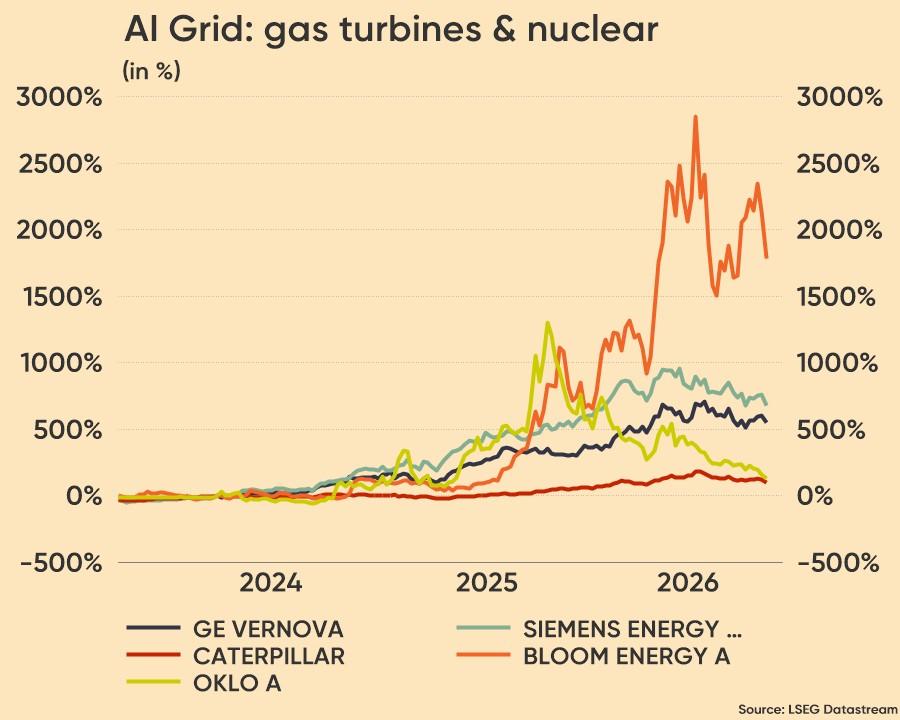
De immense omvang verklaart natuurlijk waarom leveranciers van industriële apparatuur, zoals Schneider Electric, Vertiv, Eaton, ABB, Siemens, nVent, etc., en koeltechnologiebedrijven bijzonder sterk profiteren van alles wat AI is. De knelpunten bevinden zich immers zowat overal, wat prijszettingsmacht oplevert voor de aanbieders van elektriciteitsgeneratie tot en met grondstoffenleveranciers.
Maar hét basisprobleem blijft om datacentra effectief aan te sluiten op het elektriciteitsnet, voor de volledige omvang van hun vermogen. In de VS, Ierland, Nederland, Singapore, delen van Duitsland lopen de wachtrijen ondertussen op tot meerdere jaar, terwijl transformatoren die de wisselspanning (AC) naar een hogere of lagere wisselspanning (AC) moeten omzetten oplopen van 2 tot 4 jaar. En dat is cruciaal, want zonder voldoende energie (in MW of in GW), kunnen er geen (of onvoldoende) tokens worden gemaakt door de AI-fabriek.
Het is dus zaak dat de nutsbedrijven en overheden veel sneller investeren in transmissie en generatie, zodat de server racks in de nu vaak nog maar deels afgebouwde datacentra de veelgevraagde tokens kunnen genereren. Maar wie betaalt de rekening, al zeker als die rekening via hogere lokale electriciteitsprijzen of via een lager beschikbaar budget voor maatschappelijk meer verdedigbare doeleinde de ‘gewone burger’ raakt?
AI cloudspelers onder druk. Terecht?
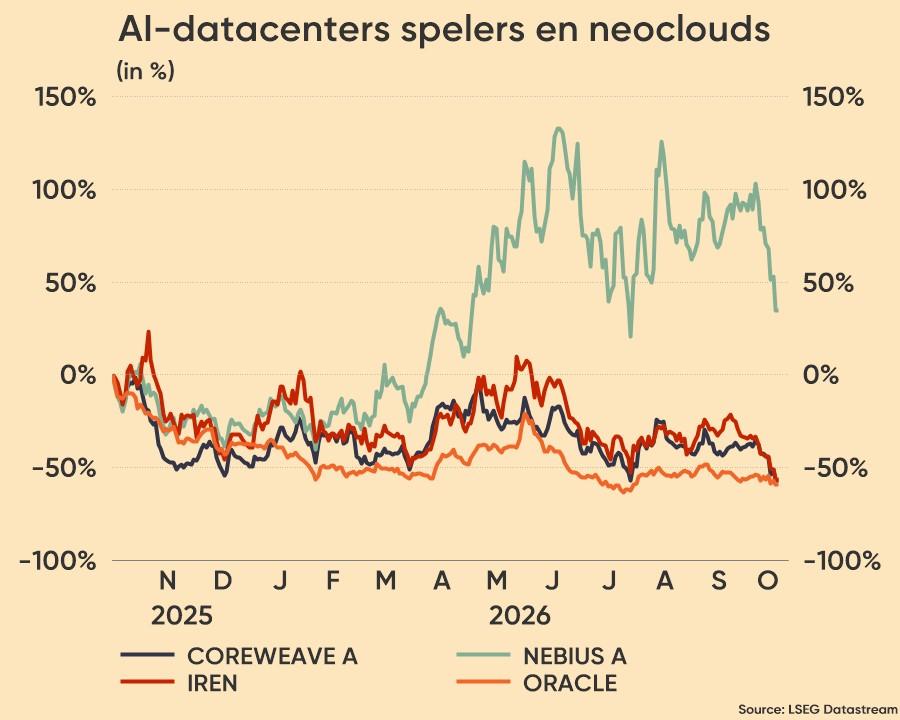
De vele ‘bottlenecks’ in de toeleveringsketen van datacentra maken dat ze niet snel genoeg gebouwd geraken, en/of snel genoeg van voldoende stroom kunnen worden voorzien. Het businessmodel van bedrijven zoals Coreweave, Nebius of Iren bestaat er echter net in om zo snel mogelijk hun immense infrastructuurinvesteringen in AI-datacentra te gelde te maken. Elke vertraging maakt deze voorschotten een pak duurder, en zet zo de balans - en dus de toekomstige financiering – wat meer onder druk. Dat verklaart de forse koersverliezen in dit deel van het AI-segment, wat nogal eens leidt tot de these dat we voor een ‘ineenstorting van de AI-bubbel staan’. De verzekering tegen wanbetaling bij onder meer Oracle swingt alvast de pan uit, met CDS-premies tot 900 basispunten.
De reden van de uitverkoop van het aandeel Oracle vorige week, en in zijn zog de andere AI-infrastructuurspelers, is dat beleggers zich zorgen maken om de sterk opgelopen Amerikaanse rente. Coreweave en anderen doen ook volop beroep op kredieten en obligaties, maar met de hogere marktrentes moeten ze vandaag voor elk nieuw financiering of herfinanciering (krediet/obligatie) veel meer interest betalen. Vandaag loopt dat al op tot zo'n 15 à 16%, wat maakt dat hun businessmodel veel minder rendabel dreigt te worden. Misschien zelfs onrendabel, als je de doomscenario’s gelooft.
Grote geldschieters
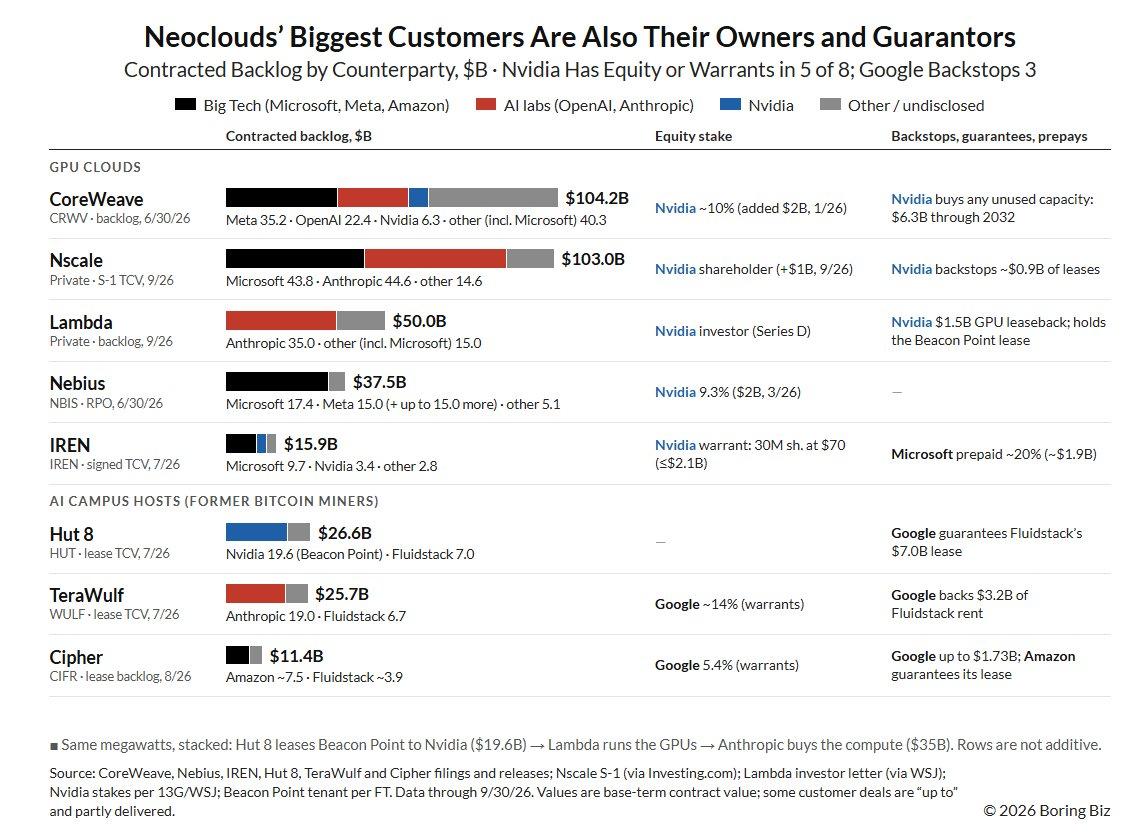
Maar AI-cloudbedrijven zoals Coreweave en Nebius verzekerden zich eerder al van stevige financiële steun van gigantische bedrijven zoals Meta, Nvidia en Microsoft. Dat opende toegang tot zeer goedkope financiering, waardoor een vliegende start kon worden genomen. NVIDIA bezit bijvoorbeeld 10% van Coreweave en beloofde om ongebruikte capaciteit af te nemen tot 2032, voor een bedrag dat kan oplopen tot 6,3 miljard dollar.
Bij NScale, Lambda, Nebius en Iren heeft NVIDIA bovendien aandelenbelangen ook speciale samenwerkingsakkoorden gesloten, terwijl Microsoft heeft een contract met Iren afsloot en 20% van die waarde vooruitbetaalde. Ook staat NVIDIA garant voor bepaalde leasecontracten van NScale en Lambda en ondersteunt Google de leaseverplichtingen van Hut8 en TeraWulf, terwijl Amazon garanties heeft gegeven voor leasecontracten van Cipher.
Tegenover de negativiteit omtrent Oracle & Co, menen tenminste enkele beleggers dat het vermeende faillissementsrisico veel minder groot is dan gevreesd wordt wat de “credit default spreads” lijken te suggereren. De vraag is dan ook in welke mate de gigantische steun van NVIDIA, Microsoft, Google en Amazon onwrikbaar en financierbaar is.
Conclusie
Het antwoord op de financieringsvraag zal uit meerdere hoeken moeten komen. AI als concept is immers nog jong en blijft voor heel wat bedrijven en eindgebruikers ietwat vreemd aanvoelen. De mogelijkheden zijn echter immens, via een verhoging van de efficiëntie en het wegwerken van allerhande fricties in bedrijven, maar zeker ook via de doorvloeiing naar fysieke AI (lees: robots en humanoïde robots).
Dat alles is toekomst, terwijl de adoptiegraad slechts mondjesmaat aangroeit, en zeker minder dan initieel gehoopt. De gecombineerde omzet op jaarbasis van OpenAI, Anthropic, Cursor en Gemini beloopt echter wel al 170 miljard dollar. Tel daarbij de AI-omzet van onder meer neoclouds (naar schatting 10 miljard), Copilot applicaties (10 miljard), AI-boosters vanuit de reclameactiviteiten van Google en Microsoft (samen nog eens 100 miljard) enzovoort, en de teller zou kunnen schommelen rond 413 miljard op jaarbasis. Dat cijfer houdt trouwens geen rekening met Chinese data, maar ligt niettemin ver van de 8.500 miljard benodigde extra dollars om de hele AI-infrastructuur te financieren.
De twijfel over de financiering is dus niet onterecht, wat maakt dat beleggers antwoorden eisen. Hoe snel kan er voldoende elektriciteit worden voorzien? Welke bottlenecks kunnen snel worden ontstopt? Hoe zal de prijs van de tokens evolueren? Hebben de AI-financiers voldoende ademruimte om de marathon te voltooien? In afwachting van antwoorden, zal de volatiliteit de enige winnaar zijn. Op langere termijn, echter, zou AI aan het langste eind moeten trekken.