
Obligatie-rollercoaster en AI-optimisme
Uit het departement: "Beursblik in een notendop"
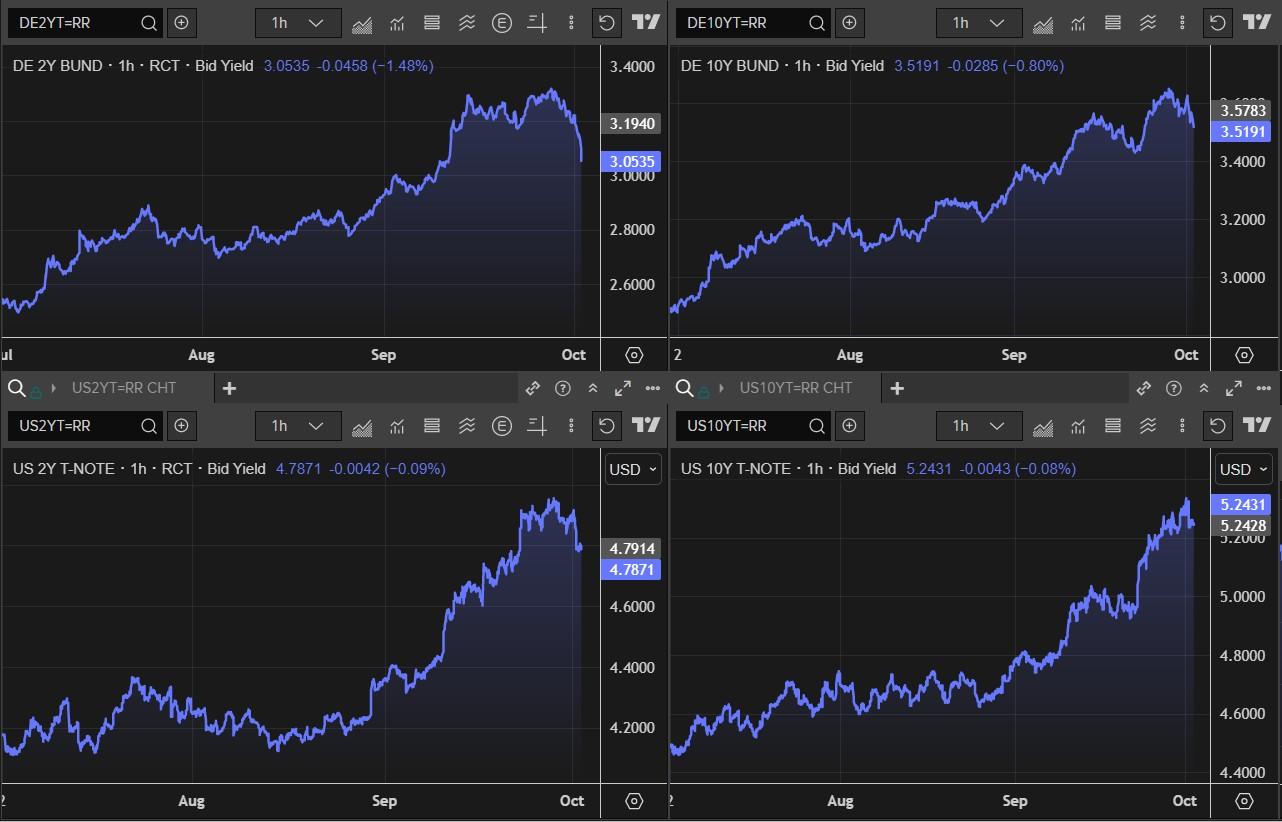
Op de eerste handelsdag van het vierde kwartaal stonden de Amerikaanse obligaties opnieuw in de uitverkoop, want stijgende inflatieverwachtingen in combinatie met sterke economische groei geven de centrale banken hoofdbrekens en de ‘bond vigilantes’ appetijt. De 10-jaarsrente in de VS tikte doorheen de dag 5,34% aan, het hoogste niveau sinds 2002, tegenover een zeventienjarig hoogtepunt van 3,65% in Duitsland en 3,1% in Japan, het hoogste peil in 30 jaar.
Maar de eindsprint stond bol van de volatiliteit, want de Westerse rentes herstelden in de laatste echte lijn naar de slotbel opmerkelijk, zodat ze ondertussen alweer op resp. 5,24% en 3,52% noteren. En wat gezegd van de opmerkelijk kelderende 2-jaarsrentes in de VS (4,78%) en in Duitsland (3,05%), bijna 20 en 25 basispunten lager dan enkele dagen geleden! Nochtans prijst de markt nog een renteverhoging van 25 basispunten in 2025 en vier extra stuks in 2027 in, al zou een eerste actiemoment niet voor oktober zijn (37% kans). De obligatiemarkt als tech-beurs, wie had dat nog gedacht?
Dollarsterkte
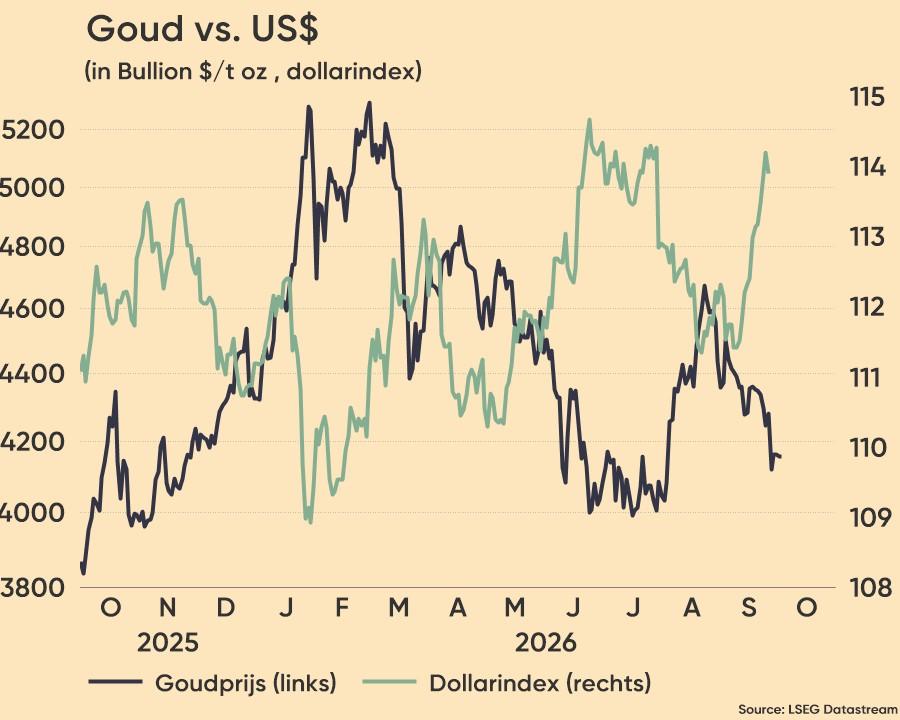
Op de valutamarkten blijft de dollar terrein winnen tegenover de euro (€1 = $ 1,1251), maar ook ten opzichte van de yen en het pond. De dollarindex scoorde een vierde opeenvolgende sessie winst tot boven 101,8, het hoogste niveau sinds april 2025. De export wordt daardoor duurder voor Amerikaanse bedrijven, terwijl de Europese, Britse en Aziatische export naar de VS net meer geld in het laatje brengt. De goud- (+0,23% tot 4.167 dollar per ounce) en zilverprijs (+0,57%) trokken niettemin hoger en de bitcoin klom met 2,4% eigenwijs tot 86.577 dollar.
Europa doet een knieval, maar de rest niet
De aandelenmarkten gingen alle richtingen uit, die met name in Europa vooral neerwaarts denderde. Een dieprode Euro Stoxx 600 (-1,28%) vat de malaise samen voor de Bel 20 (-1,74%), CAC 40 (-1,62%), AEX (-1,10%) en DAX (-1,03%). Banken werden het hardst getroffen, met een sectorverlies van bijna 4 procent. Britse namen als HSBC, Barclays en Lloyds daalden met meer dan 4 procent. Hogere energieprijzen en de vrees dat rentes langer hoog blijven, speelden samen met onder meer fiscale onzekerheden in Frankrijk en het VK een rol.
Wall Street kon wél een vuist maken, met winst voor de S&P 500 (+0,2%) en de Nasdaq (+0,04%). De Russell 2000 van kleinere bedrijven dankzij het plotse herstel van de obligaties ook voor 0,3% winst. Sectorgewijs presteerden energie, chips, software en transportbedrijven goed en profiteerde de energiesector van stijgende olieprijzen. AI stond ook weer positief in de kijker, nadat Micron een spectaculaire omzetverviervoudiging rapporteerde en dat koppelde aan optimistische vooruitzichten. Ook Accenture gaf met een stevige vooruitblik de softwaresector vleugels.
Azië, tot slot, liet het allemaal wat betijen, met bescheiden winst voor Zuid-Korea (+0,2%) en Taiwan (+0,14%), terwijl China toe bleef door de Golden Week en India Gandhi Jayanti vierde. Hongkong (-2, 7%), India (-0,8%) en Japan (-0,7%) zijn waarschijnlijk meer richtinggevend.
.jpg/_jcr_content/renditions/cq5dam.web.2000.9999.jpeg.cdn.res/last-modified/1790925881770/cq5dam.web.2000.9999.jpeg)
Olieverschepingen weer op pre-oorlog niveau
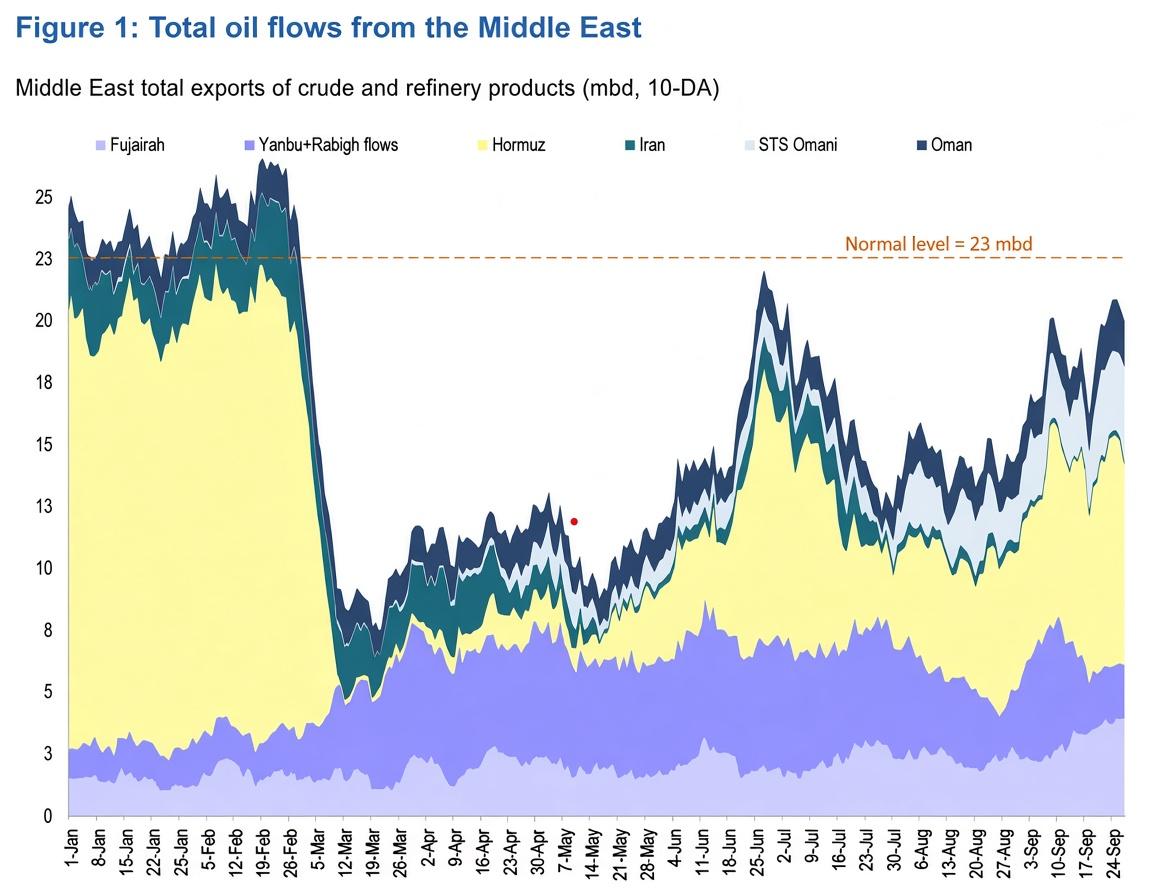
Een vat Brentolie kostte doorheen de dag nog 95 dollar, is dat ondertussen weer 102 dollar. Die stijging werd gevoed door berichten dat de VS een derde vliegdekschipgroep en tot 10.000 extra troepen naar het Midden-Oosten stuurt, in combinatie met een Chinese exportstop van olieproducten. Trump zou verder ‘met het idee spelen’ om Iran na de tussentijdse verkiezingen opnieuw te bombarderen, maar Iran viel deze week al minstens drie tankers aan terwijl ze door de Straat van Hormuz voeren. Noteert u vooral dat JPMorgan inschat dat de olietransporten opnieuw 17,5 miljoen vaten per dag bereikten, min of meer het niveau van voor de oorlog. Geraffineerde producten zoals diesel en benzine blijven met 58% achter, zodat de gecombineerde oliestromen zich op 89% van het vooroorlogs niveau bevinden.
Economie blijft op de rails
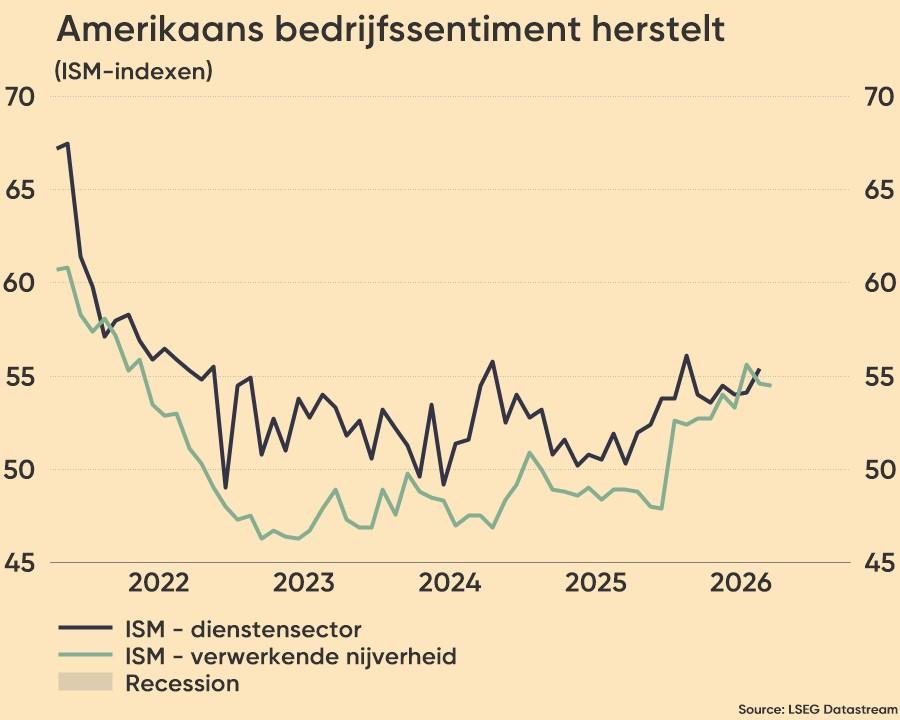
Economische data blijven de veerkracht én de prijsdruk aantonen. Het sentiment in de Amerikaanse maakindustrie daalde in september licht tot 54,5 punten 2026, maar dat blijft comfortabel boven de groeigrens van 50 punten. Centraal staan een pak nieuwe orders en dito werkgelegenheid, terwijl bedrijven het wel zo’n beetje gehad hebben met prijsvolatiliteit, importtarieven en de oorlog met Iran
Wat u vandaag mag verwachten?
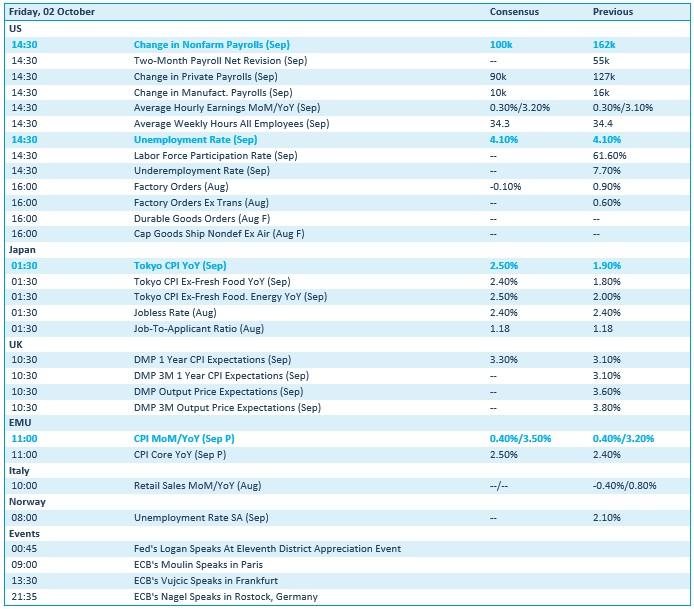
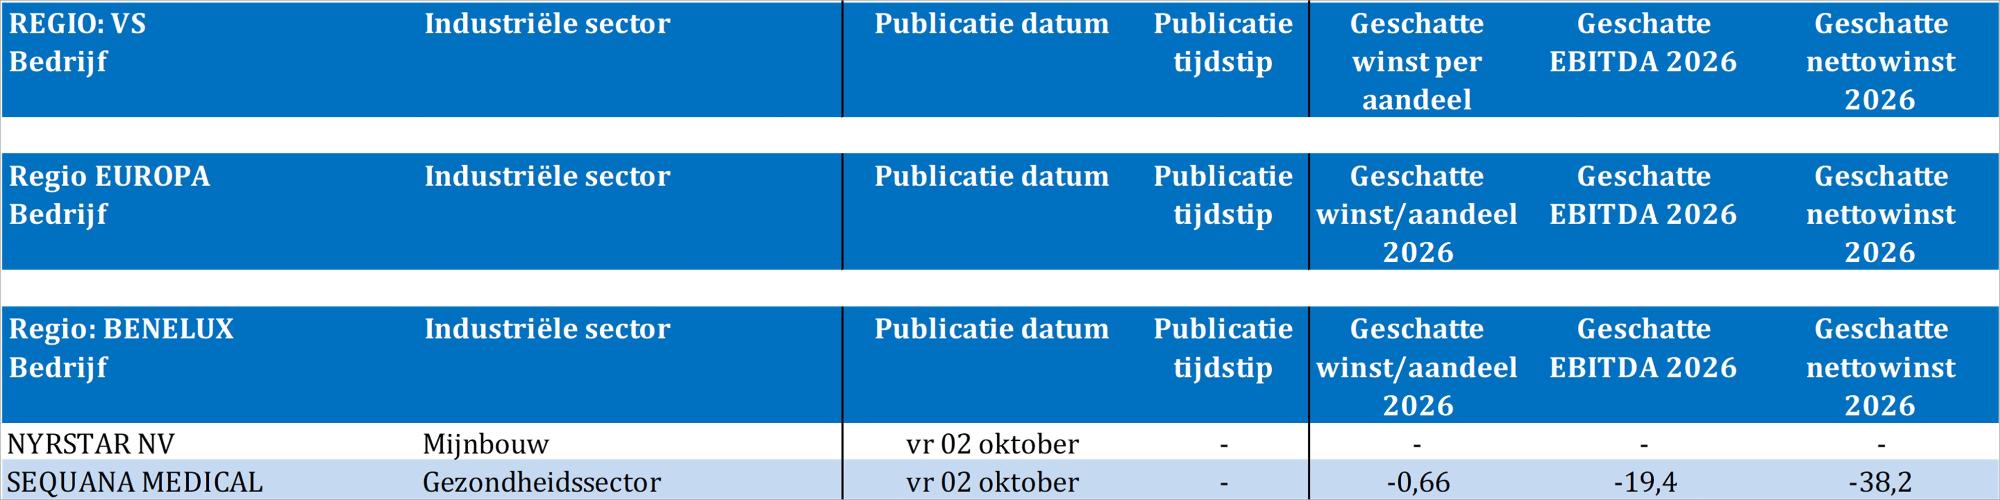
Alle ogen zijn vandaag gericht op het Amerikaanse arbeidsmarktrapport voor september, met onder meer de non-farm payrolls, de werkloosheidsgraad en de loonontwikkeling. Uit het VK krijgen we fabrieksorders en duurzame goederen, terwijl we vannacht al Japanse inflatiecijfers en arbeidsmarktindicatoren aangeleverd kregen. Ook de eurozone publiceert inflatiedata, net zoals het VK inzicht geeft in de evolutie van de inflatieverwachtingen. Bedrijfsresultaten staan er niet op de agenda.