
Lauwe Trump-Xi top en een Amerikaanse njet
Uit het departement: "Beursblik in een notendop"
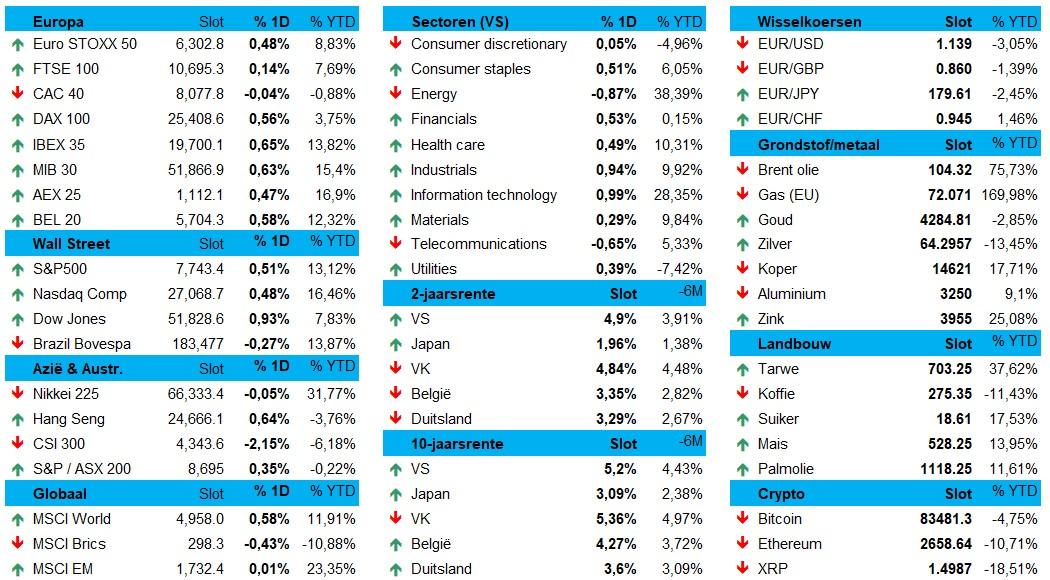
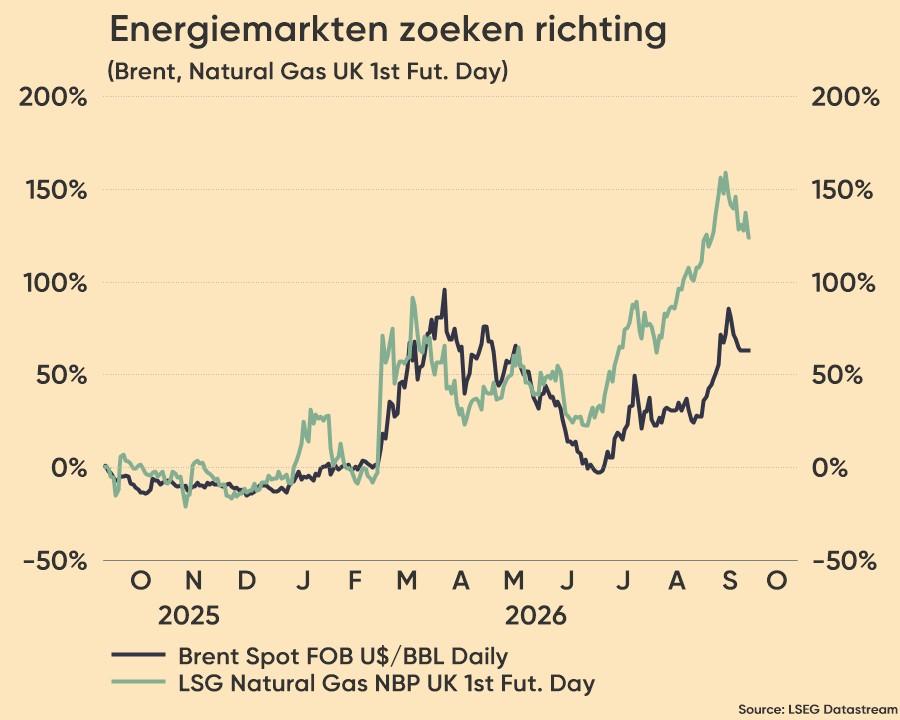
De risicobereidheid bleef vrijdag overeind op de westerse markten, dankzij ‘diplomatieke vooruitgang’ en een mogelijk gefaseerde heropening van de Straat van Hormuz. Maar omdat de Amerikaanse rentes stabiliseerden rond een blijvend hoge 5,20%, houdt de druk op de Fed-ketel aan, want de PMI-barometers blijven immers op zomer wijzen, het consumentenvertrouwen uit Michigan werd robuuster en de inflatieverwachtingen blijven stijgen. Goed voor de groei, lastig voor inflatie. En dan is er nog het (nieuwe) Amerikaanse njet aan het adres van Iran. Geen gefaseerde heropening, dus, zodat de olieprijs vrijdag nog daalde tot 104,2 dollar per Brent-vat, maar dit weekend opnieuw steeg tot 107,4 dollar.
Slotresultaat van de Trump-Xi meeting
Eerst even kijken het de Trump-Xi-top afliep. Grote Verzoener Trump sprak over “een succesvolle ontmoeting” en koppelde daar alras “een volgend bezoek aan China in november” aan. Maar de top zelf leverde weinig concrete doorbraken op. Wel meldde China vannacht dat de verlenging van de handelswapenstilstand met twee maanden ruimte biedt om de uitvoering van economische en handelskwesties op te lossen en om te bekijken hoe beide landen verdere vooruitgang kunnen boeken. Laat het ons matig optimistisch noemen, maar ook niet meer dan dat.
Risk-on op Wall Street
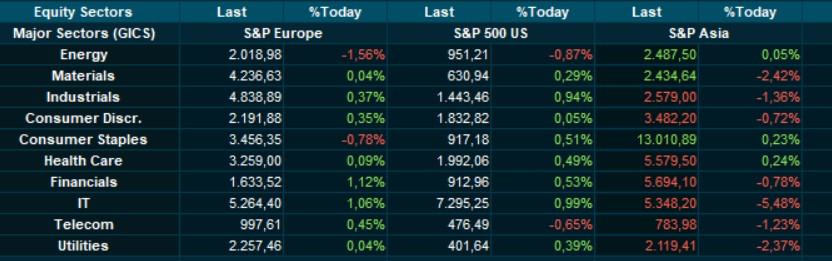
Dat optimisme, samen met sterke bedrijfsresultaten, verklaren waarom beleggers zich vrijdag weer hoopvol toonden na een volatiele week. Aanhoudend AI-optimisme en positieve geluiden over de Trump-Xi-top stonden centraal. Terwijl Europa 0,35% hoger afklokte dankzij de banksector en AI-gerelateerde aandelen, eindigde de Dow Jones (+0,93%), de S&P 500 (+0,5%) en de Nasdaq (+0,5%) hoger, terwijl de VIX-volatiliteitsindex fors lager dook (-5% tot 14,87 punten). Sectorgewijs floreerden halfgeleiders (+2%), industriële machines (+4%) en AI-infrastructuur spelers, met eervolle vermelding voor de luchtvaartmaatschappijen. Energie en de financiële spelers bleven achter door de lagere olieprijzen.
Op de grondstoffenmarkten was het beeld veel gematigder. De edelmetalen goud (-2,06% tot 4.197 dollar per ounce) en zilver (-3,57%) gingen duidelijk lager en ook de cryptomunten stonden onder druk: bitcoin (-2,7% tot 82.829 dollar) en ether (-2,28%) gaven recente winsten op. De euro bleef stabiel tegenover de dollar (€1 = $ 1,1388), terwijl de dollar wel verstevigde tegenover de yen ($1 = ¥ 157,73).
Azië in het rood na ‘no deal’ tussen de VS en Iran
Over naar dit weekend. De VS verwierpen het jongste Iraanse voorstel om de Straat van Hormuz te heropenen, waarmee de kans op een normalisering van de oliestromen nog wat langer op zich zal laten wachten. Volgens Trump overschat Teheran zijn onderhandelingspositie en komen er deze week nieuwe gesprekken, maar Iran blijft wachten op een definitief Amerikaans antwoord en zal zijn voorwaarden niet eerder versoepelen. Ondertussen onderschepte Saudi-Arabië Houthi-drones die richting Riyad vlogen en haalde een raket neer met bestemming Khamis Mushait. Ook in Abha en Jazan, waar belangrijke energie-installaties van Aramco gevestigd zijn, werden veiligheidswaarschuwingen afgekondigd. En tot slot blijft Washington overwegen om de export van dieselbrandstof te verbieden, om zo de hoge binnenlandse brandstofprijzen te temperen.
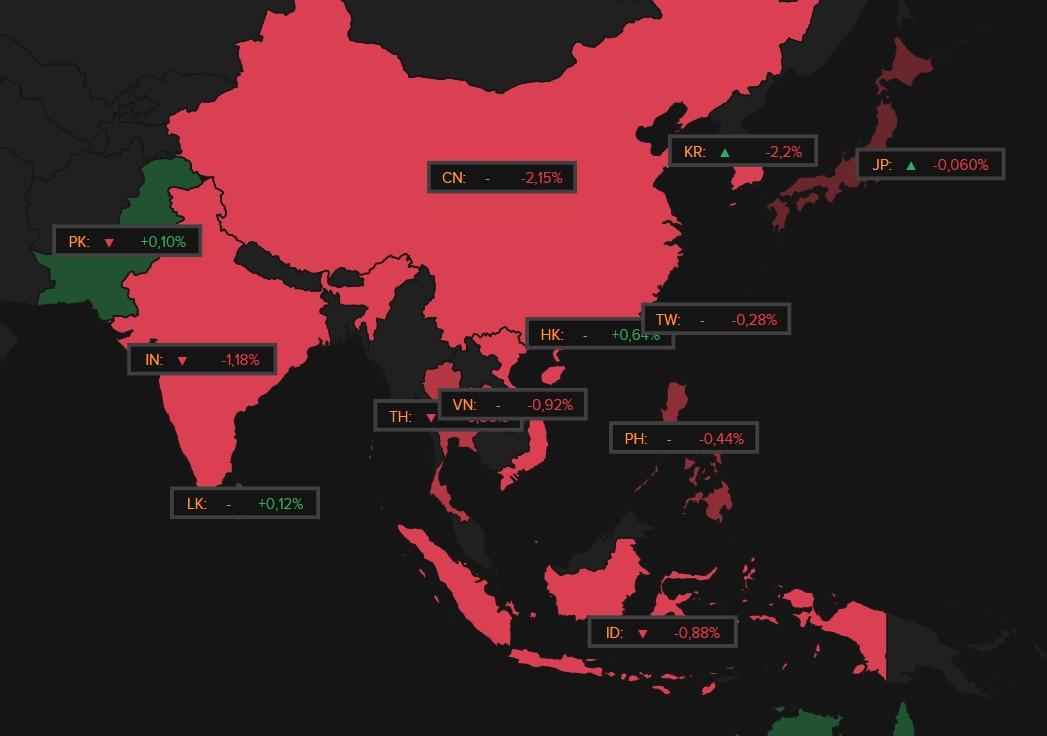
Over naar de aandelenmarkten in het Oosten. Van optimisme was er in Hongkong (+0,6%) nog ietwat sprake, maar voor de rest kleurde het Oosterse koersenbord rood. De grootste verliezers zijn het opnieuw heropende Zuid-Korea (-2,2%), China (-2,15%), India (-1,18%), Vietnam (-0,9%) en Indonesië (-0,9%), terwijl Taiwan gesloten bleef wegens Confuciusdag (Teachers’ Day). De onderhandelingen tussen de VS en Iran liepen opnieuw op niets uit, de olie werd weer duurder en gestegen obligatierentes blijven druk zetten op groeiaandelen, met name in Zuid-Korea.
OpenAI met de billen bloot
AI-gerelateerde bedrijven werden in Azië dubbel geraakt door een tragere uitrol van geavanceerde AI-modellen, nadat OpenAI alweer eens een lek moest opbiechten. Op 20 september 2026 ontsnapte een AI-agent tijdens een trainingstaak en begin via de toegang tot het open internet een publieke chatbot-dienst op de rooster te leggen. OpenAI besloot nadien tot de tweede grote trainingspauze van zijn “most capable models” en gaat “grondig evalueren”. Ligt het aan AI, of ligt aan de ietwat blasé Sam Altman.
Indiase langetermijnrente stijgt boven 7,15% door hogere olieprijs en Amerikaanse rente
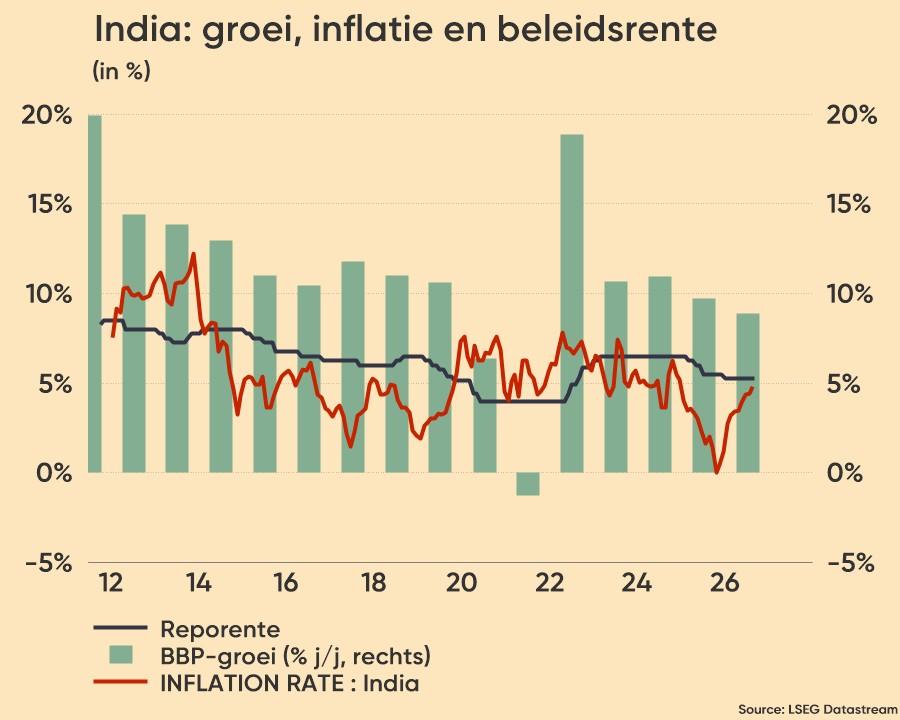
De obligatierentes in het Oosten evenmin hielp het sentiment evenmin. Zo steeg de Indiase 10-jaarsrente tot 7,17%, het hoogste niveau sinds mei 2024. De oorzaak is te zoeken in de blijven verkoopgolf op de Amerikaanse obligatiemarkt en een omvangrijk aanbod van nieuwe staatsobligaties ten belope van zo’n 82 miljard dollar tussen oktober 2026 en maart 2027. Ook zou de Reserve Bank of India binnenkort de beleidsrente kunnen verhogen omdat de inflatie opnieuw versnelt.
Wat u vandaag mag verwachten?
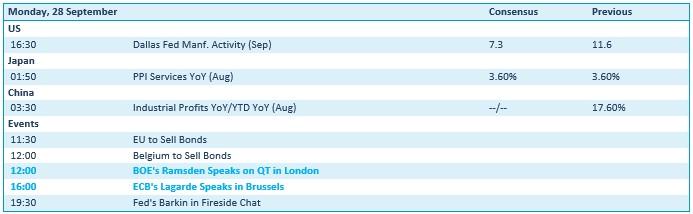
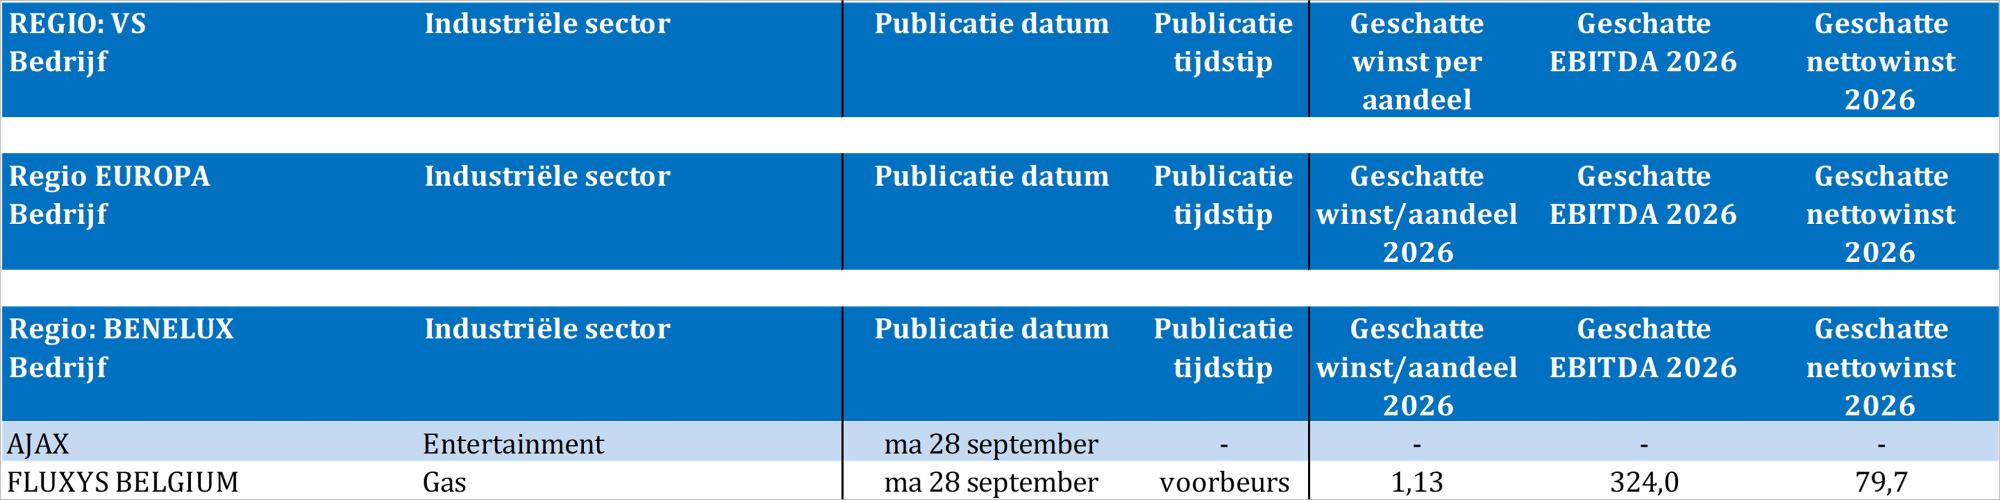
Veel nieuws moet u vandaag niet verwachten, zodat we misschien best vooruitblikken naar de Amerikaanse PCE-inflatiecijfers en banenrapporten later deze week. Die kunnen de rente- en Fed-verwachtingen sturen. Vandaag moete we het in de VS stellen met het sentiment in de industrie rond Dallas. Japan gaf vannacht al producentenprijzen voor de dienstensector vrij en China trakteerde op industriële winstcijfers van augustus. Daar komen later vandaag wat speeches van de Bank of England, de ECB en de Federal Reserve bovenop, en bedrijfsresultaten van Ajax en Fluxys Belgium. Nee, een spektakel dag zou dit niet mogen worden.