
Resultatenseizoen in mineur
Uit het departement: "Beursblik in een notendop"
De vrolijkheid die ondertussen al maanden- en jarenlang impliciet verbonden is met het ochtendlijke ritueel waarin een eerste blik op het algemene koersenbord geheid een gevoel van serene warmte in de buik doet opwellen, blijft vervlieden. De overheersende kleur is rood, analoge en digitale kranten mikken naar drama neigende koppen uw richting uit en als AI de mensheid nog niet uitroeide, dan zal de Franse jeugd die rol met graagte opnemen. Het is dus zaak om ruis van muziek te onderscheiden, een nobele sport die niet weinig ervaring en nog meer volharding vergt.
Ook het seizoensgebonden oprukken van het ochtendduister voedt dit gevoel, terwijl de rationaliteit net aangeeft dat de financiële markten vooral een mate van nodig realisme herontdekken. Risicopremies zijn er niet voor niets en waren links en rechts mogelijk tot ietwat lage niveaus geslonken. Normalisatie voelt meestal niet zo, vooral omdat dei trends innig danst met twijfels over waardering, rente, financiering, etc.
Maar over naar de orde van de dag, en dat houdt in dat we alweer een schitterend resultatenkwartaal mogen verwelkomen. De agenda is deze week immers rijkelijk gelardeerd met cijfers van meer dan zeventig S&P 500-bedrijven, waaronder United Airlines, General Motors en grote techreuzen zoals SpaceX, Meta, Tesla en Netflix.
Belegerd Frankrijk drukt Europa
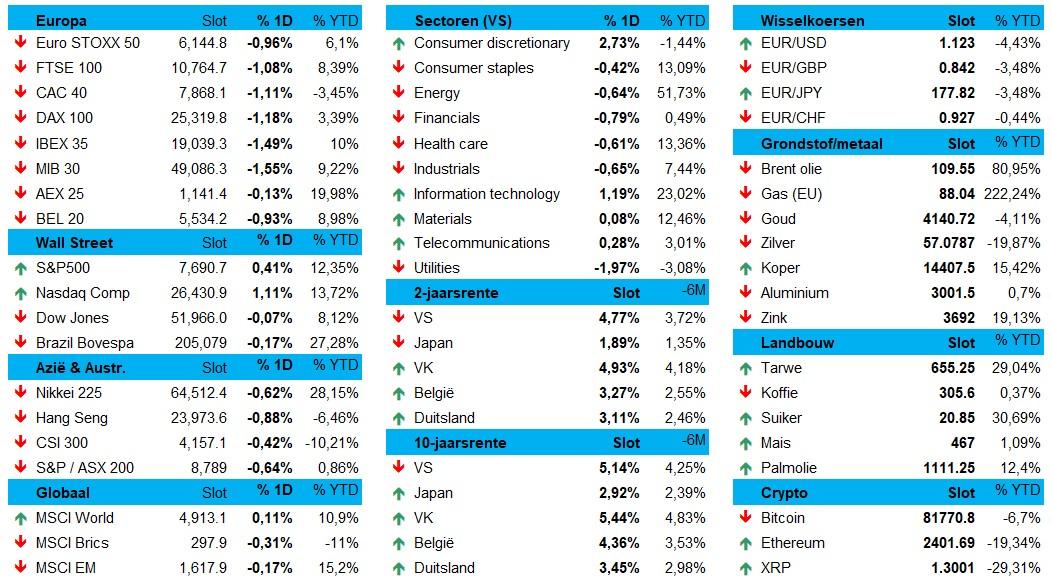
Die stoofpot leverde gisteren een verlies op voor de Euro Stoxx van 0,8%, 1,18% voor de DAX, 1,11% voor de CAC 40 en 0,93% voor de Bel20. Aan de basis ligt de aanhoudende politieke en sociale onrust in Frankrijk, waar massale protesten over de kosten van levensonderhoud en begrotingsproblemen de Franse 10-jaarrente 3 basispunten hoger duwde tot 4,92% en het verschil met de Duitse rente blijft opkrikken (tot 145 basispunten). De euro verzwakte licht tegenover de dollar, omdat beleggers vrezen dat de protesten regeringen kunnen dwingen tot hogere overheidsuitgaven, wat de fiscale druk verder vergroot.
Wall Street herstelt, Azië kraakt
Maar gisteren leverde wél winst op voor de Amerikaanse techspelers. De Nasdaq won 1,11% en de S&P 500 0,41%, terwijl de Dow Jones 0,07% liet liggen. Nvidia (+1,4%), Tesla (+3,8%) en Alphabet (+1%) behoorden tot de winnaars, terwijl chipaandelen zoals AMD (+1,8%) en Micron (+3%) op winst eindigden en daardoor een einde breiden aan de achtdaagse verliesreeks voor de Philadelphia Semiconductor Index. De financiering van de AI-boom zorgde speelde gisteren dan wel eventjes geen hoofdrol, maar die zorgen zullen zeker weer de kop opsteken.
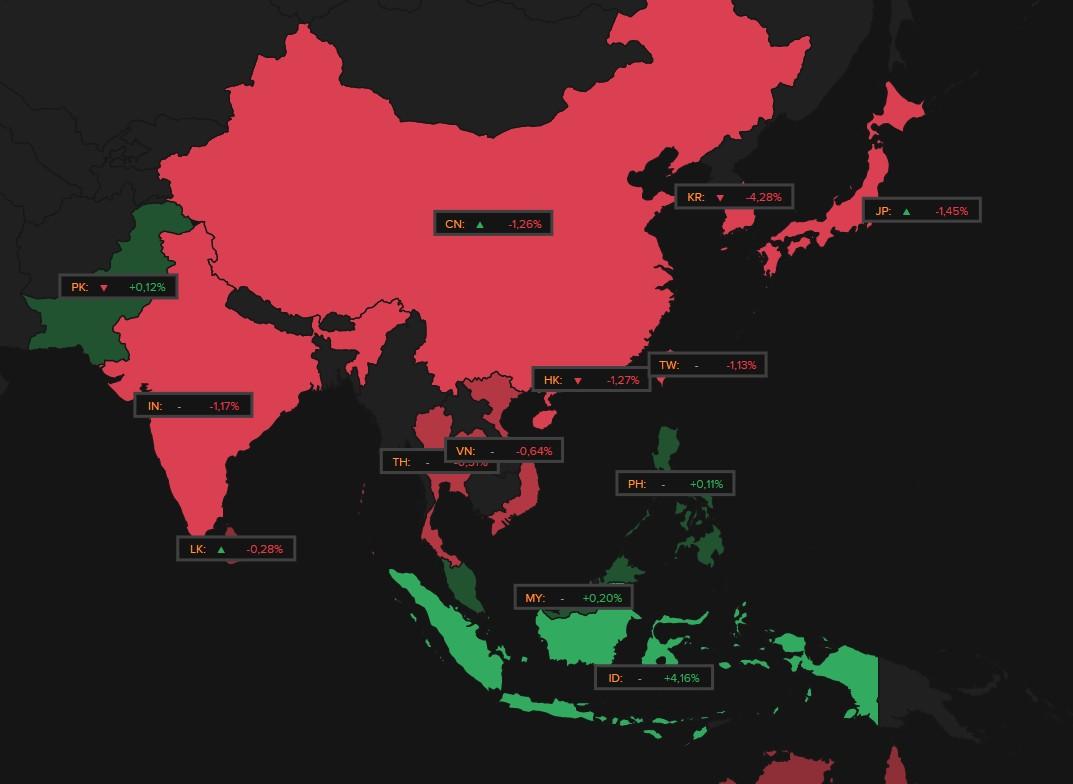
Azië, daarentegen, manifesteerde zich vannacht opnieuw niet als Lichtend Pad: Zuid-Korea (-4,3%), Japan (-1,5%), Hongkong (-1,3%), China (-1,3%), India (-1,2%) en Taiwan (-1,2%) doken redelijk diep in het rood door zelfvoedende AI-twijfels die zwaarder wegen dan de recordwinsten en de beter dan verwachte Chinese groeicijfers van gisteren. Ook voor het Verre Oosten zijn de Big Tech-vooruitzichten zijn bijzonder belangrijk.
Energiecrisis houdt aan
Op de grondstoffenmarkten steeg aluminium (+0,86%), terwijl goud (-0,42% tot 4.133 dollar per ounce) terrein prijsgaf. Bitcoin (-1,65% tot 80.684 dollar) en ethereum (-1,56%) noteerden lager. De olieprijs steeg tot 110 dollar per Brent-vat, omdat de Houthi’s aanvallen blijven claimen op Saoedische doelen terwijl president Trump vasthoudt aan zijn voornemen om bepaalde Russische sancties te versoepelen. De Europese gasprijzen blijven met 88 €/MWh op recordniveau.
Wat u vandaag mag verwachten?
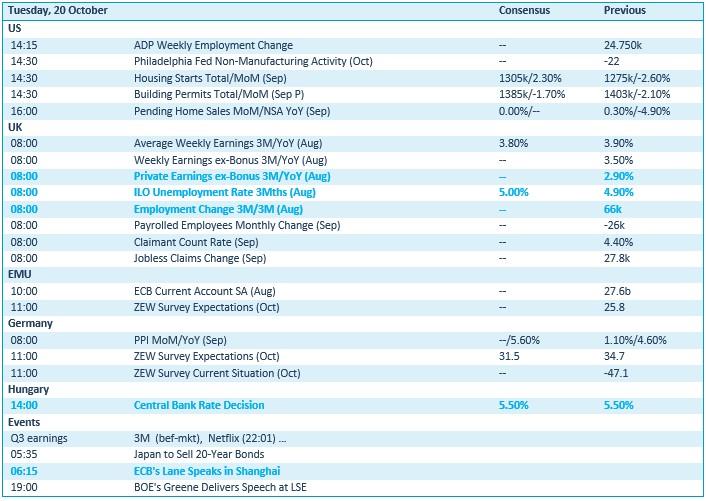
We eindigen met de dagkalender, waar Europa met de publicatie van de ZEW-sentimentsindicatoren de hoofdvogel mag afschieten. De VS levert dan wel de Philadelphia Fed-index en data over de woningmarkt, maar daar wordt niet bepaald op gewacht. Ook het VK kan met een set arbeidsmarktdata waarschijnlijk maar matig scoren, zodat de ZEW-data wat inzicht kunnen geven in de toekomstige ECB-politiek. Wat dat betreft kijken we natuurlijk naar het rentebesluit van de Hongaarse centrale bank.
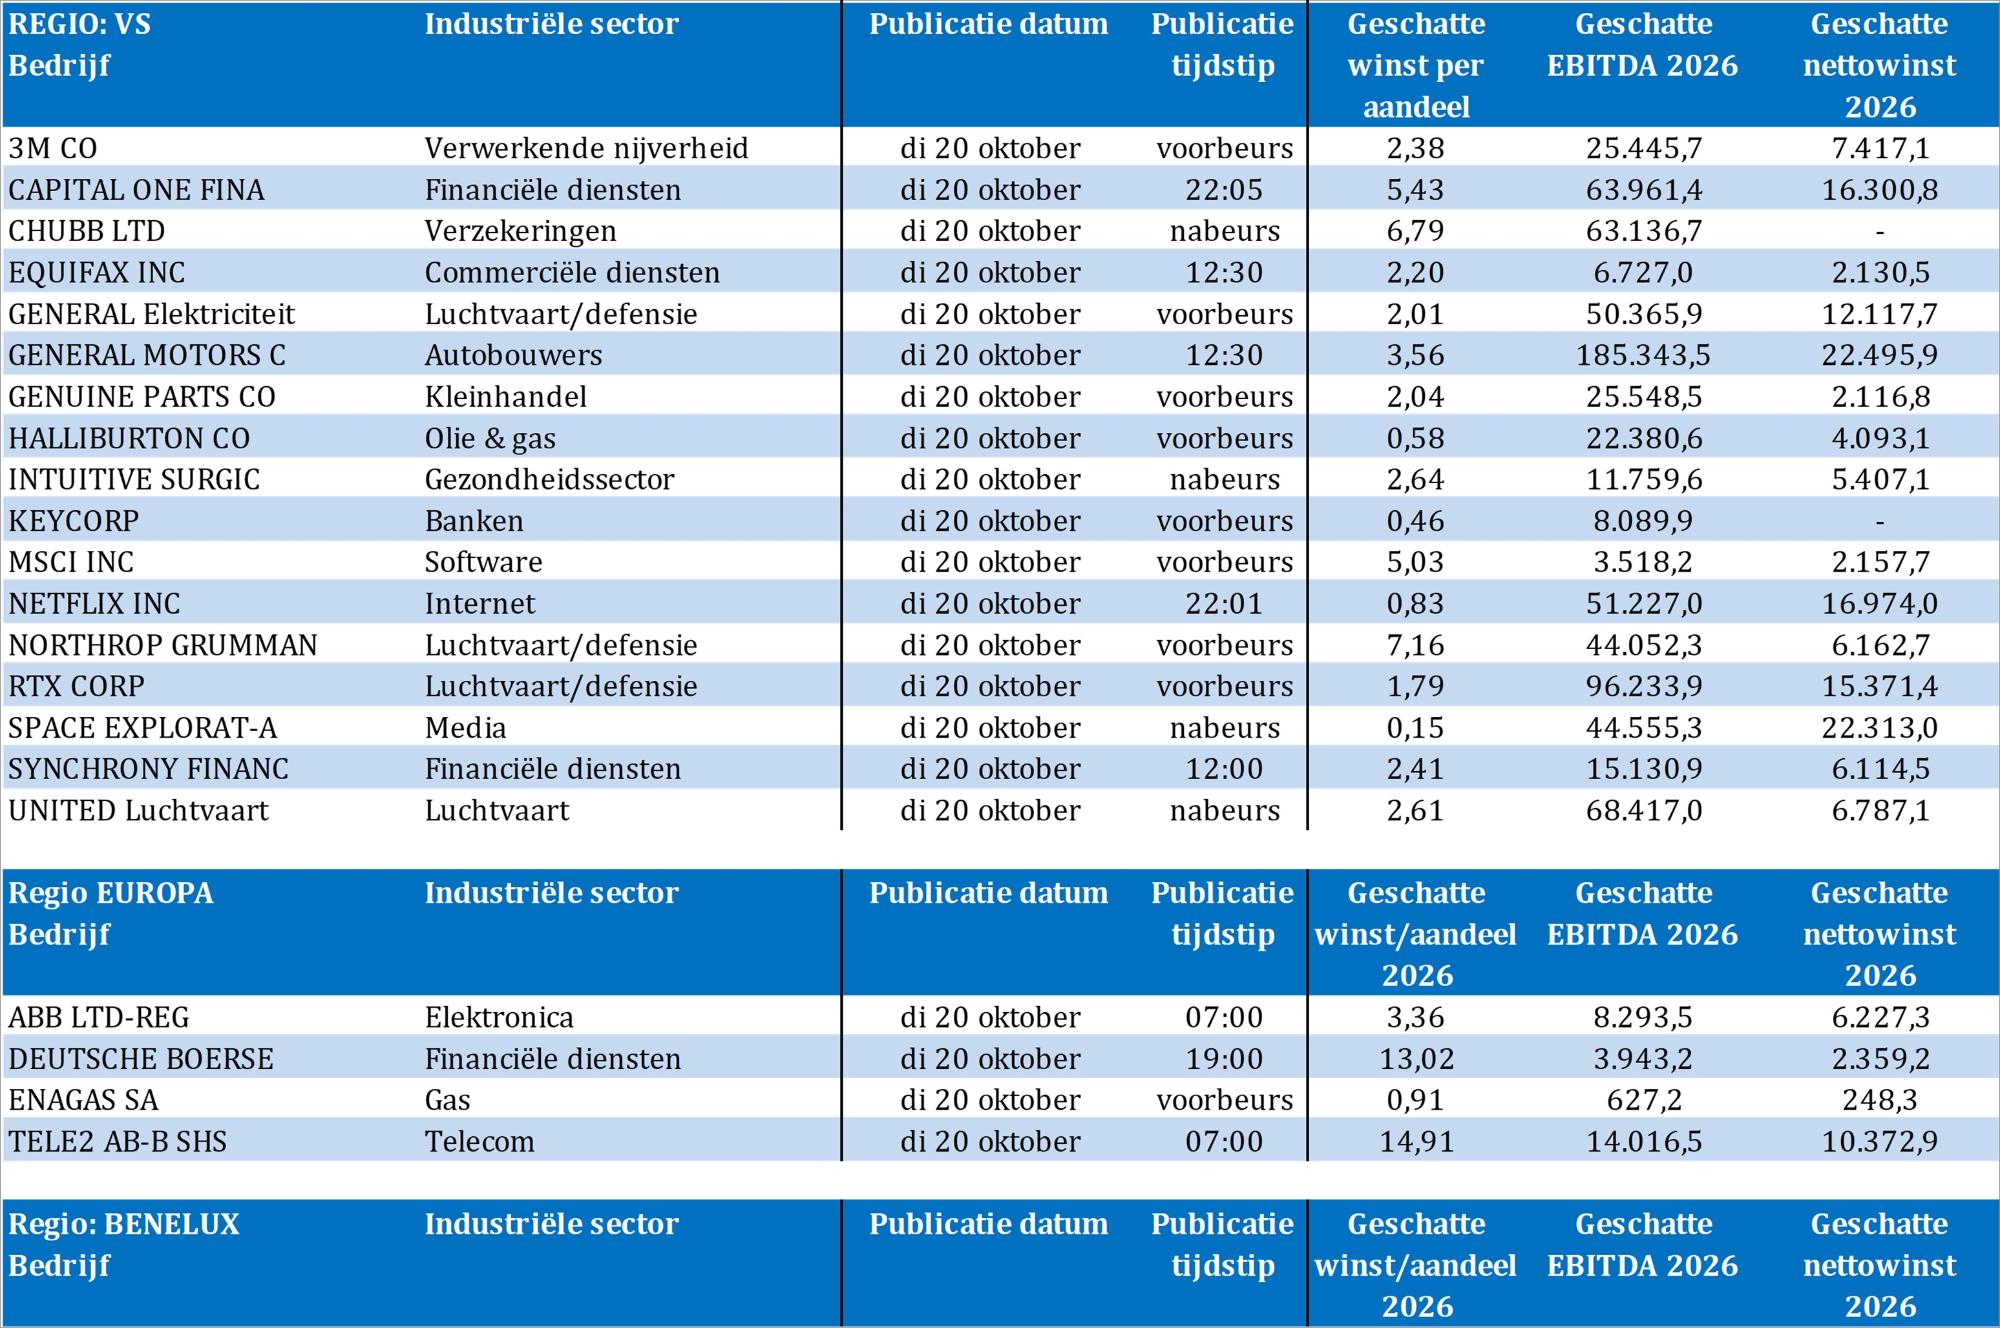
Het resultatenseizoen loopt verder met onder meer cijfers van Netflix, 3M, ABB, Capital One Financial, Chubb, Deutsche Börse, Enagás, Equifax, General Dynamics, GM, Genuine Parts, Halliburton, Intuitive Surgical, KeyCorp, MSCI, Northrop Grumman, RTX, Synchrony Financial, Tele2 en United Airlines.