
VS tech blijft onder druk, China herademt
Uit het departement: "Beursblik in een notendop"
In de VS blijven beleggers tobben over de financierbaarheid en het rendement van de AI-boom. De komende dagen, met een volle agenda van bedrijfscijfers en aanhoudende aandacht voor inflatie en olie, zullen bepalen of de rotatie naar defensieve sectoren aanhoudt of dat de AI-sector weer momentum kan hervinden. Maar de Europese beurzen bleven relatief weerbaar, terwijl ook de Aziatische markten een herstel lieten zien na zware verliezen eind vorige week. Aanhoudende geopolitieke spanningen in het Midden-Oosten duwden de prijs voor een vat Brentolie tot slot naar 108 dollar, wat de energie- en defensieve sectoren ondersteunde.
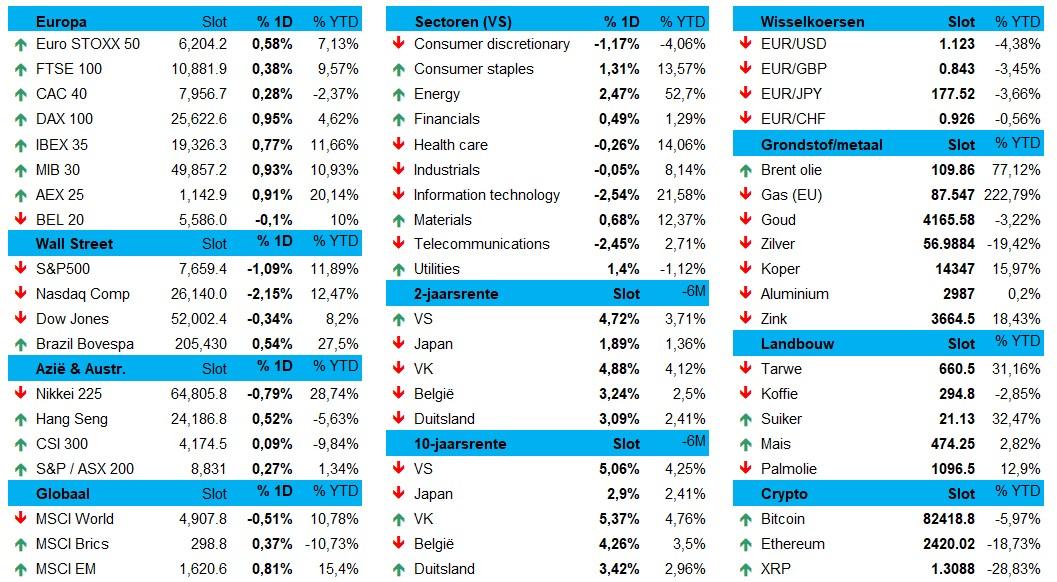
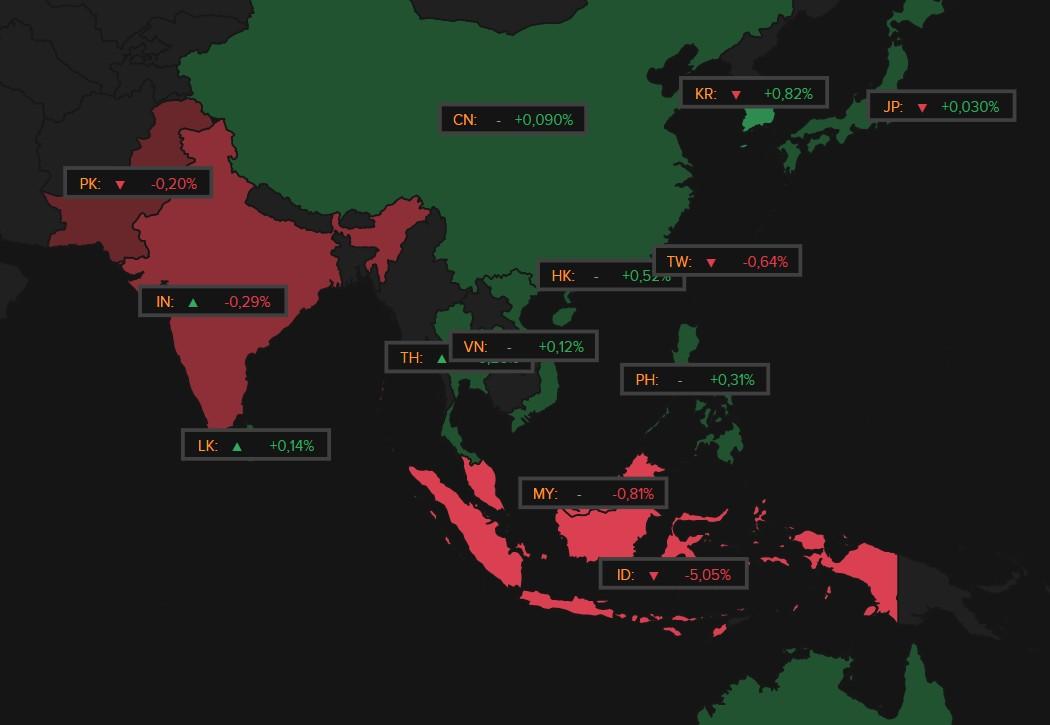
De Euro Stoxx 600 (+0,7%) eindigde de week in stijl én in relatieve rust, met winst voor de AEX (+0,9%), de DAX (+0,9%), de CAC40 (+0,3%), maar niet de BEL20 (-0,10%). Op Wall Street overheerste verkoopdruk, wat de S&P 500 (-1,1%) en de technologiezware Nasdaq (-2,14%) in het verlies duwde. Die laatste boekte over de hele week zo’n 4,5% verlies, oftewel de slechtste weekprestatie sinds juni. Maar de rotatie naar veiligere havens zoals energie, nutsbedrijven en consumptiegoederen zette zich wel door, zodat de Dow Jones slechts 0,34% liet liggen. Dat tech-pessimisme bleek vooral een Amerikaans dingetje, want terwijl Indonesië vannacht nog eens 5% verlies aan de broek kreeg, stabiliseerde Zuid-Korea (+0,8%), Hongkong (+0,5%) en zowat heel Zuid-Oost Azië, Taiwan (-0,6%) en India (-0,3%) uitgezonderd.
China groeit!
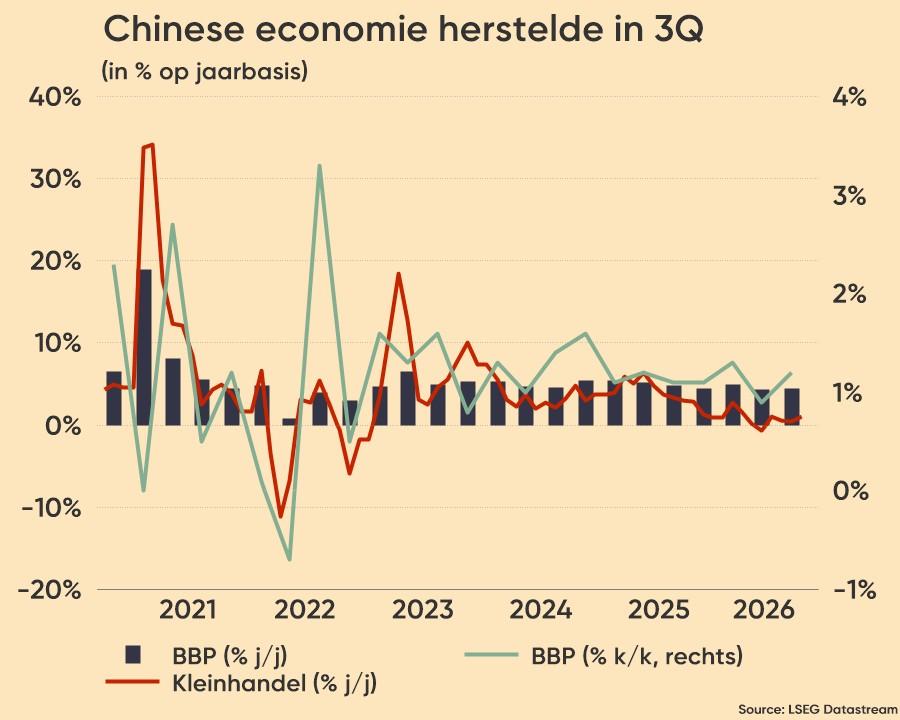
De Chinese beursindex reageerde amper op beter dan verwachte 3Q-groei (+4,5%) en een herstel van de kleinhandel én de industriële productie. De BBP-groei versnelde dus tegenover de groei met 4,3% in het tweede kwartaal, dankzij stimuleringsmaatregelen en solide export, vooral van AI-gerelateerde componenten, hoogtechnologische producten en elektrische voertuigen. Ook noteerden de industriële productie en detailhandelsverkopen hun sterkste groei in zes maanden, al heeft dat nogal wat te maken met de vakantieperiode rond de Golden Week.
Dat alles deed de Chinese economie in de eerste negen maanden van 2026 met 4,6% groeien, iets boven de onderkant van de officiële groeidoelstelling van 4,5% tot 5,0%. Samen met de signalen van verbetering, wordt wel gewaarschuwd voor de blijvend zwakke binnenlandse vraag en het onzekere internationale klimaat.
Ondertussen blijft de Chinese vastgoedmarkt onder druk staan. De prijzen van nieuwe woningen in 70 steden daalde in september met 2,8% op jaarbasis, na een daling van 3,0% in augustus. De 39ste opeenvolgende maand van prijsdalingen hield voor de optimisten echter wel de kleinste daling in sinds eind 2025. Tegenover dalingen in onder meer Guangzhou, Shenzhen, Chongqing, Tianjin en Peking, vormde Shanghai een positieve uitzondering met een prijsstijging van 2,8%.
Quid AI-financiering?
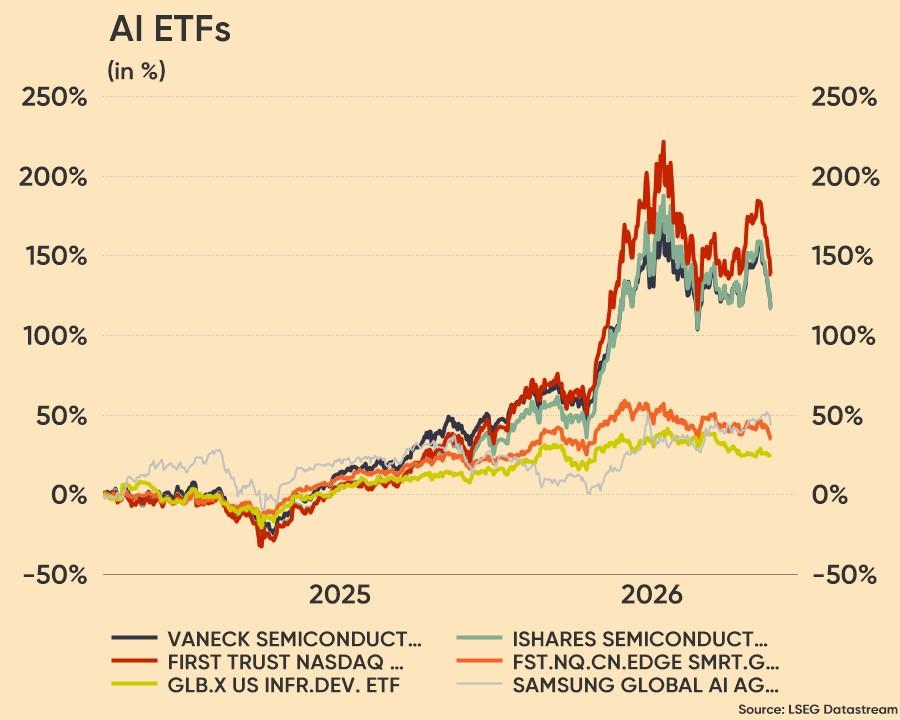
Beleggers stellen zich steeds openlijker de vraag of de enorme investeringen in datacenters en rekenkracht zich op afzienbare termijn terugverdienen, zeker nu de financieringskosten stijgen. Aandelen van CoreWeave (-12%), een belangrijke speler in AI-cloudinfrastructuur, diepten het weekverlies uit tot een forse 25%. Ook de chipmakers kregen rake klappen, zodat de Philadelphia Semiconductor Index vrijdag een achtste opeenvolgende dagverlies moest slikken, de langste reeks sinds 2008. Ook software- en cybersecuritynamen als Palo Alto Networks, CrowdStrike, Cloudflare en Snowflake deelden in de malaise.
Stevige verliezen links en rechts, maar op 3 jaar tijd blijven er nog pakken winst over. Om weg te smelten? Of om aan te geven dat een pak spelers wel degelijk groeien en cashen? Wordt vervolgd.
Obligaties wachten af
Met de recente inflatiedata uit de consumenten- en producentensector op zak, was het aan Fed-voorzitter Warsh om tijdens een IMF-bijeenkomst in Bangkok zijn visie over de inflatiedruk te geven. De man gaf weinig concrete signalen over het rentepad eind oktober of december, zodat de markten de kans op een renteverhoging in oktober afbouwden tot 15% en die in december opkrikten. De Amerikaanse 10-jaarsrente daalde 2 basispunten naar 5,08%, terwijl de Duitse evenknie op 3,4% stabiliseerde. De 2-jaarsrente bleef op beide fronten stabiel (4,71% en 3,06%), en zo ook de euro (€1 = $1,1226)
Wat u vandaag mag verwachten?
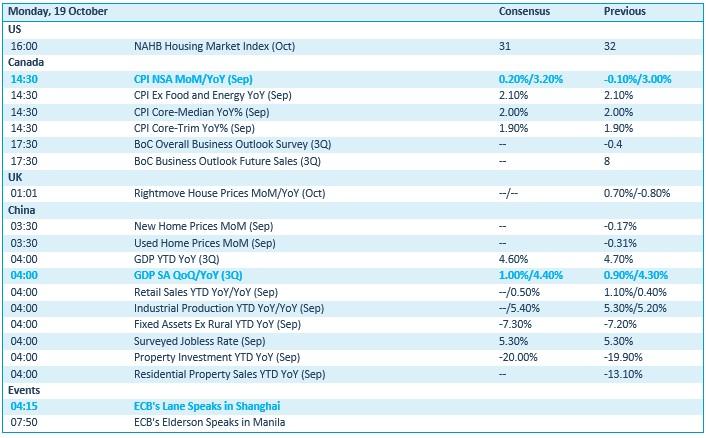
Veel economisch nieuws staat er niet op de agenda, en het belangrijkste passeerde al: Chinese cijfers, waaronder het bbp, kleinhandel, de industriële productie en diverse vastgoedindicatoren. De VS komt met de NAHB-huizenmarktindex, die door de Britten wordt gespiegeld. Verder zijn er nog speeches van ECB-bestuurders Philip Lane en Frank Elderson.
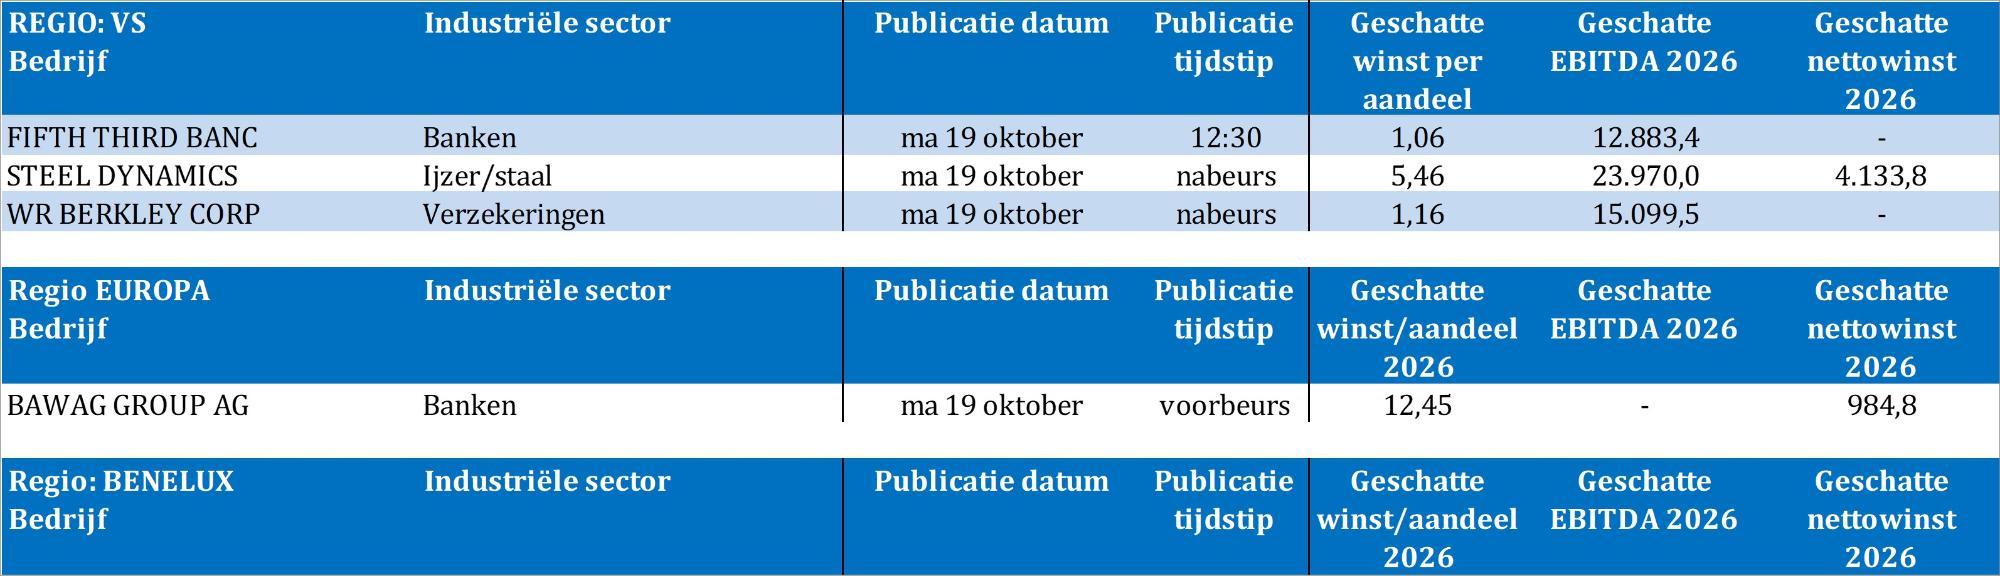
Bedrijfsresultaten komen er vandaag van BAWAG Group, Fifth Third Bancorp, Steel Dynamics en W. R. Berkley, maar in deze rayon mag u later deze week veel, veel meer vuurwerk verwachten. Het is bijvoorbeeld uitkijken naar de winstcijfers van Meta Platforms, Tesla en SpaceX, en mogelijk nog meer naar de kapitaaluitgaven die cruciaal zijn voor het sentiment rond de AI-trade. Als de guidance teleurstelt, kan de druk op de technologiesector verder toenemen; positieve signalen zouden juist een herstel kunnen ondersteunen.