
Alle ogen gericht op Nvidia
Uit het departement: "Beursblik in een notendop"
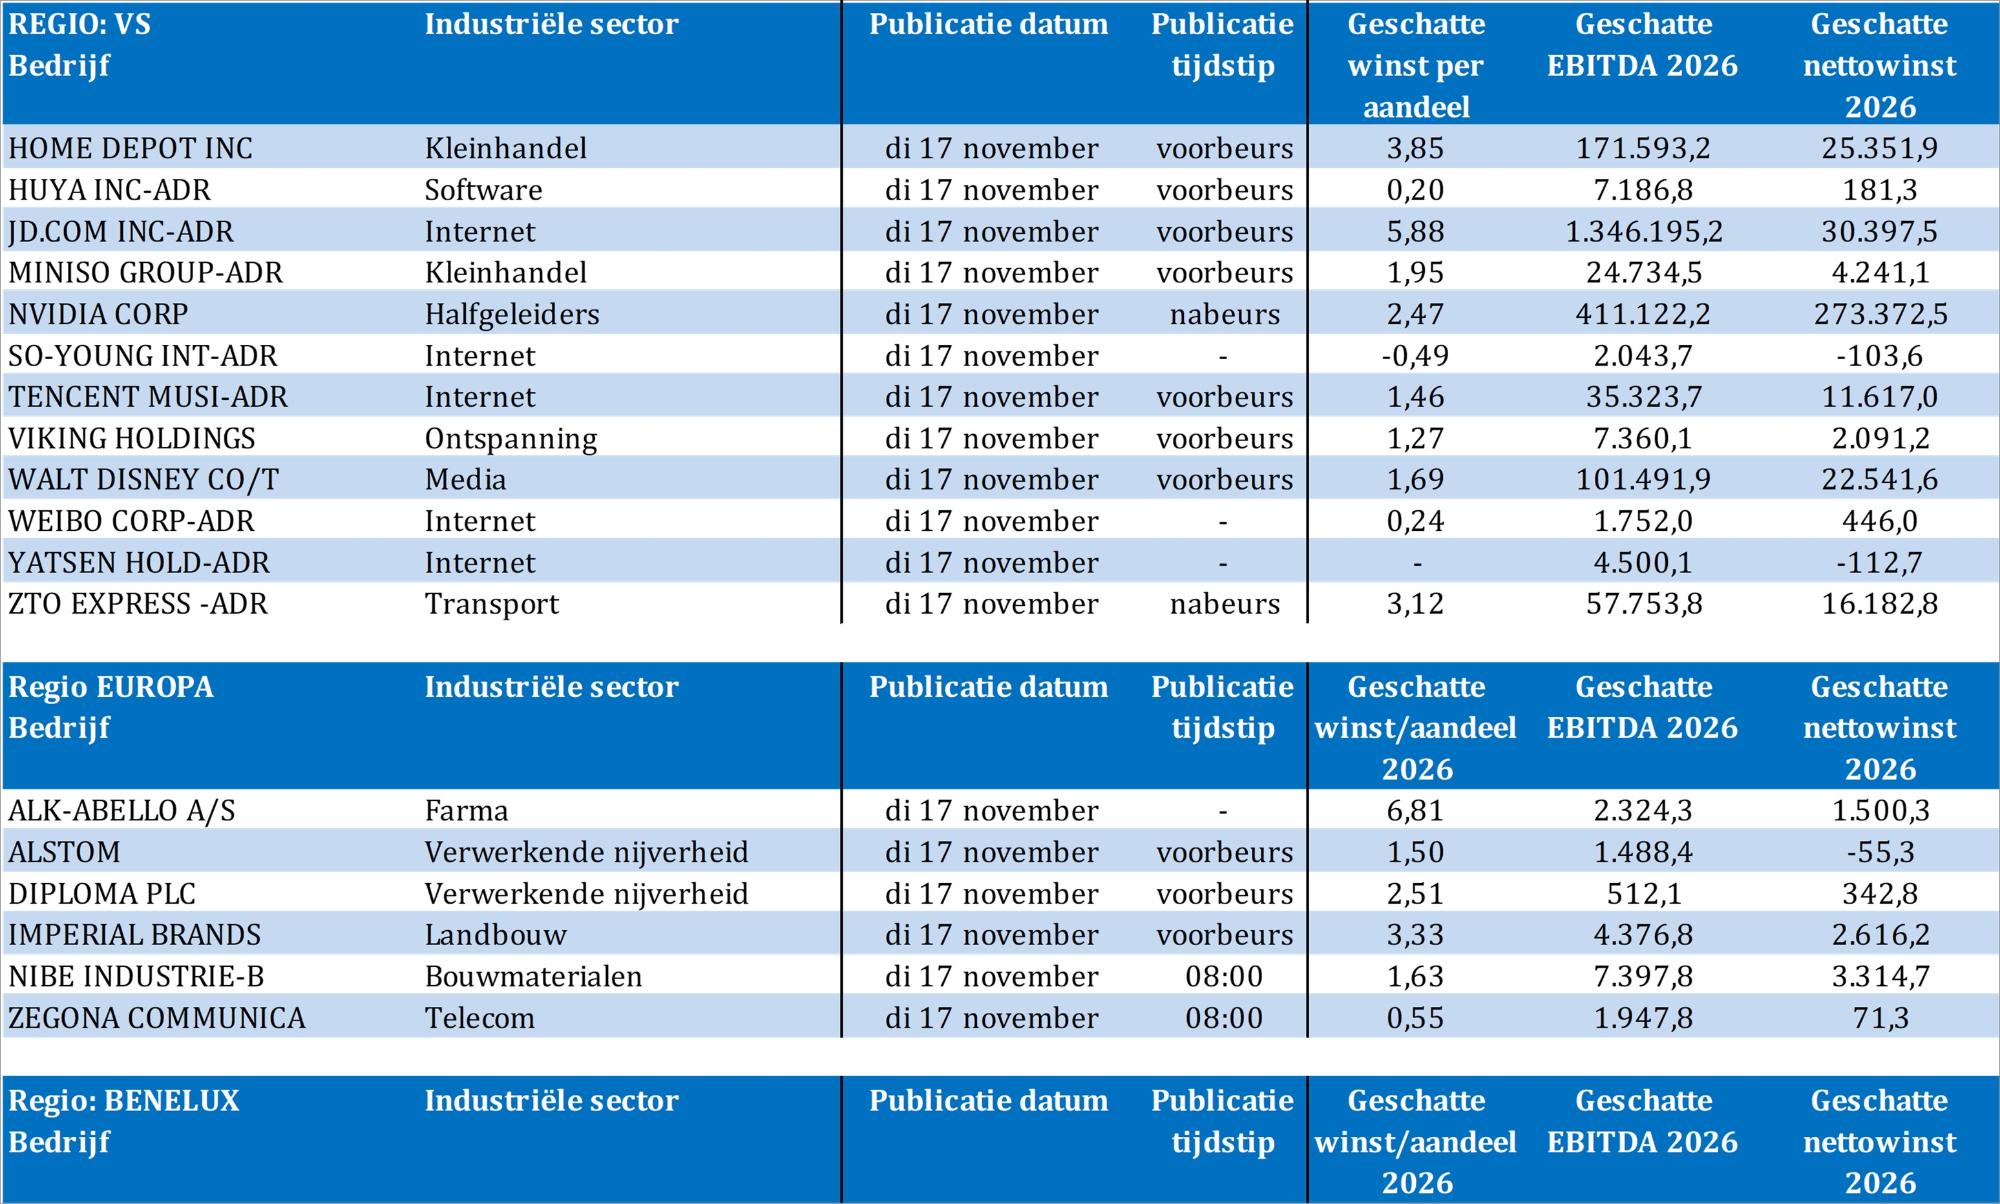
Aanhoudend scepticisme en rentevrees blijven de wereldwijde aandelenmarkten onder druk zetten, met als grootste slachtoffer alles wat van ver of dicht ruikt naar technologie. Er was (en is) een pak nervositeit over de kwartaalcijfers van Nvidia die nabeurs vrijgegeven zullen worden, want die zijn de facto een stresstest voor de volledige AI-handel. Beleggers zoeken aanwijzingen over de vraag naar AI-chips, maar willen ook weten of de miljardeninvesteringen in chips, datacenters en rekenkracht voldoende rendement en vrije kasstromen opleveren. Ook de vraag over de financiering van die infrastructuur staat steeds meer centraal.
Daaraan gelieerd joegen nieuwe Amerikaanse plannen om China verder af te snijden van geavanceerde AI-chips, ook via datacenters in derde landen, beleggers uit technologieaandelen. En dan is er nog de nakende beursgang van AI-ontwikkelaar Anthropic, een tankbeurt die 90 miljard dollar bestaand of vers geld zal onttrekken uit de portemonnee van de beleggers.
Sectorrotatie redt Europa
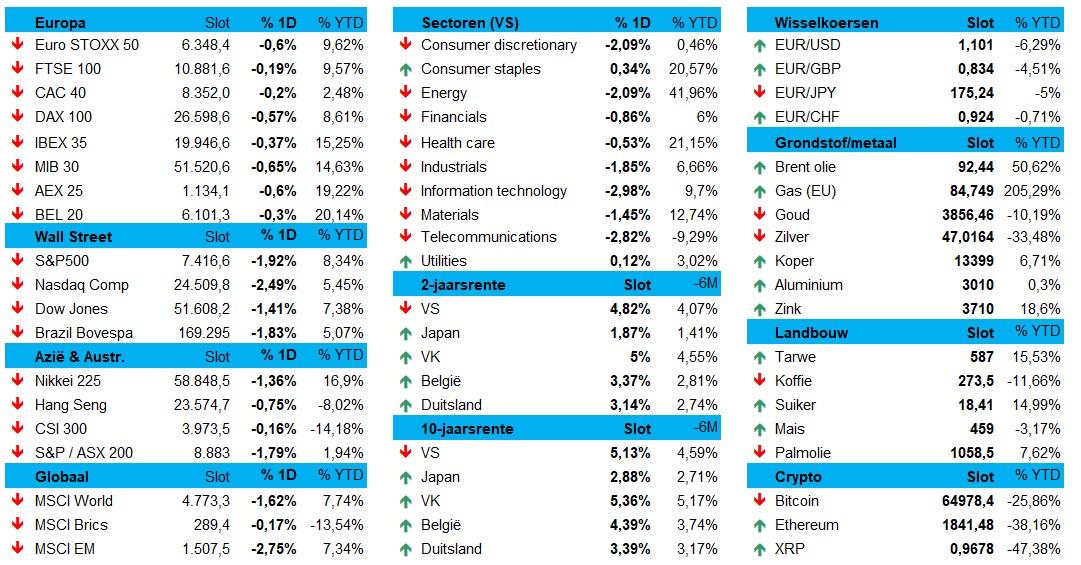
In Europa (-0,25%) viel de schade nog redelijk mee, ondanks een verlies met 0,258% voor de Euro Stoxx 600 een einde maakte aan een vijfdaagse winstreeks. De Duitse DAX (-0,6%), de Franse CAC40 (-0,2%) en de BEL20 (-0,3%) hielden het geen van allen droog, met name de bedrijven die rechtstreeks aan de AI-investeringscyclus zijn blootgesteld. ASML (-2,4%), Aixtron (-2,8%) en Technoprobe (-4,2%) gingen net zoals Siemens Energy (-1,8%) en Legrand (-0,8%), infrastructuurbedrijven die profiteren van de bouw van datacenters, in het rood.
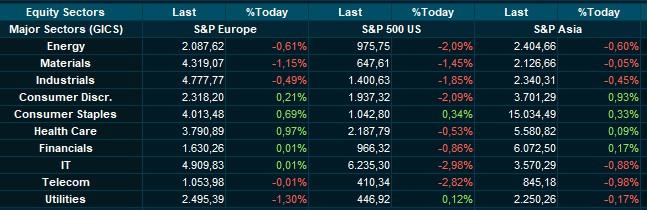
Maar de grotere blootstelling aan defensieve sectoren redde de meubelen, met 0,8% voor de gezondheidszorgsector en stabiliteit ook de luxe- en consumptiegoederen. Ondanks luxe-, industrie- en grondstoffenaandelen blijven gevoelig voor de zwakke Chinese vraag, verhoogde Morgan Stanley gisteren het advies voor Europese aandelen van ‘equalweight’ naar ‘overweight’ omdat Europa minder gevoelig is voor een waarderingscorrectie van de AI-aandelen.
Pre-Nvidia-vrees in de VS en Azië
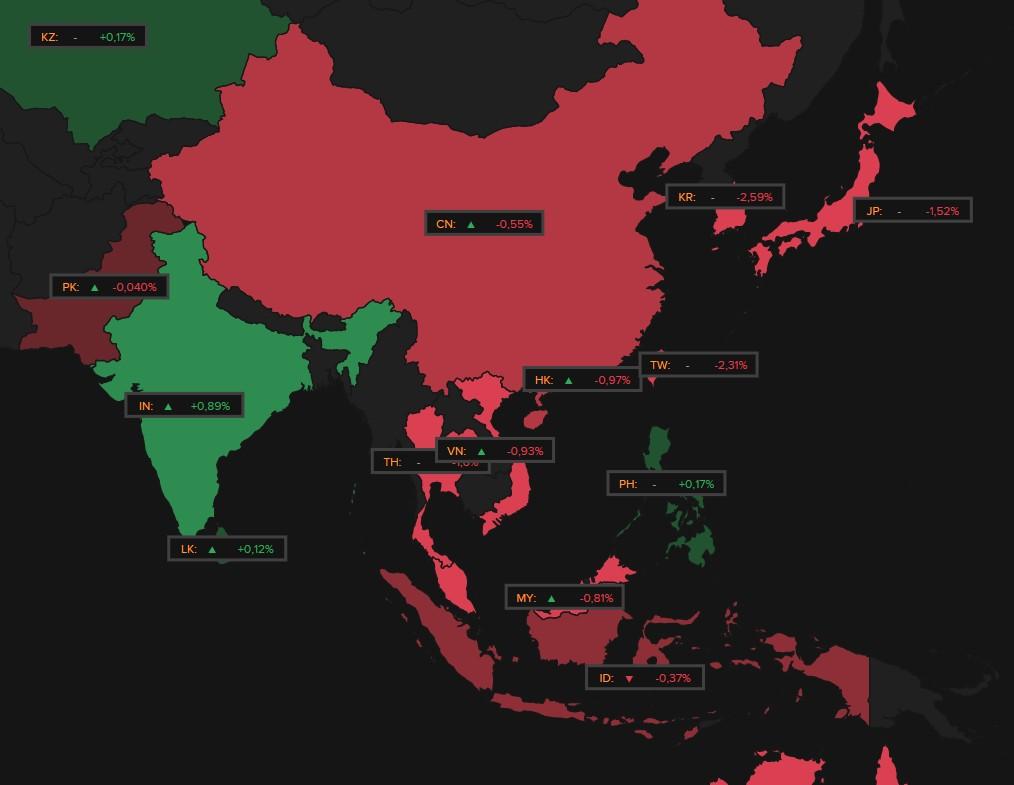
Niet zo in de VS, waar de Nasdaq 2,5% lager dollar, tegenover 1,9% verlies voor de S&P 500 en 1,4% voor de Dow Jones. Nvidia (-4,1%) trok sectorgenoten zoals Intel (-7,0%), Dell Technologies (-7,0%) en AMD (-5,6%) mee naar beneden. De verkoopgolf rolde door naar Azië: Zuid-Korea verloor 2,6%, Taiwan 2,3%, Japan 1,5%, Hongkong 1,0% en China 0,6%. India vormde met een winst van 0,9% de opvallende uitzondering. Advantest (-4,4%), Tokyo Electron (-1,6%) blijven net als Lasertec (-148%), Ibiden (-6,2%), Kioxia (-5%) en SoftBank Group (-4%) vruchteloos zoeken naar vaste grond onder de voeten.
Onderliggend wijzen we er graag op dat er van beleggerscapitulatie geen sprake is, maar van rotatie des te meer. Sinds de recordstand van de S&P 500 op 6 oktober bleven technologie, communicatiediensten en industrie achter, terwijl gezondheidszorg, nutsbedrijven, financiële waarden, vastgoed en basisconsumptie wél goed standhielden. En ondertussen blijven de rentes natuurlijk ook, wat de hele zwik dan weer wel kwetsbaar maakt. De Amerikaanse tienjaarsrente stabiliseerde gisteren rond 5,1%, vlot 30 basispunten meer dan een week eerder, waarbij de kans op een renteverhoging met 25 basispunten ondertussen 90% bedraagt.
Energie op overschot?
Eindigen doen we met de prijs van een vat olie. Die daalde zakte tot 91,6 dollar per vat, omdat een sterkere wereldwijde aanvoer zwaarder woog dan de aanhoudende geopolitieke spanningen in het Midden-Oosten. Het Internationaal Energieagentschap verwacht dit kwartaal een overschot van ongeveer 2 miljoen vaten olie per dag en ook Goldman Sachs mikt op een aanbodsoverschot in 2027. En dat is ergens logisch, want er passeerde 78% meer door de Straat van Hormuz in het derde kwartaal en de productie van Saoedi-Arabië nam in oktober aanzienlijk toe. En als kers op de taart verklaarde de Amerikaanse vicepresident JD Vance dat het conflict met Iran niet zou uitgroeien tot een langdurige militaire inzet, zelfs niet eens meer twee jaar.
Wat u vandaag mag verwachten?
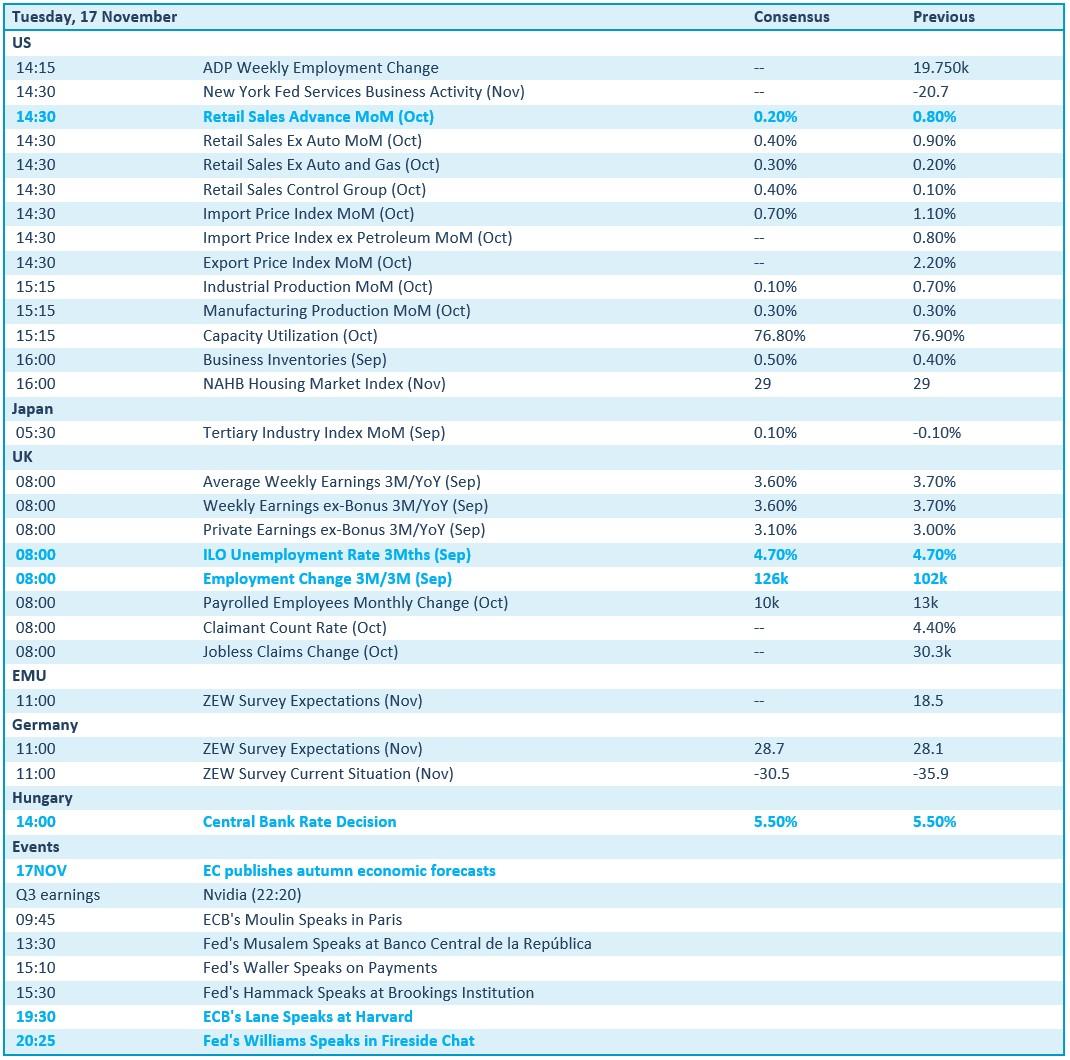
Op de agenda staat eigenlijk enkel Nvidia, maar laat ons de economische cijfers uit de VS misschien ook niet vergeten. Denk aan de detailhandel, invoer- en uitvoerprijzen, industriële productie, bedrijfsvoorraden en het vertrouwen van huizenbouwers. Duitsland en de eurozone trekken een vers blik ZEW-indicatoren open, terwijl de Hongaarse centrale bank de rente kalibreert en de Europese Commissie met economische herfstprognoses op de proppen komt