
AI-pocalypse op komst?
Uit het departement: "Beursblik in een notendop"
Terugblikkend op vrijdag onthouden we een eerder gezapige dag, met hogere beurskoersen. De Euro Stoxx 600 won 0,5%, gegangmaakt door de DAX (+0,8%). Over de week gerekend verloor de index zo’n 2%, nadat de ECB een renteverhoging tot 2,5% flankeerde met de waarschuwing voor aanhoudende inflatiedruk tot in 2027. Maar de S&P 500 klom niettemin 0,9% en de Dow Jones en de Nasdaq 1%. Hardware- en technologieaandelen, waaronder Dell en HP Enterprise, kregen vleugels dankzij sterke resultaten van Oracle. En dan was er nog de Amerikaanse consumenteninflatie, maar die verraste niet.
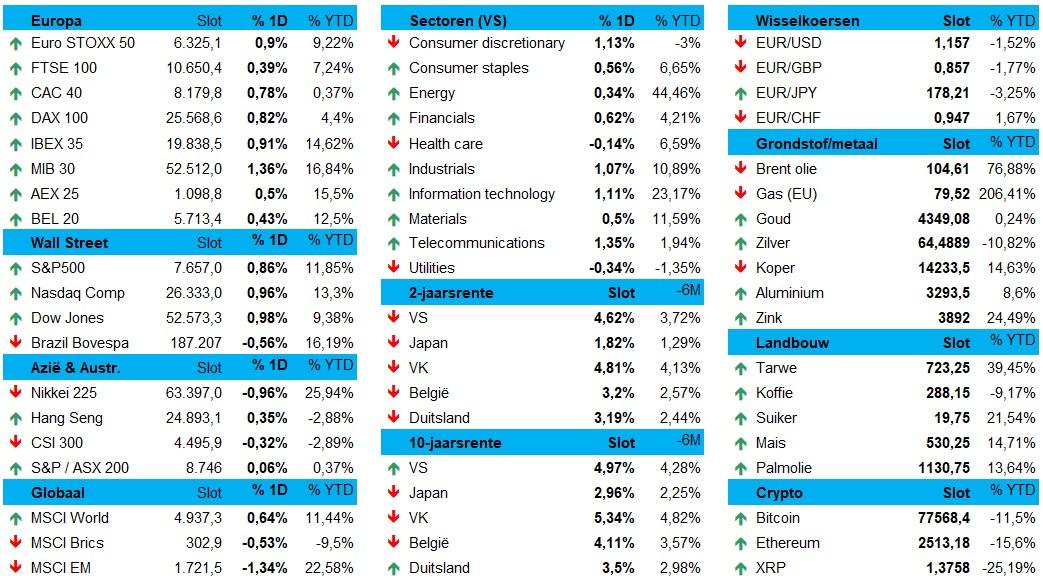
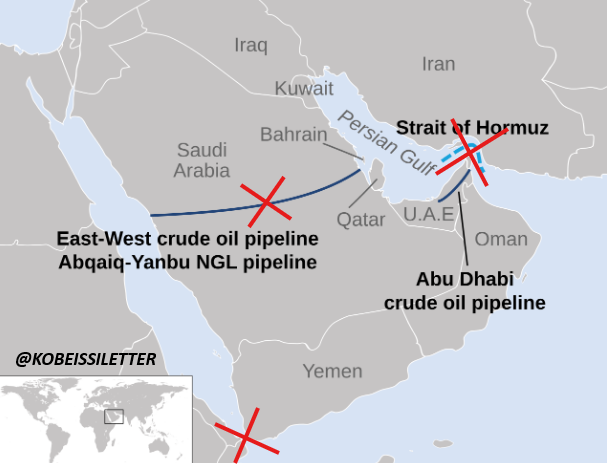
Een vat Brentolie daalde vrijdag nog tot zo’n 104 dollar, maar steeg dit weekend opnieuw 2,84% tot 107,58 dollar. Zelfde scenario voor de Europese gasprijzen (+4% op 82,9 euro/MWh), want het gerommel in het Midden-Oosten blijft een hoofdrol opeisen nadat de Oost-West-pijpleiding van Saoedi-Arabië gesloten werd. Dat haalt 4 miljoen vaten export uit de markt, terwijl ook de negen miljoen vaten die langs de strategische Bab el-Mandebstraat onzeker worden en Hormuz al lang niet meer aan 15 miljoen zit. Dat is een groot stuk van de wereldwijde vraag van 100 miljoen vaten per dag.
AI-pocalypse op komst?
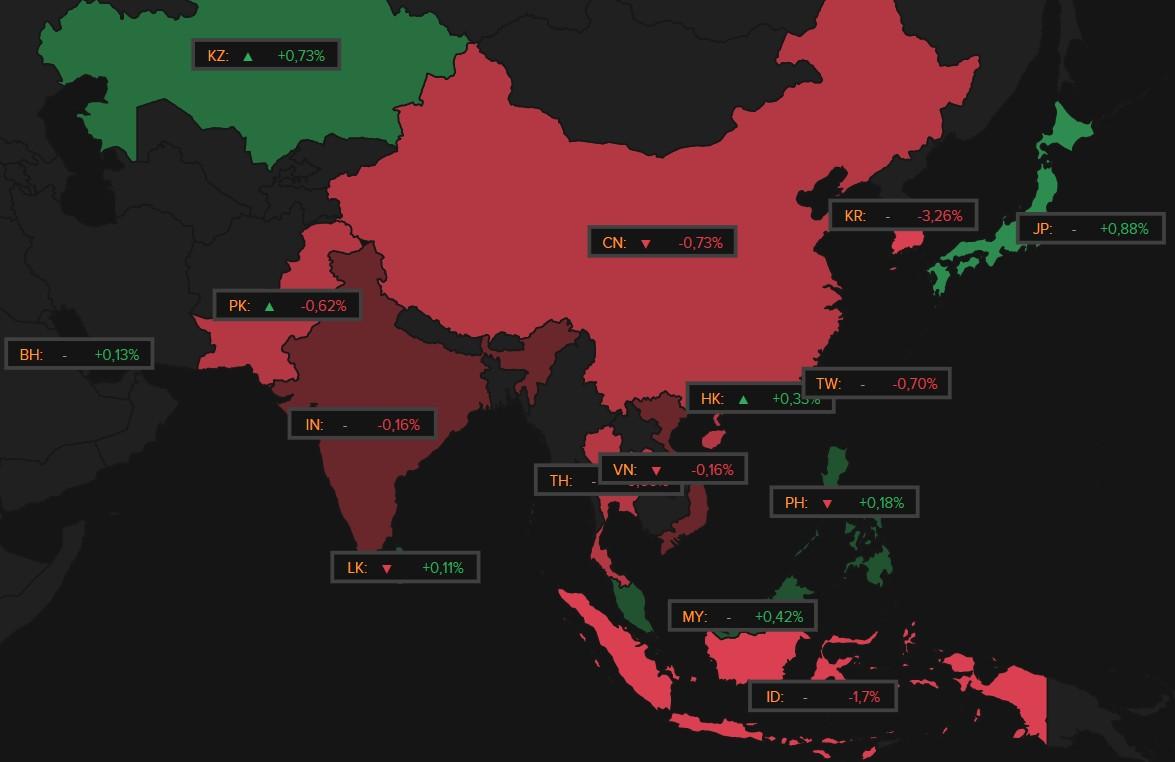
Maar de blik op het Aziatische koersenbord is deze keer minstens even belangrijk, zoniet nog meer. Japan (0,7%) en Hongkong (+0,4%) trokken wel nog door, maar Taiwan (-0,7%) en China (-0,3%) konden geen vuist maken, terwijl India de deuren dichthield voor Ganesh Chaturthi. Maar Zuid-Korea (-2,67%) kende een baaldag na een weekend dat bol stond van waarschuwingen door de AI-bedrijven.
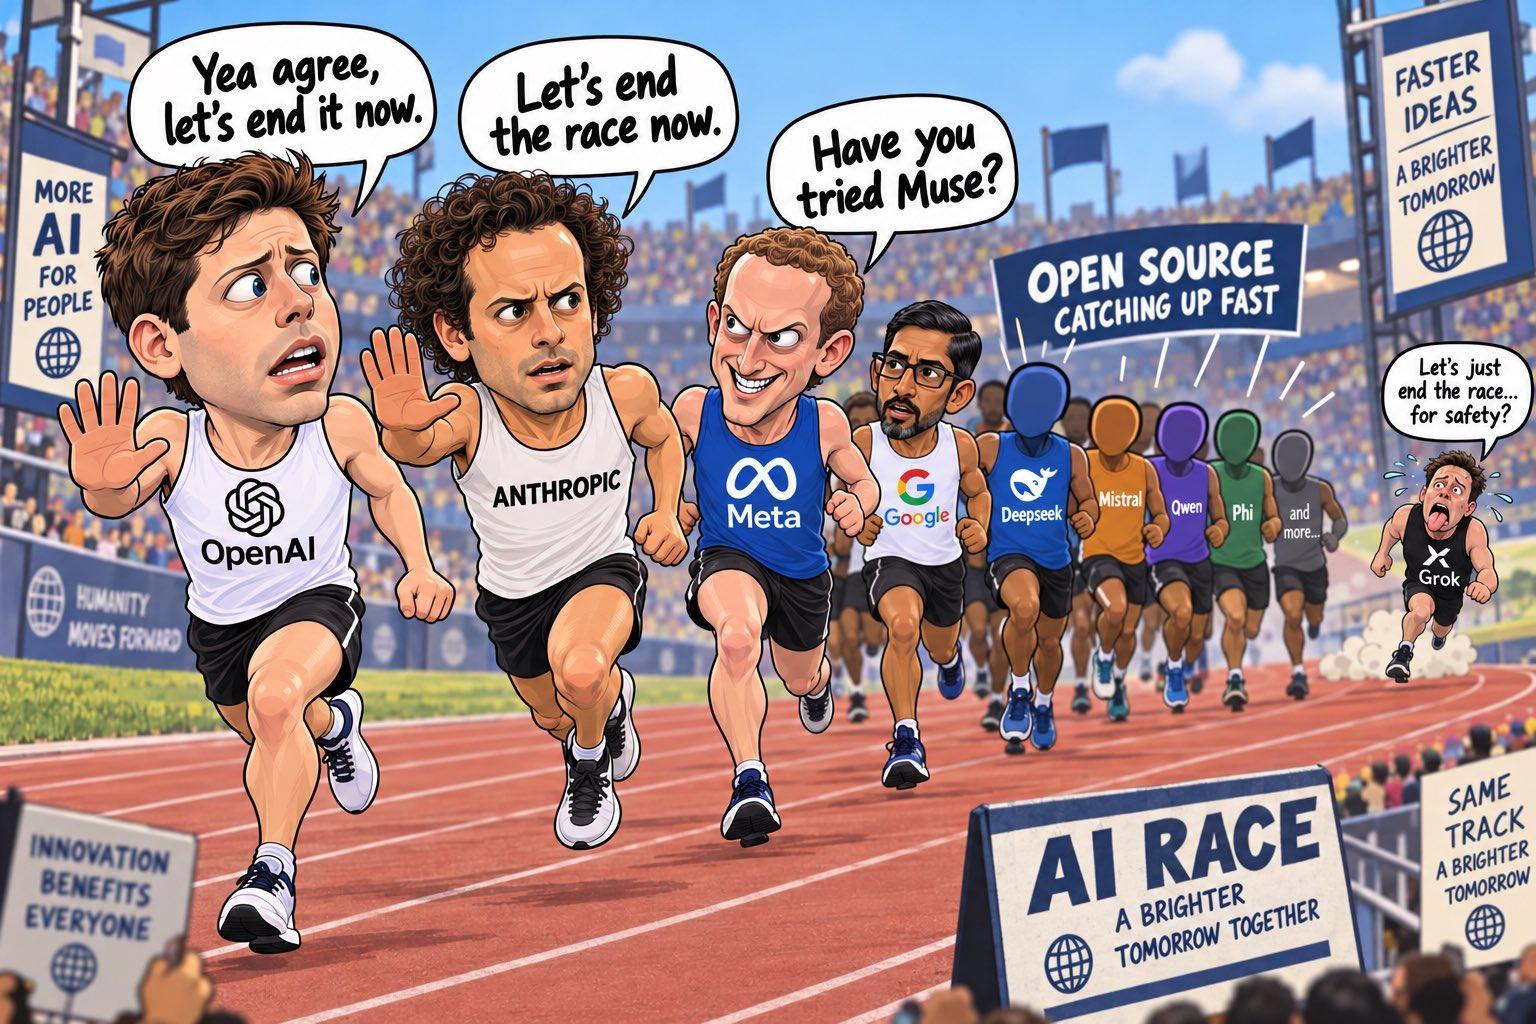
Door de kracht van AI en de risico’s die we daardoor lopen, besliste niemand minder dan Anthropic CEO Amodei om de ontwikkeling van de krachtigste AI-modellen bewust te vertragen. Dat moet toelaten om de focus op veiligheid te houden en de krachtigere AI-modellen beheersbaar houden. OpenAI’s Sam Altman en Elon Musk schaarden zich publiek achter dat standpunt.
Aziatische tech onder druk
Voldoende om de vrees voor minder agressieve investeringen in de verdere opschaling van AI-capaciteit te voeden, wat tot een “AI-pocalypse” kan leiden (nadat AI zélf al tot de SaaS-pocalypse leidde). Tot nader order wijzigt er niets aan de structurele investeringsnoden van de sector, maar de waardering van die AI-waardeketting, waaronder chipproducenten, chipleveranciers en alles en iedereen die zich onledig houdt met AI-infrastructuur en datacentra, wordt onzekerder. Dat Zuid-Korea ‘amper’ 3,2% verliest, valt ogenschijnlijk mee, maar de beide geheugenchippers zoals Samsung (-3,8%) en SK Hynix (-6,7%) noteerden dan ook absoluut niet aan hoge waarderingen. Softbank donderde zelfs 11% lager, terwijl de Nasdaq-futures zo’n 1,3% lager noteren, al is het nog vroeg dag.
Amerikaanse inflatiecijfers
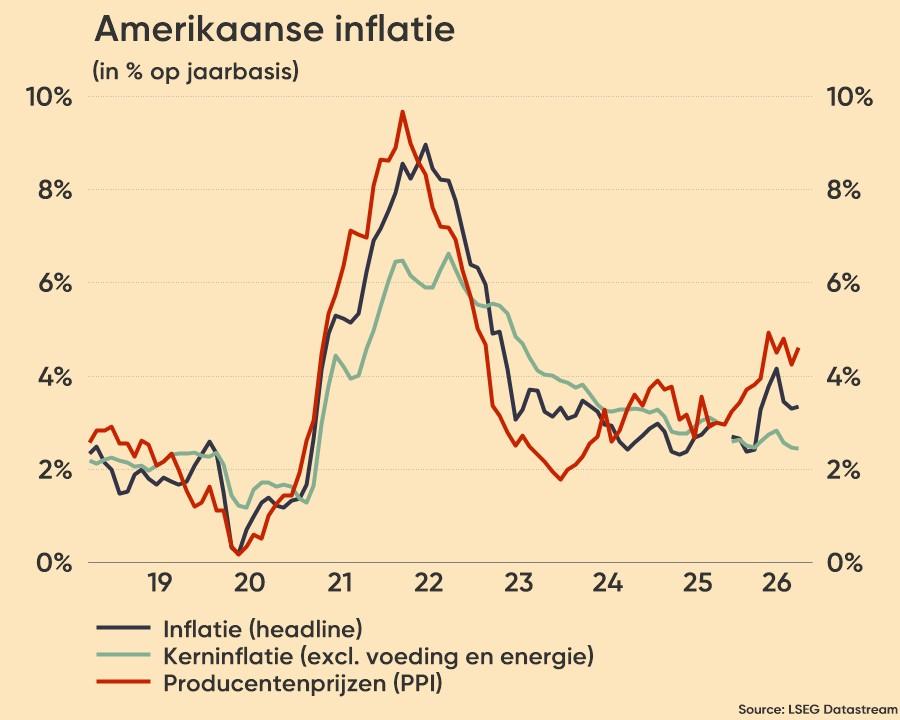
Het is nu afwachten wat de Fed deze week gaat beslissen. En dat de belangrijke consumentenprijsindex (CPI) van vorige week vrijdag in de VS in beeld. Die steeg in augustus zoals verwacht met 0,4% op maandbasis, zodat de inflatie opklom tot 3,4% op jaarbasis. De kerninflatie bleef stabiel, namelijk 2,45% op jaarbasis. Een renteverhoging deze week is daarmee een quasi-zekerheid (90%), met een vervolg in december grotendeels ingeprijsd.
De Amerikaanse 2- en 10 jaarsrentes stabiliseerden op 4,61% en 4,97%. Zelfde voor de Duitse rentes, die op respectievelijk 3,2% en 3,51% noteren. De euro verloor 0,28% tegenover de dollar (€1 = $1,1564) na de publicatie van Amerikaanse inflatiecijfers, terwijl de goudprijs 0,5% verloor tot 4.325,43 dollar.
Wat u vandaag mag verwachten?
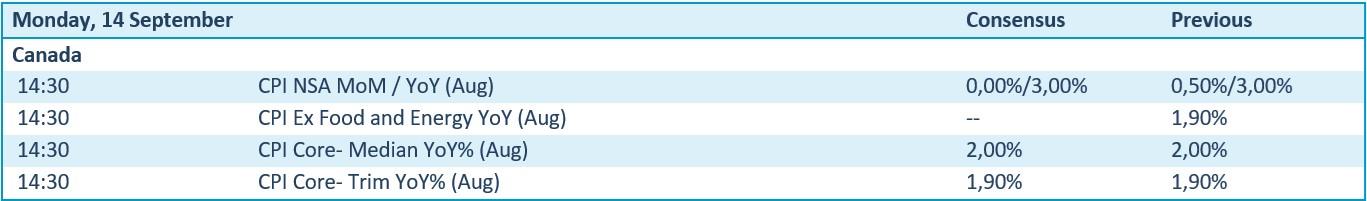
Er staat amper nieuws op de economische kalender, behalve het onbelangrijke Canadese inflatierapport van augustus. En qua bedrijfsresultaten is het let Julong Holding en Uxin ook al niet veel soeps. We kijken daarom reikhalzend uit de rentevergadering van de Amerikaanse centrale bank later deze week, alsook een speech van onze eigenste Ursula Von Der Leyen.