
KBCS Top Pick selectie: exit Corbion en welkom Exor
KBC Securities vervangt Corbion door Exor in de Top Pick Selectie, een maand nadat ook al Kinepolis en Ahold Delhaize werden opgenomen. De omvat nu Ahold Delhaize, Azelis, D’Ieteren, DEME, EVS, Exor, Fagron, IBA, Kinepolis, Proximus, Sofina, Vopak en Wolters Kluwer. Vorige maand presteerden Corbion (+11,7%), Fagron (+6,1%), Kinepolis (+5,6%) en Ahold Delhaize (+4,4%) hebt best, terwjil EVS (-7,3%), D'Ieteren (-6,2%), Proximus (-3,7%) en DEME (-3,6%) onderaan de ladder bungelden.
Toevoeging van Exor
Exor is een Europese gediversifieerde holdingmaatschappij, met hoofdkantoor in Amsterdam en genoteerd aan Euronext Amsterdam. Het bedrijf werd in 1927 opgericht als IFI door senator Giovanni Agnelli om de familiebelangen in Fiat te beheren. Het ontwikkelde zich via de fusie van IFI en IFIL in 2009 tot Exor, waarmee het zijn huidige structuur als wereldwijde langetermijninvesteerder vestigde.
Bijna een eeuw lang heeft Exor iconische bedrijven opgebouwd en geïnvesteerd in auto-industrie, landbouw, media, gezondheidszorg, luxe en sport, waaronder Ferrari, Stellantis, CNH, Philips, The Economist en Christian Louboutin. Onder CEO John Elkann heeft het bedrijf een gedisciplineerde, geduldige kapitaalaanpak gehandhaafd die geworteld is in de erfenis van Agnelli, met de focus op het samenstellen van NAV per aandeel over meerdere jaren.
De portefeuille van Exor is geëvolueerd van een geconcentreerde set controlerende belangen tot een bredere verzameling van belangrijke of referentieaandelen. Het heeft doorgaans materiële economische en stemrechten en speelt een actieve governancerol. Het blijft bewust niet-operationeel en vermijdt synergieën tussen bedrijven. Belangrijke beursgenoteerde belangen zijn tegenwoordig Ferrari (grootste positie), Philips, CNH en Stellantis, naast een groeiende allocatie aan het onafhankelijk beheerde investeringsplatform Lingotto en een selecte groep niet-beursgenoteerde bedrijven.
De belangrijkste aandelen in de portefeuille van Exor zijn onder meer Ferrari, Philips, CNH en Stellantis, die tekenen voor zo’n 70% van de intrinsieke waarde (NAV) en dus het grootste deel van de prestaties aanleveren. Dit zijn hoogwaardige, wereldwijd toonaangevende activa in hun markten.
- Ferrari (~38% van de NAV / €12,3 miljard): Een van 's werelds meest onderscheidende luxemerken, dat erfgoed, technologie en racen combineert. Beperkte productie, sterke prijsmacht, diepe klantloyaliteit en uitbreiding van het merkecosysteem (inclusief Lifestyle) ondersteunen veerkrachtige vraag en hoge marges over cycli heen. In de eerste helft van 2026 leverde Ferrari opnieuw sterke resultaten, verhoogde de jaarverwachtingen en onthulde nieuwe modellen zoals de Luce en 12Cilindri Manuale. Exors overtuiging blijft onverminderd; de aandeelhoudersovereenkomst met de Ferrari-familie werd aan het begin van het jaar verlengd, waarmee de langetermijneigendomsstabiliteit werd bevestigd.
- Philips (~14% van de NAV / €4,4 miljard): Een gefocuste leider in gezondheidstechnologie die opereert op het snijvlak van klinische zorg en informatietechnologie. Na succesvol te zijn overgestapt van een breed consumentenconglomeraat, bekleedt Philips leidende posities in groeiende segmenten zoals minimaal invasieve procedures. Exor ondersteunt de langetermijnstrategie van het bedrijf van innovatiegedreven groei en gedisciplineerde uitvoering. De samenwerkingsovereenkomst werd bijgewerkt, waardoor Exor zijn aandelenbelang kon vergroten (dat vervolgens werd verhoogd tot een potentiële 22%).
- CNH (~11% van de NAV / €3,6 miljard): Een wereldklasse apparatuur- en dienstenbedrijf gericht op landbouw en bouw. CNH transformeert tot een technologiegedreven leider in precisielandbouw, waarbij sensoren, automatisering en datagedreven oplossingen worden geïntegreerd. Ondanks het cyclische karakter van de sector richt het bedrijf zich op uitvoering, kostendiscipline en zijn technologische roadmap. De structurele vraag naar productiviteitsverhogende oplossingen vormt de basis voor langetermijnwaardecreatie. Een van de sterkste presteerders in het eerste halfjaar van 2026.
- Lingotto (~14% van NAV / €4,4 miljard): Exor's onafhankelijk beheerde investeringsplatform blijft groeien. In de eerste helft van 2026 zette Exor nog eens €0,3 miljard in zijn publieke en private strategieën. Het mandaat van Lingotto is om aantrekkelijke langetermijnrendementen te leveren, voornamelijk via prestaties in plaats van kapitaalinstroom.
- Juventus (~1,7% van de NAV / €0,6 miljard): Controlerend belang in een van de meest iconische voetbalclubs, maar de waarde daalde ~29% in de eerste helft van 2026. De club heeft zojuist een nieuwe kapitaalverhoging van €250 miljoen voorgesteld (Exor injecteert direct €60 miljoen en onderborg de rest). Gezien de bescheiden omvang, herhaalde cash calls en volatiliteit blijft het meer een emotionele/erfgoedbezit voor de familie Agnelli dan een kern van NAV.
Al bij al meent KBC Securities dat Exor momenteel een aantrekkelijk instappunt biedt. De korting op de intrinsieke waarde blijft hoog ondanks het langetermijn track record van het bedrijf en de hoge kwaliteit van de kernbelangen (Ferrari, Philips, CNH en anderen). De voortdurende portefeuillevereenvoudiging genereert aanzienlijke liquiditeit terwijl de balans sterk blijft, waardoor Exor zowel kapitaal kan beschermen in onzekere markten als om doortastend op nieuwe kansen te handelen. Een succesvolle grotere overname of goede prestaties van de bestaande portefeuille kan helpen om de korting te verkleinen en het aandelenkoersmomentum te stimuleren. Noteert ook dat Exor een nieuw aandeleninkoopprogramma aankondigde van maximaal 500 miljoen euro.

Verwijdering van Corbion
De aandelenkoers van Corbion is sinds de publicatie van de 1H-resultaten eind juli met circa 15% gestegen. Na deze solide prestatie hebben we besloten Corbion van onze Dynamic Top Pick-lijst te verwijderen, terwijl we onze BUY-rating op het aandeel behouden. We herinneren eraan dat de organische omzetgroei in het tweede kwartaal van 22026 is versneld tot 8,5%, met een organisch stijging van 4,2% voor aangepaste EBITDA. Voor het hele jaar behield de groep haar organische omzetgroei van 3-6% en de FCF-richtlijn van € 85-90 miljoen, terwijl het EBITDA-margedoel iets werd verlaagd tot >16%, vanwege hogere inflatie, wat invloed heeft op de vracht- en energiekosten.
Belangrijk is dat het management voorspelt dat de verkoopprijzen voor Omega-3-olie aanzienlijk zullen stijgen vanaf het derde kwartaal van 2026. De hogere visolieprijzen creëren een positieve context voor de groep om nieuwe meerjarige contracten in de aquacultuurmarkt te onderhandelen. Corbion streeft er nog steeds naar om de aangepaste EBITDA-marge te verhogen tot bijna 18% tegen 2028. Aan de strategische kant is er een desinvesteringsproces voor de PLA-activiteiten gaande en een verkoop zou het activiteitenprofiel van de groep verder aanscherpen.
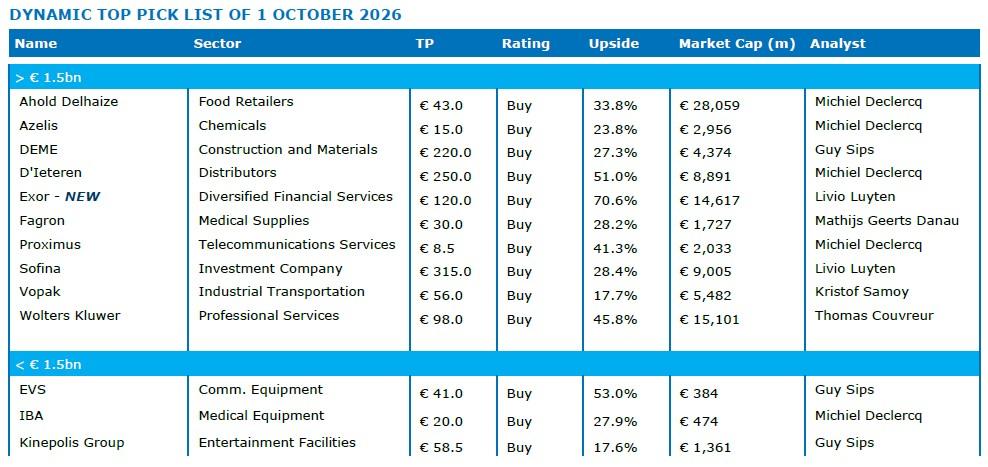
De huidige Top Pick lijst
In onze Benelux-selectie hebben we een blootstelling van 36% aan cyclische industrieën tegen aantrekkelijke waarderingen, die vaak zijn Presteerde slechter dan de markt. De technologiesector heeft een gewicht van 8% in onze portefeuille. We hebben gemerkt dat sommige aandelen dat wel hebben gedaan aanzienlijk beïnvloed door kleine tegenslagen, maar deze kunnen veerkrachtiger blijken te zijn in het boekjaar 2026 naarmate beleggers op zoek zijn naar ondergewaardeerde kansen.
Prestatie tot dusver
Sinds de publicatie van de Dynamic Top Pick List op 3 september 2026 heeft de selectie een prestatie van 0,4% behaald, gemiddeld 1,5% beter dan de 3 indices (AEX, Bel20 en Eurostoxx50). De best presterende aandelen vorige maand waren Corbion (+11,7%), Fagron (+6,1%), Kinepolis (+5,6%) en Ahold Delhaize (+4,4%), terwijl de slechtst presterende aandelen EVS (-7,3%), D'Ieteren (-6,2%), Proximus (-3,7%) en DEME (-3,6%) waren.
