

Franse infrastructuurkampioenen moeten meer bijdragen
Uit het departement: “De prijs van succes”
De Franse regering overweegt een forse verhoging van de sectorspecifieke TEITLD-belasting ((Taxe sur les Infrastructures de Transport de Longue Distance) voor uitbaters van transportinfrastructuur als onderdeel van de begroting voor 2027. Het voorstel zou het huidige belastingtarief verhogen van 4,6% van de omzet naar maximaal 12,2% voor de meest winstgevende operatoren. Daarmee wil de overheid jaarlijks ongeveer 800 miljoen euro extra ophalen, waardoor de totale opbrengst zou stijgen tot ongeveer 1,4 miljard euro per jaar.
Waar gaat het precies over?
De ‘Taxe sur les Infrastructures de Transport de Longue Distance’ werd ingevoerd in 2024 en is vooral van toepassing op exploitanten van tolwegen en luchthavens. De heffing wordt berekend op basis van de omzet, niet op basis van de winst. Ze geldt voor bedrijven met meer dan €120 miljoen jaarlijkse omzet én die aan bepaalde rendabiliteitscriteria voldoen. Omdat deze belasting niet fiscaal aftrekbaar is voor de vennootschapsbelasting, weegt ze extra zwaar op de betrokken ondernemingen.
Volgens de Franse overheid is het redelijk dat zeer winstgevende infrastructuuractiva meer bijdragen aan de overheidsfinanciën, zeker nu Frankrijk zijn begrotingstekort moet terugdringen. Het voorstel moet echter nog worden goedgekeurd door het parlement. De uiteindelijke tarieven en berekeningsmethodes kunnen tijdens het wetgevend proces nog wijzigen.
Waarom zijn beleggers bezorgd?
Het grote verschil met een klassieke belasting op winst is dat deze heffing wordt aangerekend op de omzet. Bedrijven moeten ze dus betalen ongeacht hoe hun kosten evolueren. Dat betekent een rechtstreekse impact op de operationele winst en de vrije kasstromen. Analisten verwachten daarom een negatieve marktreactie. De voorgestelde belastingverhoging viseert immers enkele van de meest winstgevende infrastructuuractiva van Europa.
De bezorgdheid gaat verder dan de directe winstdaling. Infrastructuurbedrijven worden vaak gewaardeerd op basis van hun voorspelbare en langlopende kasstromen. Als die toekomstige kasstromen lager uitvallen door hogere belastingen, daalt ook de waarde die beleggers bereid zijn voor deze activa te betalen.
Welke bedrijven worden getroffen?
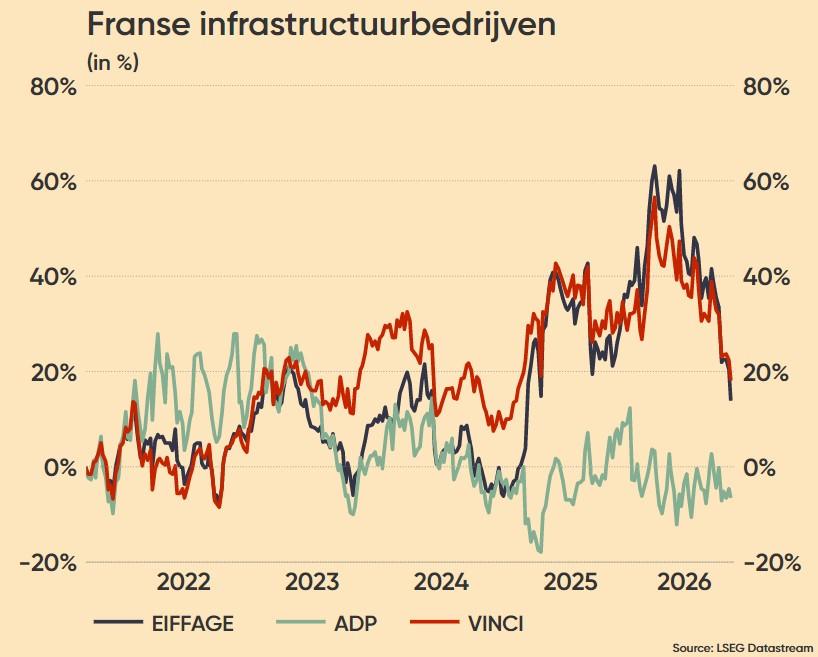
Vinci en Eiffage lijken de grootste verliezers te worden. Beide groepen bezitten omvangrijke Franse autosnelwegconcessies met uitzonderlijk hoge winstmarges. Verschillende analisten schatten dat meer dan 80% van de bijkomende belastingdruk uiteindelijk terechtkomt bij de snelwegactiviteiten.
Indien het maximale belastingtarief wordt ingevoerd, verwachten analisten de volgende negatieve impact op deze bedrijven:
- Vinci: winstdaling van ongeveer 6% tot 9%.
- Eiffage: winstdaling van ongeveer 7% tot 10%.
- Aéroports de Paris (ADP): winstdaling van ongeveer 5% tot 12%, al kan een groot deel daarvan later worden gecompenseerd via hogere luchthaventarieven.
Deze bedrijven lijken dan weer net minder kwetsbaar?
- Luchthavenuitbater ADP beschikt over een zekere bescherming omdat een deel van de hogere kosten kan worden doorgeschoven naar luchtvaartmaatschappijen via hogere tarieven. Analisten schatten dat ongeveer 75% van de bijkomende belastingdruk uiteindelijk kan worden gerecupereerd. Dat proces kan wel twee tot drie jaar duren en vereist goedkeuring van de regulator. Daardoor blijft de impact op ADP negatief, maar zou de economische schade op lange termijn beperkter kunnen zijn dan bij exploitanten van tolwegen.
- Getlink, de uitbater van de Kanaaltunnel tussen Frankrijk en het Verenigd Koninkrijk, wordt doorgaans beschouwd als grotendeels afgeschermd. De concessie valt immers niet onder het Franse binnenlandse belastingregime voor transportinfrastructuur.
Wat zijn de volgende stappen?
Beleggers moeten er rekening mee houden dat het voorlopig slechts om een voorstel gaat en nog niet om definitieve wetgeving. Een gelijkaardige poging om deze belasting te verhogen haalde vorig jaar uiteindelijk niet de eindversie van de Franse begroting. Bovendien vechten Vinci en Eiffage de bestaande belasting al juridisch aan. Als de verhoging wordt goedgekeurd, ligt bijkomende juridische actie voor de hand.
Ook herinnert de voorgestelde belastingverhoging beleggers eraan dat politieke en regelgevende risico's ook een belangrijke rol spelen bij infrastructuurbeleggingen, zelfs wanneer die traditioneel worden beschouwd als stabiele en defensieve activa.