De industriële opportuniteit achter 800VDC
Uit het departement: “Volt omhoog, ampère omlaag:”
De AI-boom wordt meestal besproken in termen van GPU's, chips en netwerkapparatuur. Maar naarmate AI-systemen groter en krachtiger worden, duikt een andere flessenhals op: hoe krijg je voldoende elektriciteit tot bij al die energieverslindende serverracks? Daar komt 800VDC in beeld. Wat op het eerste gezicht een technische wijziging lijkt, kan de volledige toeleveringsketen rond AI-datacenters grondig herschikken. De overstap naar hoogspannings-gelijkstroom verandert welke apparatuur nodig is, waar stroom wordt omgezet en uiteindelijk ook waar de meeste waarde wordt gecreëerd.
Waarom AI een nieuwe energiearchitectuur nodig heeft
Traditionele datacenters zijn gebouwd rond racks die enkele tientallen kilowatt verbruiken. De nieuwste generatie AI-systemen evolueert echter richting honderden kilowatt per rack, en mogelijk zelfs meer dan 1 MW. Op dat niveau wordt stroomvoorziening zelf een technische uitdaging.
De logica is eenvoudig: Vermogen = spanning × stroom
Om 1 MW te leveren bij 50 volt heb je theoretisch 20.000 ampère nodig. Bij 800 volt volstaat ongeveer 1.250 ampère. Je transporteert dus dezelfde hoeveelheid vermogen met veel minder stroom. Dat is belangrijk omdat hoge stroomsterktes veel koper vereisen, dikkere busbars en connectoren nodig maken, meer ruimte innemen en grotere warmteverliezen veroorzaken.
Een overstap naar 800VDC kan de koperbehoefte met tot 45% verminderen. Bovendien kunnen de lagere omzettingsverliezen de totale elektrische efficiëntie met ongeveer 5% verhogen ten opzichte van de huidige 54V-architecturen. Kort samengevat: hoe hoger de spanning, hoe lager de stroom. En dat maakt het veel eenvoudiger om enorme hoeveelheden energie door een datacenter te transporteren.
Van een complexe naar een eenvoudigere stroomketen
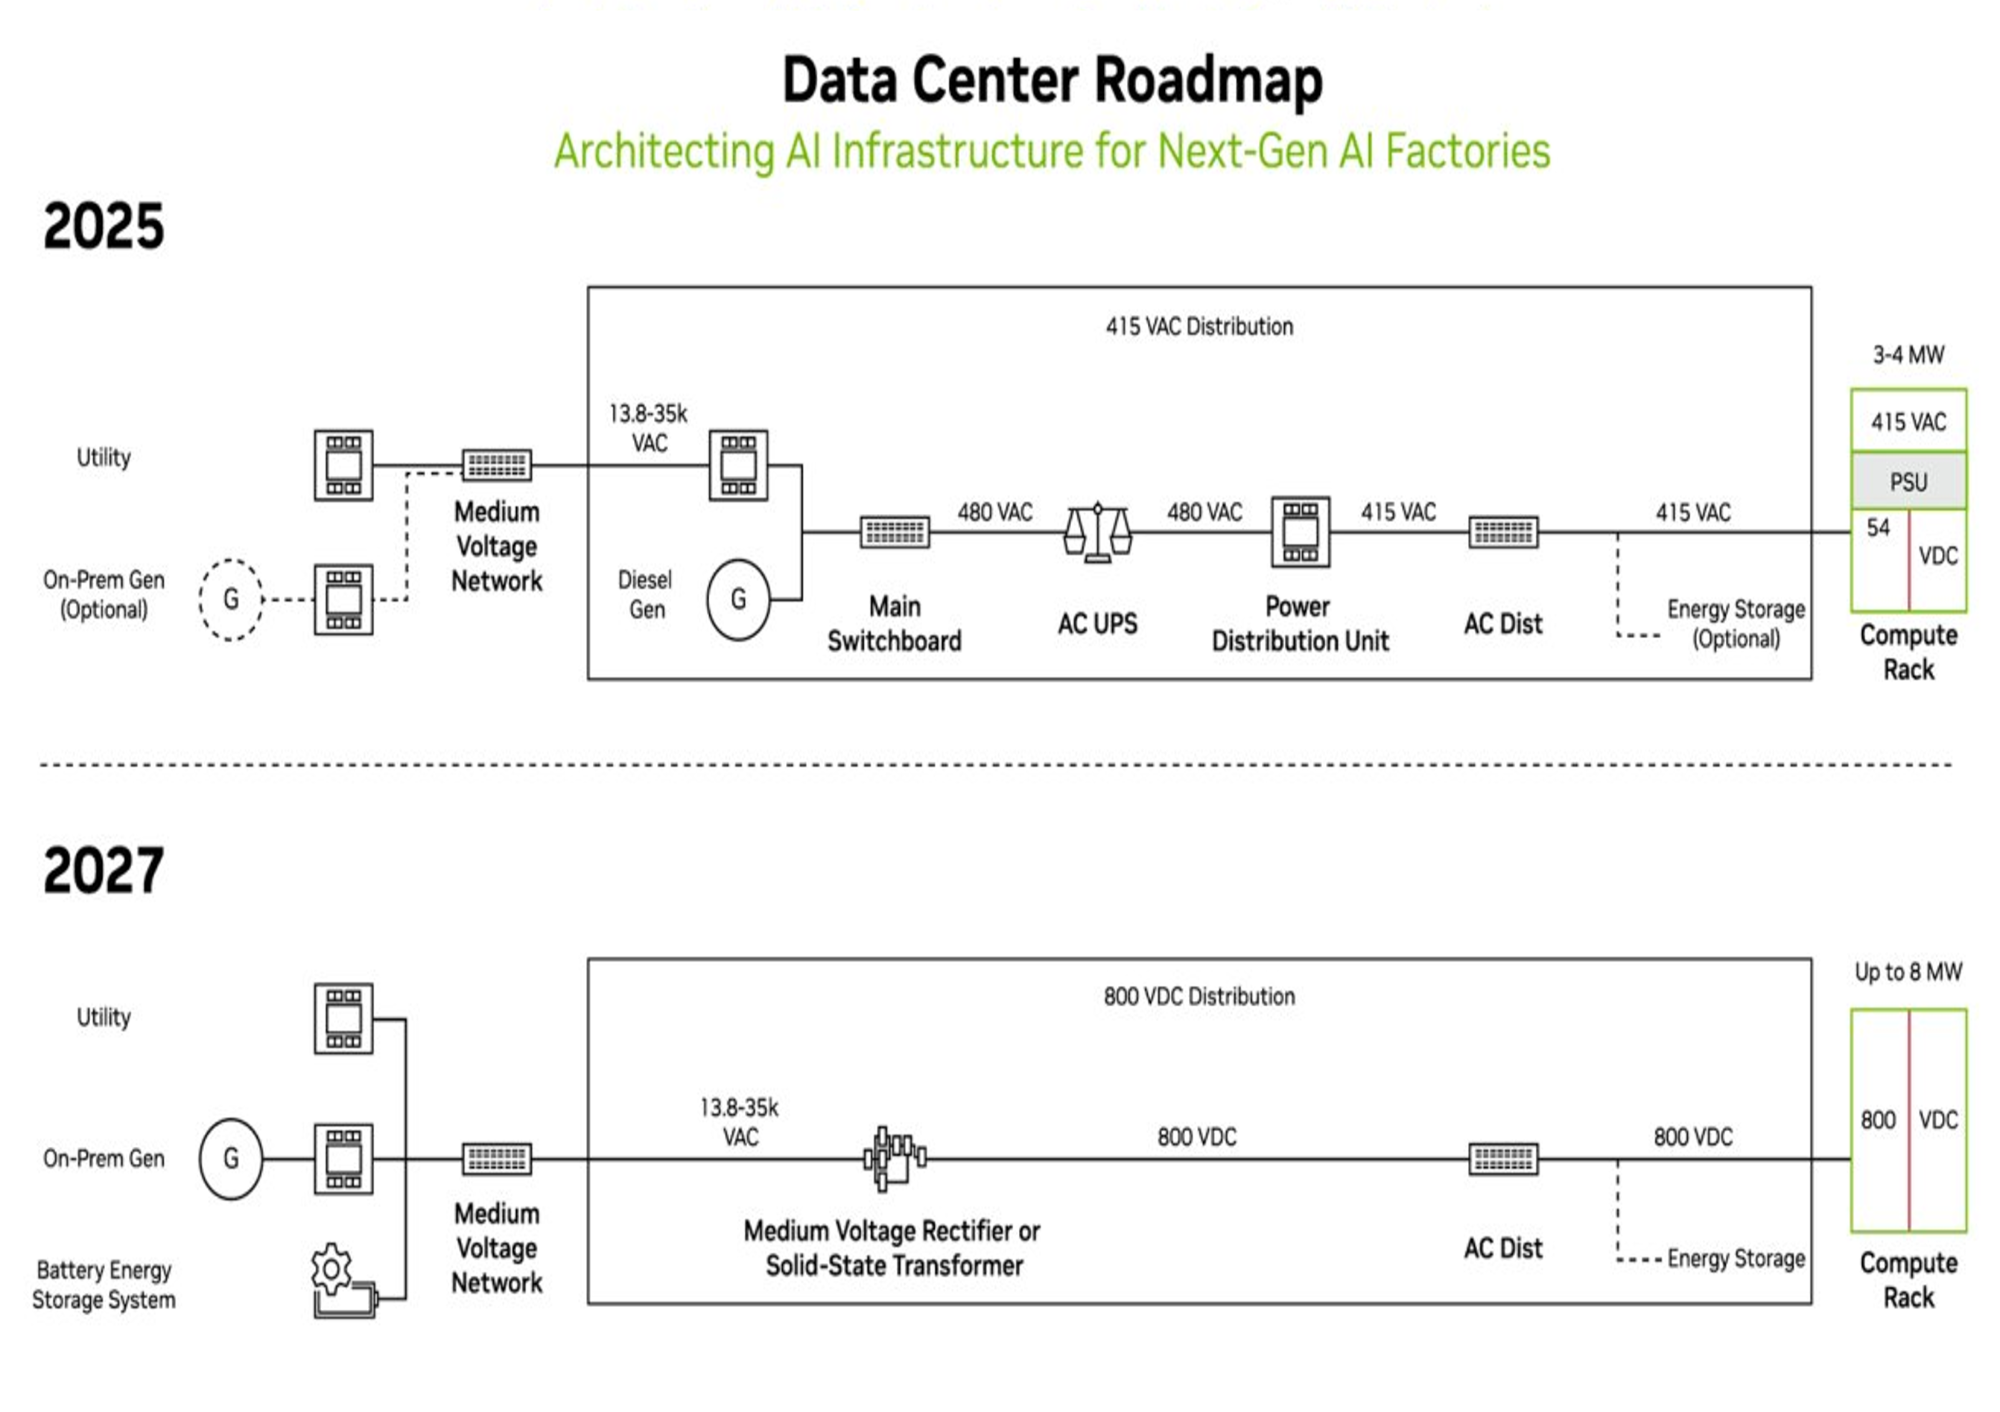
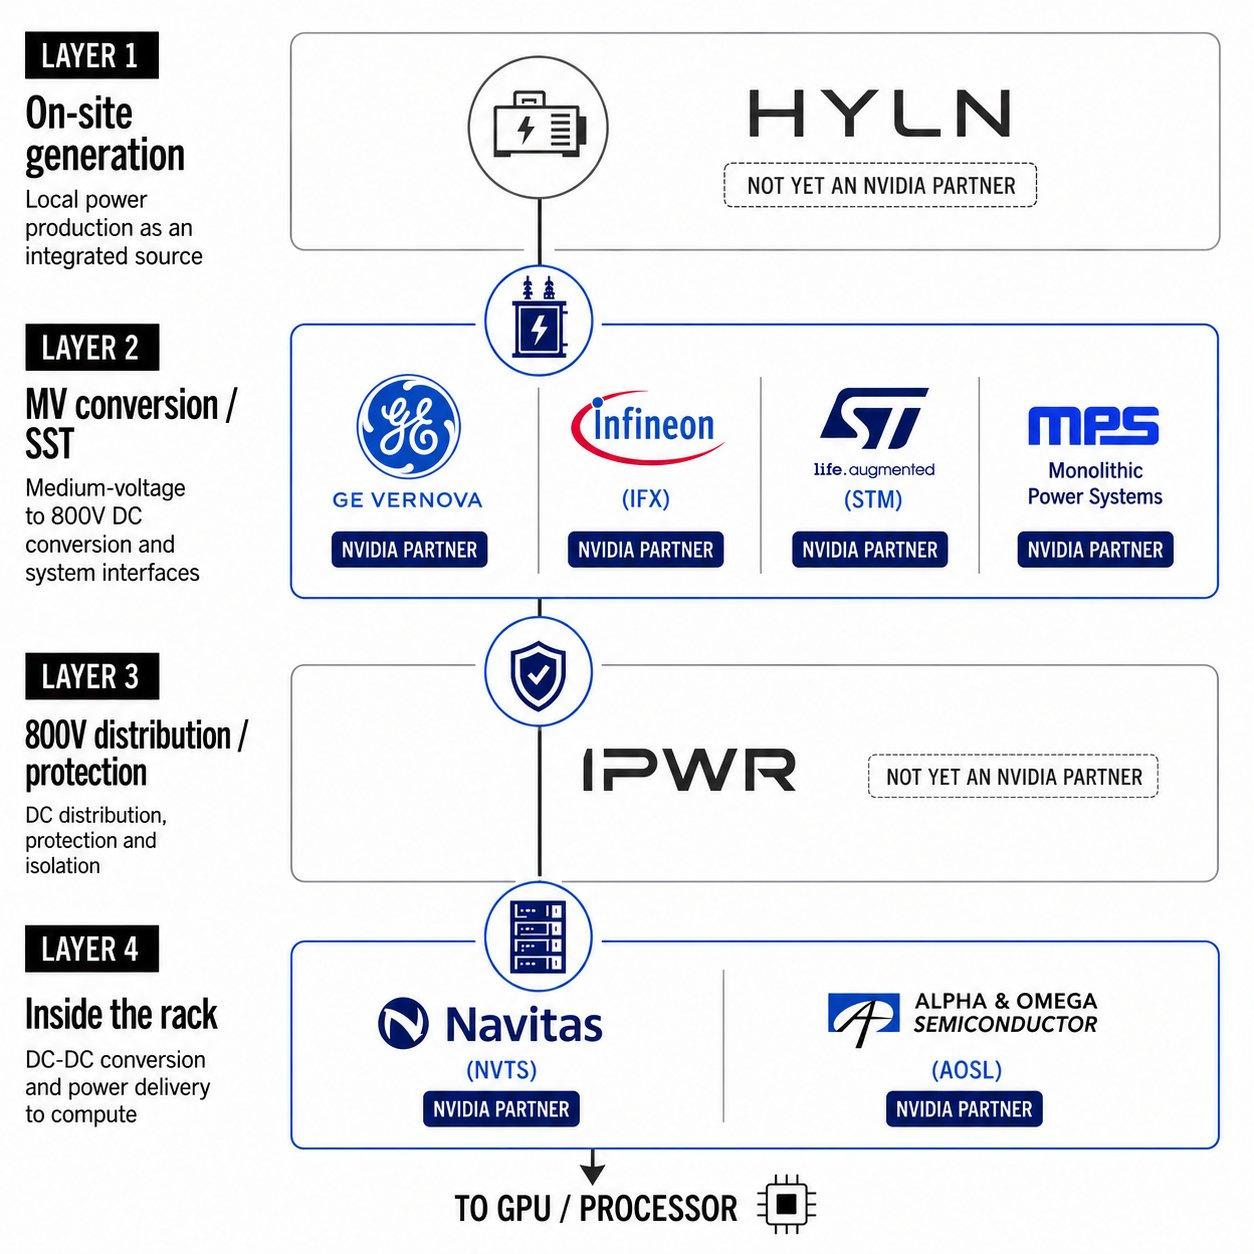
Vandaag komt elektriciteit een datacenter binnen als middenspanningswisselstroom (AC). Vervolgens passeert ze langs transformatoren, schakelapparatuur, UPS-systemen en PDU's, waarna ze dicht bij de servers wordt omgezet naar laagspanningsgelijkstroom (DC). Een 800VDC-architectuur verschuift die omzetting veel vroeger in het proces. Daarna wordt de stroom als 800VDC verdeeld tot dicht bij de rekenapparatuur.
De keten ziet er dan ongeveer als volgt uit:
Net → Middenspanning AC → AC/DC-conversie → 800VDC-distributie → DC-beveiliging → DC/DC-conversie → GPU
Daardoor verdwijnen enkele tussenstappen, dalen de verliezen en komt er meer ruimte vrij voor computer- en koelapparatuur.
Uiteraard draait een GPU niet rechtstreeks op 800 volt. De spanning wordt vlak voor de processor opnieuw verlaagd.Die overgang zal waarschijnlijk geleidelijk verlopen. Steeds vaker duiken zogenoemde sidecar-oplossingen op. Daarbij wordt de AC/DC-conversie buiten het rack geplaatst, terwijl een groot deel van de bestaande AC-infrastructuur behouden blijft. Zo ontstaat een stapsgewijze evolutie van klassieke AC-systemen naar hybride AC/DC-oplossingen en uiteindelijk naar volledig op 800VDC gebaseerde architecturen.
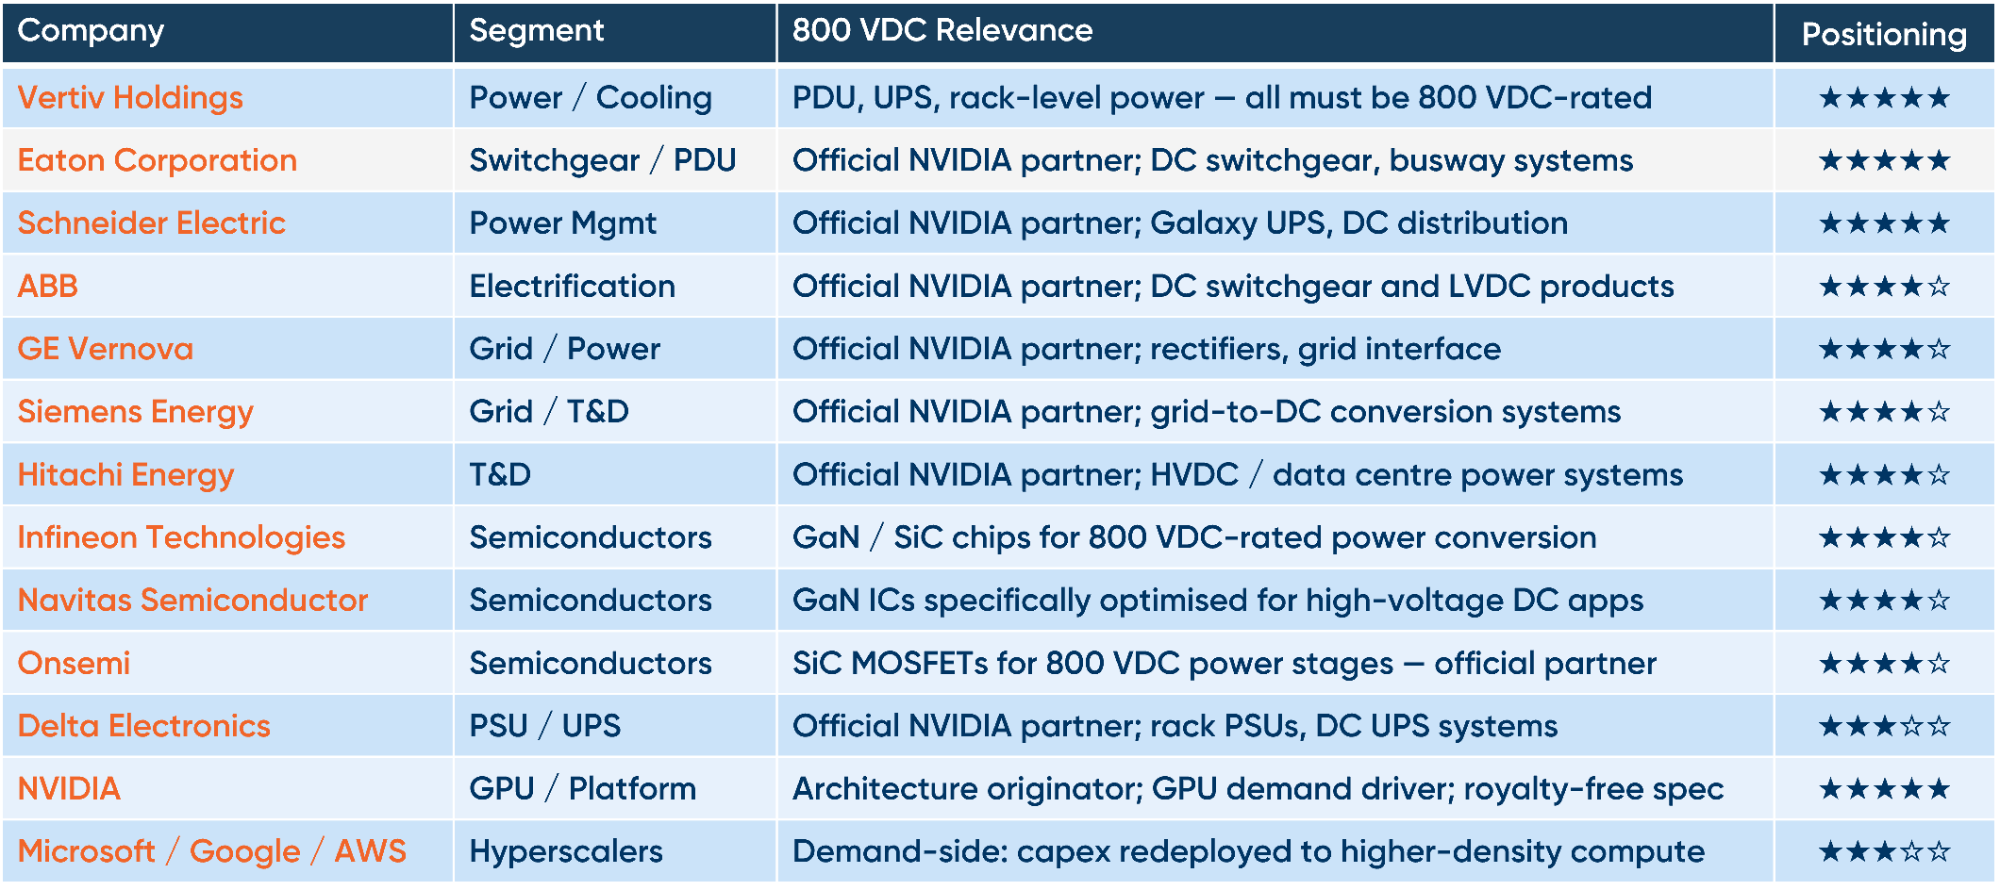
Bedrijven zoals Schneider Electric, Eaton, Vertiv, Legrand, Flex en Delta Electronics ontwikkelen dergelijke systemen.
Stroomstabiliteit wordt een nieuwe uitdaging
AI verbruikt niet alleen veel stroom, maar zorgt ook voor zeer snelle schommelingen in de vraag. Een AI-rack kan binnen enkele milliseconden overschakelen van een lage naar bijna maximale belasting. Dat zet extra druk op de stroomvoorziening. Daardoor kan energieopslag evolueren van puur noodsysteem naar een actief onderdeel van het dagelijkse energiebeheer.
Condensatoren kunnen zeer korte pieken en dalen opvangen vlak bij de racks. Grotere batterijsystemen kunnen dan weer sterkere schommelingen opvangen dichter bij de netaansluiting. Dat creëert bijkomende groeikansen voor batterijsystemen, condensatoren, power-quality-oplossingen en slimme energiesturing.
Solid-state transformatoren: een nieuwe productcategorie
Een van de sleuteltechnologieën achter deze evolutie is de solid-state transformator (SST). Klassieke transformatoren zijn relatief eenvoudige apparaten opgebouwd uit koperen spoelen en ijzeren kernen. SST's maken gebruik van geavanceerde vermogenselektronica en halfgeleiders, zoals siliciumcarbide (SiC), waardoor middenspannings-AC veel efficiënter kan worden omgezet naar 800VDC. Daarnaast kunnen ze actief het vermogen regelen, sneller reageren op veranderende belastingen en nemen ze minder ruimte in.
Het nadeel blijft voorlopig de kostprijs. SST's zijn vandaag nog een veelvoud duurder dan traditionele transformatoren. Een brede doorbraak hangt dus af van de vraag of de efficiëntiewinsten, ruimtebesparing en vereenvoudiging van het energiesysteem opwegen tegen die hogere investering.
De potentiële markt is echter aanzienlijk
Sommige scenario's schatten de jaarlijkse SST-markt voor datacenters tegen 2030 op 1 tot 5 miljard dollar. Solid-state stroomonderbrekers zouden daar nog eens 5 tot 8 miljard dollar bovenop kunnen doen. Veel hangt uiteraard af van de snelheid waarmee 800VDC wordt uitgerold en van de toekomstige kostprijs van de technologie.
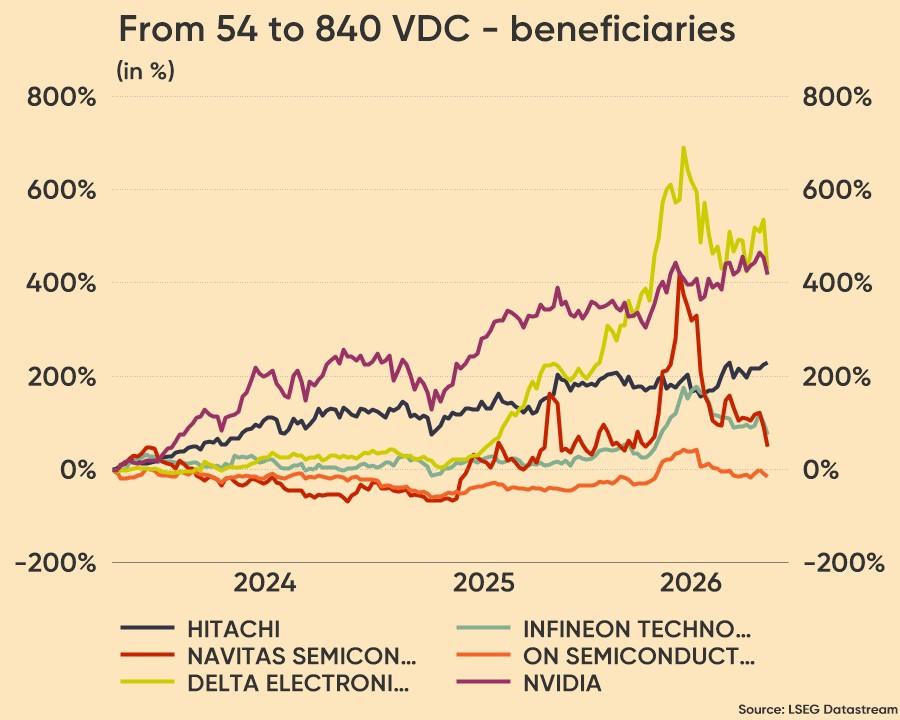
Voor beleggers draait 800VDC minder om "meer elektriciteitsapparatuur verkopen" en meer om een verschuiving van waarde binnen de keten. Grote spelers in elektrische infrastructuur lijken daardoor goed geplaatst om te profiteren. Zij kunnen afnemende AC-producten vervangen door nieuwe DC-oplossingen.
- Voorbeelden zijn Schneider Electric, Eaton, ABB, Siemens, Legrand en Delta Electronics.
- Hun aanbod omvat onder meer DC-schakelapparatuur, vermogensconversie, busways, beveiligingssystemen, sidecar-oplossingen en energieopslag. Verschillende bedrijven werken ook aan SST-technologie.
Vermogensconversie en SST's
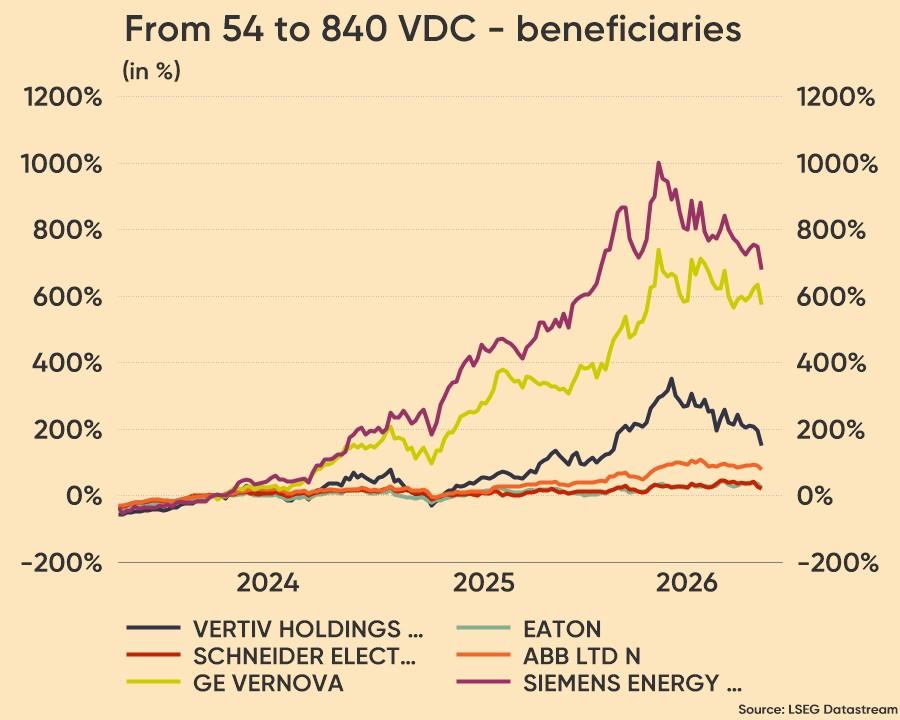
De overstap naar gelijkstroom verhoogt het belang van geavanceerde vermogenselektronica.
- Actieve spelers zijn onder meer ABB, Eaton, Schneider Electric, Delta Electronics, Siemens, GE Vernova, Hitachi, Hyosung Heavy Industries en Flex/EPC Power.
- Ook gespecialiseerde nichespelers en omvormerproducenten zoals Enphase en SolarEdge proberen hun positie uit te bouwen.
Vermogenshalfgeleiders
Meer stroomomzetting betekent ook meer halfgeleiders. SST's, DC/DC-converters en solid-state breakers steunen sterk op siliciumcarbide- (SiC) en gallium-nitride-technologie (GaN).
- Infineon is een van de belangrijkste leveranciers in dit segment. Volgens het bedrijf alleen al zou de halfgeleidermarkt gekoppeld aan SST's binnen enkele jaren kunnen oplopen tot ongeveer 1 miljard dollar.
DC-beveiliging
Hoogspanningsgelijkstroom vereist een veel snellere foutdetectie en beveiliging dan traditionele systemen. Daardoor groeit de vraag naar meer geavanceerde, halfgeleiderintensieve beveiligingsapparatuur.
- ABB en Siemens hebben al solid-state breakers ontwikkeld, terwijl ook andere grote spelers hun DC-beveiligingsaanbod uitbreiden.
Energieopslag
Het grillige stroomverbruik van AI creëert bijkomende opportuniteiten voor energieopslag en netstabilisatie.
- Mogelijke begunstigden zijn Vertiv, Eaton, Flex, Delta Electronics, GE Vernova, Hitachi en nVent.
Vloeistofkoeling
800VDC veroorzaakt niet rechtstreeks de vraag naar vloeistofkoeling. Beide trends zijn vooral het gevolg van dezelfde evolutie: een fors stijgende rackdichtheid. Wanneer racks honderden kilowatt verbruiken, wordt warmteafvoer even belangrijk als stroomvoorziening.
- Mogelijke winnaars zijn Vertiv, Schneider Electric, Eaton, Envicool, Alfa Laval, Carel Industries en nVent, actief in onder meer warmtewisselaars, koelvloeistofsystemen en koelinfrastructuur.
Bekabeling en connectiviteit
Voor kabelproducenten ligt het verhaal iets genuanceerder. Door de hogere spanning is minder koper nodig, wat op het eerste gezicht een nadeel lijkt. Tegelijk worden de overblijvende kabels technologisch complexer en dus waardevoller.
- Nexans en Prysmian zouden kunnen profiteren van die verschuiving naar hoogwaardigere kabeloplossingen. BizLink levert vandaag al connectiviteitsproducten voor toekomstige 800VDC-AI-infrastructuur.
Wie dreigt te verliezen?
De grootste risico's liggen waarschijnlijk bij specifieke productcategorieën en niet zozeer bij volledige bedrijven. Traditionele laagspannings-AC-schakelapparatuur en AC-PDU's kunnen marktaandeel verliezen wanneer steeds meer stroom vroeger in het systeem naar DC wordt omgezet. Ook klassieke laagspannings-UPS-systemen kunnen onder druk komen te staan als back-upfuncties verschuiven naar middenspannings-UPS'en en DC-gekoppelde batterijopslag.
Traditionele transformatoren kunnen een deel van hun rol verliezen als SST's economisch aantrekkelijk worden. Anderzijds blijft de algemene vraag naar transformatoren waarschijnlijk stijgen dankzij de sterke groei van datacenters en elektriciteitsnetten.
Ook voor koper ligt het verhaal niet zwart-wit. Een datacenter heeft weliswaar minder koper nodig per megawatt capaciteit, maar de explosieve groei van AI-datacenters en netinfrastructuur kan dat ruimschoots compenseren.
De grootste verliezers dreigen daarom bedrijven te worden die sterk afhankelijk blijven van klassieke laagspannings-AC-oplossingen en onvoldoende inspelen op DC-distributie, vermogenselektronica en intelligente beveiligingssystemen.