
Beursgenoteerd vastgoed: kijk verder dan de rente
Uit het departement: "Kwaliteit drijft altijd boven"
De rente blijft een belangrijke factor voor beursgenoteerd vastgoed. Maar de centrale vraag voor beleggers is steeds minder wanneer de rente zal dalen. Veel relevanter is welke regio's, vastgoedsegmenten en bedrijven ook in de huidige omgeving hun kasstromen kunnen blijven laten groeien. De grootste kansen liggen bij bedrijven en sectoren die hun huurinkomsten en kasstromen structureel kunnen laten groeien. Europa biedt aantrekkelijke waarderingen en herstelpotentieel, terwijl de VS sterker groeien in gespecialiseerde segmenten zoals datacenters. Succes zal vooral afhangen van de kwaliteit van de activa, de sterkte van de balans en het vermogen om huurinkomsten te laten groeien, niet enkel van een toekomstige rentedaling.
Sterke start, gevolgd door een realitycheck
Beursgenoteerd vastgoed begon sterk aan 2026. Beleggers zochten opnieuw hun toevlucht tot tastbare activa, voorspelbare inkomsten en terugkerende kasstromen. Later in het jaar sloegen onzekerheid rond inflatie, geopolitieke spanningen en schommelende obligatierentes echter opnieuw toe, wat druk zette op rentegevoelige beleggingen. Die volatiliteit herinnerde beleggers eraan dat rentevoeten nog altijd een belangrijke invloed hebben op waarderingen en marktsentiment. Maar ze vertellen niet het hele verhaal.
Vastgoedmarkten worden door veel meer bepaald dan alleen de richting van de obligatierente. Economische groei, financieringsstructuren, huurcontracten, regelgeving en het evenwicht tussen vraag en aanbod verschillen sterk van regio tot regio. Bovendien worden de verschillende vastgoedsegmenten elk gedreven door hun eigen structurele trends. Voor beleggers betekent dit dat wachten op een algemene rentedaling waarschijnlijk minder belangrijk is dan het identificeren van regio's en bedrijven met sterke kasstroomgroei en robuuste balansen.
Europa: aangepaste waarderingen en rendement uit huurinkomsten
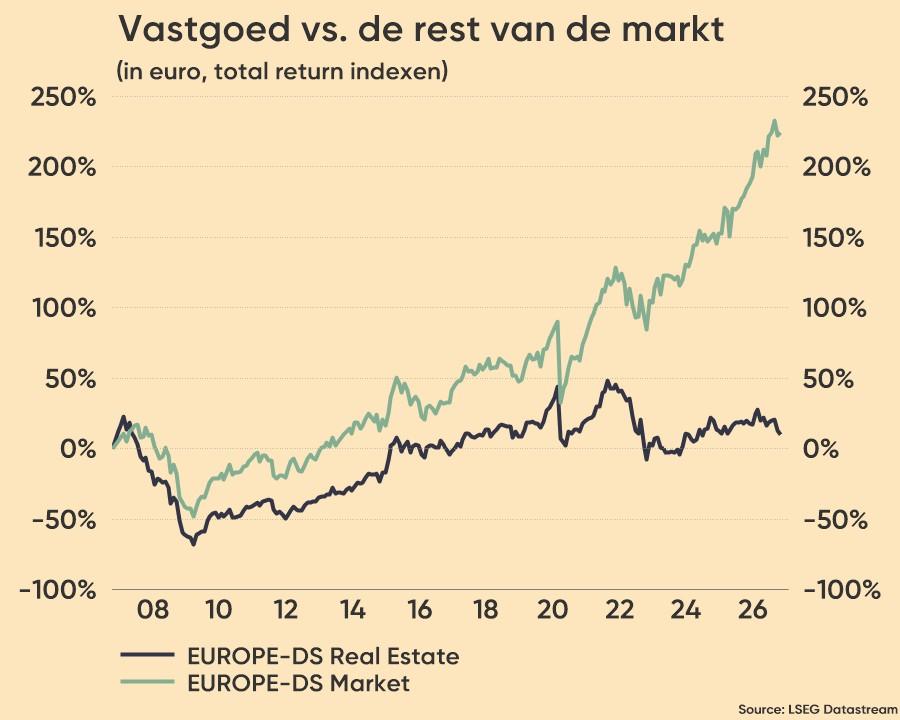
Europees beursgenoteerd vastgoed heeft de voorbije jaren al een stevige herwaardering ondergaan. Veel bedrijven hebben daarop gereageerd door minder nieuwe projecten op te starten, niet-kernactiva te verkopen en meer aandacht te besteden aan schuldenbeheer en liquiditeit.
Tegelijkertijd kunnen huurindexatie, woningtekorten en een beperkt nieuw aanbod in verschillende markten zorgen voor verdere groei van de huurinkomsten. Daardoor ontstaan opportuniteiten waar beurskoersen de kwaliteit van de onderliggende activa of het herstel van de operationele resultaten nog onvoldoende weerspiegelen.
Europa is echter geen uniforme markt. Financieringsstructuren, regelgeving, economische groei en vastgoedaanbod verschillen sterk per land. Een Duitse residentiële vastgoedspeler, een Belgische logistieke groep en een Britse retailverhuurder kunnen daarom totaal verschillend reageren op dezelfde beweging in de Europese obligatierente. Nu een brede daling van de rendementseisen minder waarschijnlijk de belangrijkste bron van rendement wordt, zullen huurgroei, balansversterking en de kwaliteit van individuele activa steeds meer het verschil maken.
Verenigde Staten: sterkere groei, maar de lat ligt hoger
De Amerikaanse beursgenoteerde vastgoedmarkt profiteert van diepe kapitaalmarkten en een grote blootstelling aan gespecialiseerde segmenten zoals datacenters, zorgvastgoed en digitale infrastructuur. Veel Amerikaanse REIT's beschikken bovendien over schulden met een vaste rente en een goed gespreide vervalkalender, waardoor de impact van hogere financieringskosten voorlopig beperkt blijft.
Tegenover die voordelen staat wel een hogere risicovrije rente. Bedrijven moeten voldoende winstgroei realiseren om beleggers te compenseren voor hogere Amerikaanse staatsrentes en een duurdere kapitaalmarkt. Dat creëert een andere investeringsdynamiek dan in Europa. De VS bieden sterkere structurele groeikansen in verschillende segmenten, maar bedrijven met hoge investeringsnoden of langlopende kasstromen blijven extra gevoelig voor veranderingen in de reële rente.
De keuze tussen Europa en de VS gaat dus niet simpelweg over welke regio aantrekkelijker is. Het gaat vooral om het begrijpen van de verschillende uitgangsposities. Europa biedt aantrekkelijkere waarderingen, huurindexatie en ruimte voor balansherstel. De VS bieden diepere kapitaalmarkten en sterkere groei in gespecialiseerde segmenten, maar tegen hogere waarderingen en strengere financieringsvoorwaarden.
Ook de verschillen tussen vastgoedsegmenten zijn cruciaal
De regionale keuze is slechts de eerste stap. Binnen elke regio verschillen de drijvende krachten achter vraag en risico sterk per vastgoedsegment. De rode draad doorheen onderstaande segmenten is structurele vraag, beperkte beschikbaarheid en sterk management. En dat weegt steeds zwaarder door dan algemene macro-economische trends.
- Logistiek vastgoed
Logistiek vastgoed profiteert nog altijd van de groei van e-commerce, investeringen in toeleveringsketens en de vraag naar moderne, energiezuinige magazijnen. Toch wordt locatie steeds belangrijker. Toplocaties met uitstekende bereikbaarheid en voldoende elektriciteitscapaciteit zijn aanzienlijk beter gepositioneerd dan oudere gebouwen. - Datacenters en digitale infrastructuur
Datacenters en digitale infrastructuur profiteren van artificiële intelligentie, cloudcomputing en het stijgende dataverbruik. Die groei vraagt echter grote investeringen. De beschikbaarheid van stroom, netaansluitingen, ontwikkelingskosten en toegang tot kapitaal bepalen uiteindelijk of sterke vraag zich ook vertaalt in aantrekkelijke aandeelhoudersrendementen. - Seniorenhuisvesting en zorgvastgoed
Seniorenhuisvesting en zorgvastgoed profiteren van een van de krachtigste langetermijntrends: de vergrijzing van de bevolking en de toenemende zorgvraag. Die structurele vraag is minder afhankelijk van de economische cyclus, maar operationeel succes hangt nog steeds af van factoren zoals personeel, betaalbaarheid, regelgeving en de kwaliteit van de exploitanten. - Residentieel vastgoed
Woningtekorten ondersteunen veel residentiële vastgoedmarkten, maar lokale regelgeving, betaalbaarheid en nieuwbouwactiviteit zorgen voor grote verschillen tussen steden en regio's. Een nationaal woningtekort betekent niet automatisch dat elke woningmarkt even aantrekkelijk is. - Retailvastgoed
Retailvastgoed heeft zich veerkrachtiger getoond dan veel beleggers hadden verwacht. Het beperkte nieuwe aanbod en een aantrekkende vraag van retailers ondersteunen de vooruitzichten voor dominante shoppingcentra en retailparken. Het verschil tussen toplocaties en minder aantrekkelijke panden blijft echter groot. - Kantoorvastgoed
Kantoorvastgoed illustreert misschien wel het best waarom selectiviteit vandaag zo belangrijk is. Moderne, energiezuinige gebouwen op toplocaties blijven huurders aantrekken en realiseren nog steeds huurgroei. Oudere gebouwen kampen daarentegen met hogere leegstand, stijgende renovatiekosten en het risico op structurele veroudering.
Selectiviteit wordt dé beleggingscase
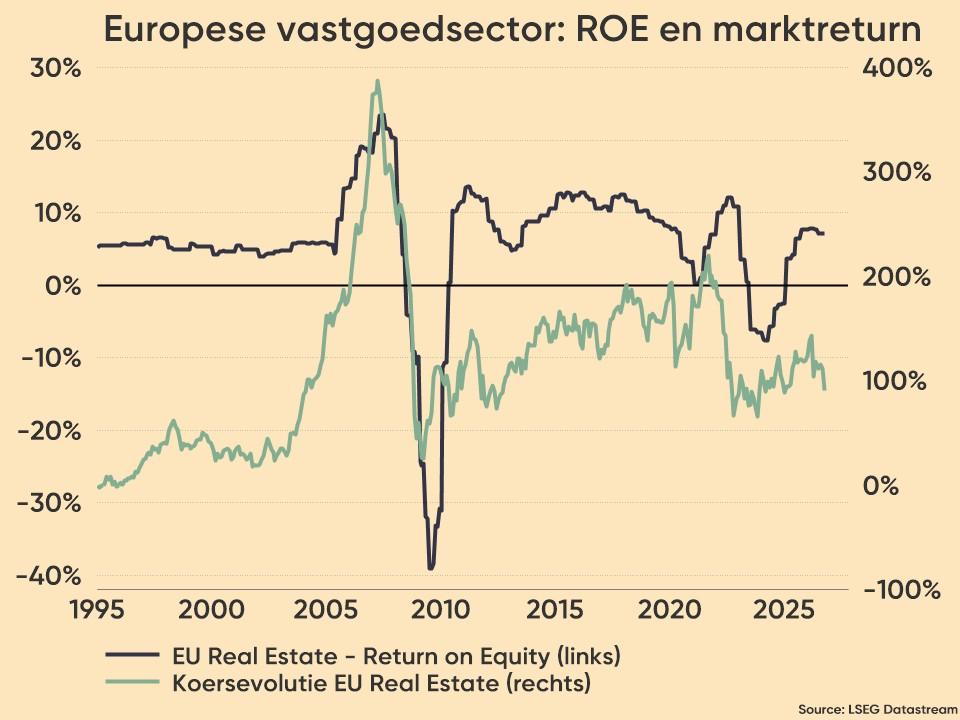
Lagere rentevoeten zouden beursgenoteerd vastgoed ongetwijfeld ondersteunen via hogere waarderingen en gunstigere financieringsvoorwaarden. Maar een strategie die uitsluitend focust op de volgende beslissing van de centrale banken dreigt de echte waardecreërende factoren over het hoofd te zien.
Beleggers doen er daarom goed aan zich af te vragen:
Waar kunnen huurinkomsten en bezettingsgraden verder blijven stijgen? Welke bedrijven kunnen hogere herfinancieringskosten opvangen zonder hun groeiambities op te geven? Welke gebouwen blijven relevant in een wereld die verandert door technologie, demografie en nieuwe gebruikersbehoeften? Welke managementteams gaan gedisciplineerd om met kapitaal? Welke waarderingen houden vandaag al rekening met de risico's, en waar wordt nog te veel gerekend op een te optimistisch herstel? De conclusie is niet dat rentevoeten onbelangrijk zijn geworden. Wel dat ze slechts het vertrekpunt vormen.
Beursgenoteerd vastgoed biedt blootstelling aan uiteenlopende economieën, vastgoedmarkten en structurele groeitrends. De winnaars van morgen zullen niet noodzakelijk de bedrijven zijn die het meest profiteren van een rentedaling. Het zullen bedrijven zijn met de juiste activa, in de juiste regio's en segmenten, ondersteund door duidelijke vraag, prijszettingsmacht en sterke balansen. De sleutel tot succes is vandaag niet langer simpelweg vastgoed bezitten of wachten op lagere rentes. Het gaat erom het juiste vastgoed te bezitten.