“Anthropic IPO zet de infrastructuurlaag in de kijker”
Uit het departement: “Ondiepe slotgracht naast een oneindige zee”
Anthropic haalde met zijn beursgang en de gelijktijdige private plaatsing in totaal 107,3 miljard dollar op, een record. De eigenlijke beursintroductie bracht 81,3 miljard dollar op; daar kwam nog een private plaatsing van 26 miljard dollar bij. Het sprookje met een kortstondige waardering van meer dan 2.000 miljard dollar maakte op de brede markt echter plaats voor nieuwe twijfel over de AI-rally. Stijgen de waarderingen niet veel sneller dan de onderliggende economische realiteit? Voor OpenAI wordt de stap naar de publieke markten daardoor eerder moeilijker dan makkelijker.
De Ondiepe Slotgracht
De belangrijkste uitdager van OpenAI op het gebied van frontier-AI bestaat amper vijf jaar, maar kan al indrukwekkende groeicijfers voorleggen. Anthropic realiseerde in de eerste negen maanden van 2026 een omzet van 33,2 miljard dollar, waarvan 17 miljard dollar in het derde kwartaal alleen al. De geannualiseerde omzetgroei bedraagt zo’n 80 miljard dollar aan brutomarges van 70 tot 85% (exclusief trainingskost), een geschatte 230 miljard dollar netto cash op de balans.
Die groei heeft echter een hoge prijs. Anthropic koopt een groot deel van zijn rekenkracht extern in en dus sloot het voor ongeveer 895 miljard dollar aan contractuele verplichtingen voor rekenkracht en infrastructuur af, waarvan bijna 70 miljard dollar binnen twaalf maanden verschuldigd is. Daardoor blijft de fysieke infrastructuur grotendeels buiten de eigen balans, maar ontstaan wel omvangrijke en moeilijk terug te schroeven langetermijnverplichtingen. ‘Asset light’ betekent hier dus allerminst ‘capital light’.
De centrale vraag is hoeveel van de gecreëerde economische waarde Anthropic zelf kan vasthouden. In het derde kwartaal drukten prijsverlagingen voor nieuwe modellen en contractuele kortingen de omzet met ongeveer 600 miljoen dollar tegenover het niveau dat anders haalbaar was geweest. Dat illustreert hoe snel technologische vooruitgang in lagere prijzen voor klanten kan worden omgezet, eerder dan in hogere marges voor aandeelhouders.
De vraag is dan ook niet alleen of Anthropic, OpenAI en Google technologisch voorop blijven, maar vooral of die voorsprong zich laat vertalen in duurzame winstmarges, prijszettingsmacht en aantrekkelijke rendementen op het geïnvesteerde kapitaal. Klanten kunnen relatief eenvoudig tussen modellen en aanbieders wisselen. Tegelijk zetten Chinese spelers zoals DeepSeek en Alibaba’s Qwen de markt onder druk met goedkope, grotendeels open modellen. Ook Mistral volgt een opener model, terwijl de Amerikaanse frontierlabs vooral voor gesloten systemen kiezen.
Het onbegrensde potentieel
Tegelijk blijft AI in hoog tempo doordringen in softwareontwikkeling, onderzoek, klantenservice, gezondheidszorg en bedrijfsprocessen. Het gaat kortom om een groot deel van het kenniswerk dat modellen en toepassingen zoals Claude en Claude Code geheel of gedeeltelijk kunnen uitvoeren.
Anthropic schat zijn totale adresseerbare markt op meer dan 30.000 miljard dollar per jaar. Dat cijfer omvat in wezen de volledige waarde van het werk dat AI-modellen theoretisch zouden kunnen verrichten. Het is daarom eerder een uiterst ruime bovengrens dan een realistische omzetprognose.
Andere ramingen zijn veel beperkter, maar hanteren ook engere definities. Precedence Research verwacht dat de markt voor generatieve AI tegen 2035 ongeveer 1.206 miljard dollar groot wordt. Bloomberg Intelligence komt met een bredere marktdefinitie, inclusief hardware, software, infrastructuur en diensten, uit op 2.300 miljard dollar tegen 2032. De cijfers zijn dus niet rechtstreeks vergelijkbaar.
McKinsey raamt de potentiële economische waarde van generatieve AI op 2.600 tot 4.400 miljard dollar per jaar. Dat is evenwel geen omzetmarkt voor AI-bedrijven, maar de mogelijke productiviteits- en winstbijdrage voor de hele economie. Een groot deel van die waarde zal terechtkomen bij klanten, werknemers, softwarebedrijven, cloudplatformen en chipproducenten, en dus lang niet uitsluitend bij modelbouwers zoals Anthropic.
LLM kan niet zonder infrastructuur
Vanaf nu moet Anthropic overtuigend bewijzen dat frontier-AI een duurzaam winstgevend bedrijfsmodel kan opleveren, met voldoende prijszettingsmacht om de enorme kosten van rekenkracht, onderzoek en distributie te compenseren. Het risico bestaat immers dat geavanceerde AI-modellen geleidelijk evolueren van afgeschermde softwareproducten naar onderling uitwisselbare nutsvoorzieningen.
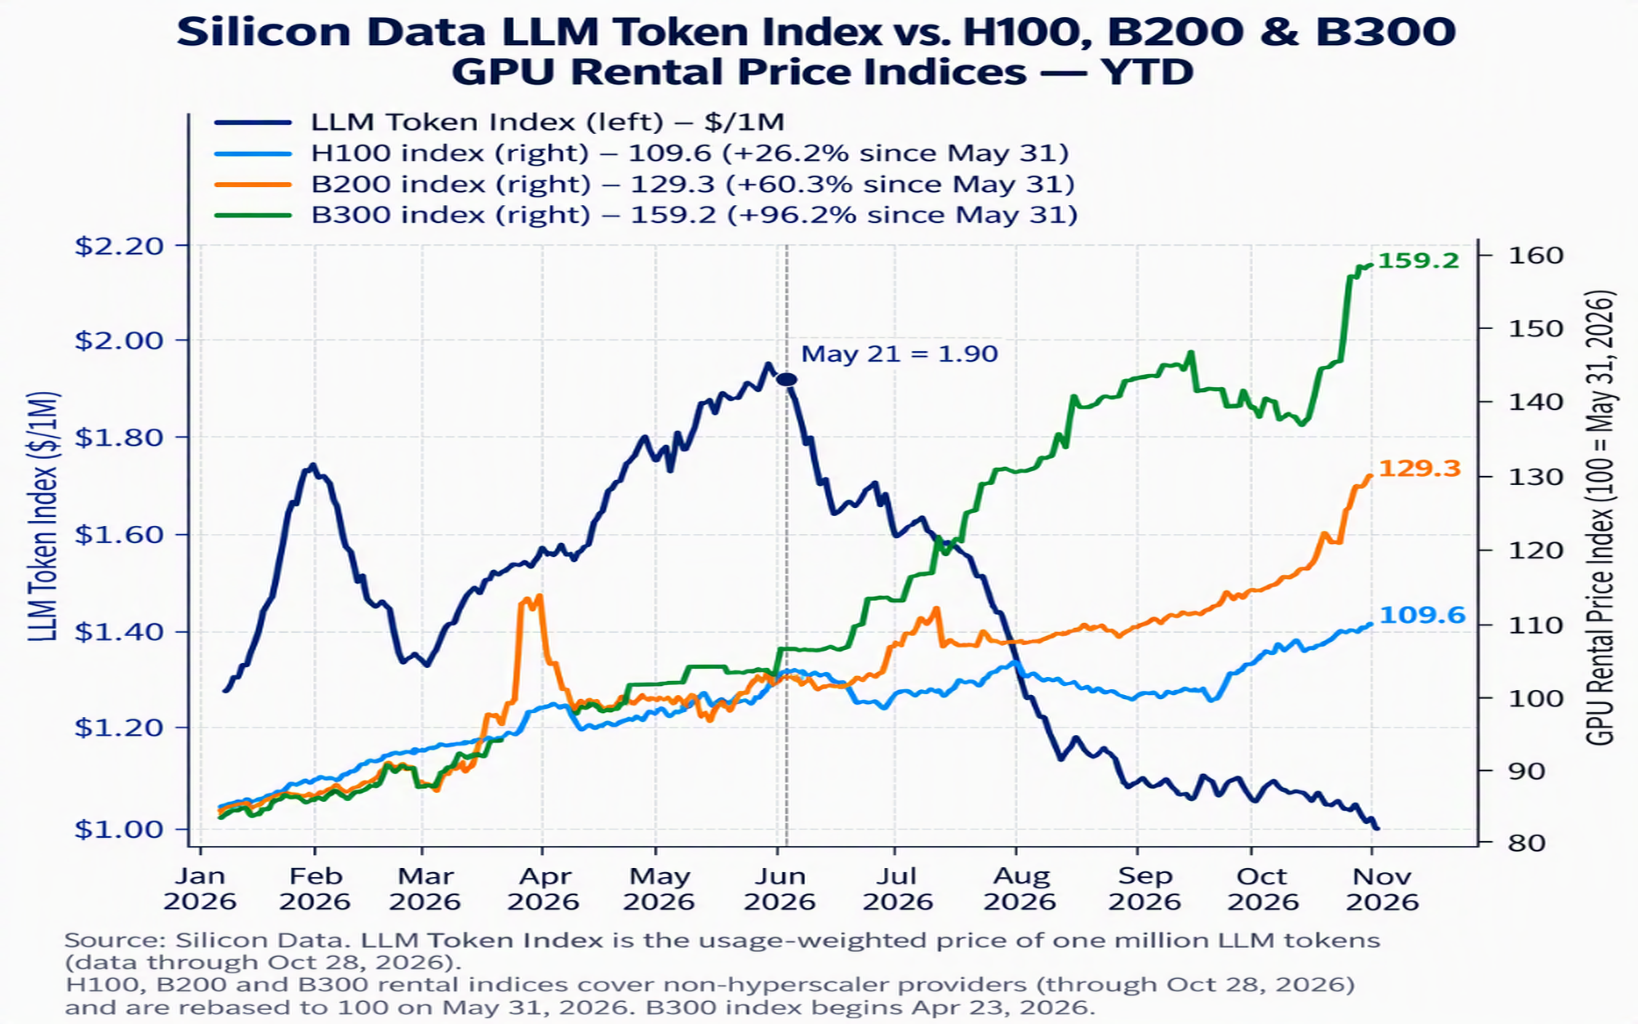
Dat scenario wil Anthropic koste wat het kost vermijden. Zolang de kwaliteit van de modellen sterk verschilt en de vraag naar rekenkracht groter blijft dan het aanbod, kan het bedrijf nog bovengemiddelde marges realiseren. Maar naarmate concurrerende modellen beter, goedkoper en makkelijker vervangbaar worden, dreigt een groter deel van de economische waarde te verschuiven naar de infrastructuurlaag.
Op korte termijn zijn de duidelijkste winnaars daarom mogelijk niet de modelbouwers, maar de eigenaars en leveranciers van operationele datacenters, chips en cloudcapaciteit. Denk aan Nvidia, Google, Microsoft, Amazon en Broadcom. Zij zijn de onmisbare hofleveranciers van koning Anthropic en keizer OpenAI.