
Britse pond verdappert richting 2024-top

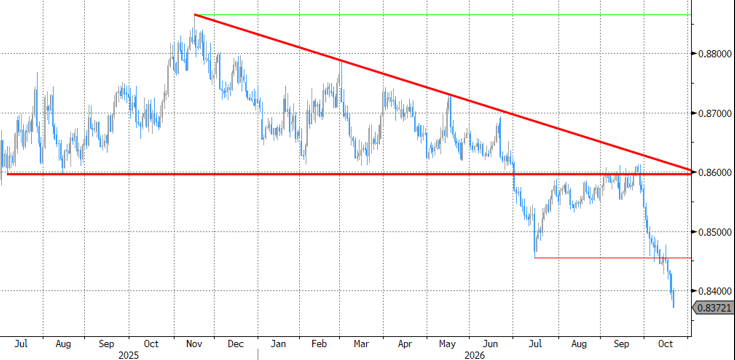
Het Britse pond sloot gisteren voor het eerst sinds mei 2025 beneden het EUR/GBP 0.84-niveau. Na het nemen van die psychologische horde belemmert enkel 0.8374 (76% herstel op 2024-2025 EUR/GBP-stijging) een volledige terugkeer richting de 2024-bodem op EUR/GBP 0.8222. De (zwakke) eurokant van de vergelijking kwam gisteren nog aan bod. Maar er is de voorbije dagen ook GBP-sterkte in het spel, getuige de rebound van GBP/USD. Na een mislukte test van de 1.32-zone trekt cable richting het midden van de zijwaartse handelsband (1.32-1.3650) van het voorbije half jaar.
Langs de sterlingkant van het verhaal onderscheiden we twee factoren. Om te beginnen is er het monetaire beleid. Na de september-vergaderingen van de ECB, Fed en Bank of England positioneerden geldmarkten zich voor een bijkomende (ECB, Fed) of eerste (BoE) renteverhoging op de volgende meetings die eind oktober/begin november doorgaan. In Europa en de VS schroefden markten die verwachtingen ondanks toenemende prijsdruk gradueel terug richting minder dan 15% op vandaag. In het VK daarentegen bleven ze gebeiteld. Een eerste BoE-renteverhoging, van 3.75% tot 4%, is volledig verdisconteerd (5 nov). In tegenstelling tot Europa en de VS ziet de geldmarkt op vandaag ruimte voor 4 renteverhogingen van het huidige niveau in plaats van 3. De relatieve rentedynamiek speelt in het voordeel van het Britse pond. Maandcijfers versterkten gisteren en vandaag de dynamiek. De Britse arbeidsmarkt legde in augustus/september een prima rapport voor. Tot nu schermden de twijfelaars binnen de Britse centrale bank met die arbeidsmarkt als reden tot terughoudendheid om de inflatiedruk al aan te pakken. De werkloosheidsgraad viel onverwacht terug van 4.9% tot 4.7% voor de periode juni t.e.m. augustus (tov mei-juli), een evenaring van het laagste niveau sinds april van vorig jaar en ten opzichte van de 5.2%-piek rond de vorige jaarwisseling. Op diezelfde vergelijkingsbasis steeg de tewerkstelling met maar liefst 102k (vs +5k consensus). Eerste indicaties voor de maand september wijzen bovendien op meer jobcreatie (payrolls +13k vs -8k consensus). Augustuspayrolls kregen ook een stevige opwaartse herziening (+26k). De kanteling op de arbeidsmarkt gaat gepaard met toenemende prijsdruk. Algemene Britse inflatie steeg in september meer dan verwacht, met 0.4% m/m tot 3.5% j/j (van 3.1%). Onderliggende kerninflatie trok van 2.6% tot 2.8% en diensteninflatie versnelde van 3.4% tot 3.7%.
In tweede instantie kijken we naar de Britse politiek. Volgende week woensdag stelt minister van Financiën Healey de begroting voor 2027 voor. De nieuwe Britse regering begrijpt maar al te best dat de (Gilt-)markt over de schouders meekijkt. Alles wijst erop dat ze wil vasthouden aan de consolidatiekoers binnen de fiscale spelregels die voormalig minister van Financiën Reeves vastlegde. Lagere Britse kredietrisicopremies, zowel op rente- als wisselmarkt, zijn de beloning van een zuinig begrotingsbeleid. Een tweede belangrijke politieke afspraak volgt op 20 november. Dan zakt premier Burnham naar Brussel af om te bekijken op welke manier het VK terug meer toenadering kan zoeken met de EU.
EUR/GBP op weg naar 2024-bodem op 0.8222