
Franse materiële ravage vertaalt zich in financiële
Afgelopen nacht bleef het relatief rustig in de Franse straten. Maar de schade is aangericht, in de drukke winkelstraten, aan voertuigen en aan iconische gebouwen zoals het Monument à la République en het 143-jaar oude stadhuis van Limoges. De financiële markten bleven evenmin gespaard.
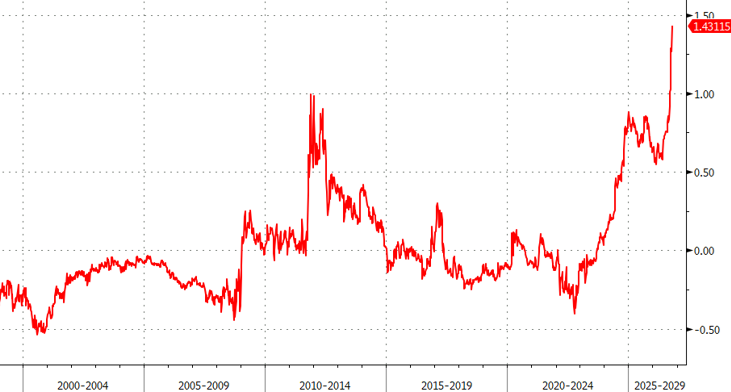
De belangrijkste barometer om het sentiment van de markt t.a.v. Frankrijk aan af te toetsen is de kredietrisicopremie. Het verschil tussen de Franse rente op tien jaar met de tienjaarswaprente is de meerprijs (spread) die investeerders eisen als het Élysée (en de Wetstraat en Downing Street en het Palazzo Chigi …) aanklopt om de zoveelste begrotingsput te dempen. Dat renteverschil klom gisteren in één ruk met 11 bpn. Het belandt daarmee in de top vijf van grootste dagstijgingen van het afgelopen decennium (abstractie gemaakt voor de kortstondige illiquide periode in 2020). De beweging trekt vandaag door en brengt de spread naar een vers record van meer dan 140 bpn. Nooit eerder in de geschiedenis van de eurozone was ze hoger. Het is niets meer of minder dan een motie van wantrouwen; institutioneel, politiek en financieel. De explosieve sociale context maakt de broodnodige fiscale consolidatie er op z’n zachtst gezegd niet gemakkelijker op. Iedereen weet wel wat er moet gebeuren, maar niemand wil de zwarte piet toegeschoven krijgen, zeker niet in het licht van de nakende presidentsverkiezingen van mei volgend jaar. Het Lagerhuis buigt zich vandaag over deel één (de ontvangstenkant) van het voorstel van Lecornu’s minderheidsregering. Daarin staat een inspanning van €54 miljard, waarvan €43 miljard in nieuwe inkomsten, centraal om het begrotingstekort te temperen van 5.4% dit jaar naar 5%. Als de belangrijke parlementaire Commissie voor Financiën enige leidraad is, dan ziet het er niet goed uit. De Commissie velde al eerder een negatief oordeel in een stemming van 31 tegen 3. Het is op zich geen ramp als het voorstel sneuvelt noch zet het de nu al krappe begrotingstijdslijn op de helling. Maar het debat over het financieringsvoorstel voor de sociale zekerheid (27 oktober) en over de uitgavenkant van de begroting (tussen 27 oktober en 16 november) start ermee onder slecht gesternte. Uiteindelijk, zo vreest de markt en waarschijnlijk terecht, komt het tot een compromis à la Belge waarin een ten gronde al weinig ambitieuze inspanning nog verder verwatert. Als alternatief kan Lecornu het parlement omzeilen met het zogenaamde artikel 49.3 maar riskeert er een vertrouwensstemming mee. Zelfs al overleeft deze minderheidsregering dat (in tegenstelling tot die van onder meer Barnier), het is een zwaktebod.
Andere Franse activa staan ook onder druk, in het bijzonder de beurs. De CAC40 sterindex doet het de afgelopen dagen niet per se slechter dan bijvoorbeeld de brede Europese EuroStoxx50, al valt de Franse valversnelling sinds begin oktober op. Vergeleken met de start van dit jaar noteert de CAC40 bijna 4% lager tegenover +5% voor de EuroStoxx50.
De Europese munt lijdt onder de Franse kopzorgen. Dat is zeker zo tegen een algemeen sterke USD. EUR/USD maakt de laatste dagen aanstalten tot uitbodemen in de buurt van 1.12, maar ook niet meer dan dat. Eurozwakte is duidelijk zichtbaar in EUR/GBP. Het pond heeft zijn persoonlijke financiële problemen maar dat staat een nieuw meerjarig dieptepunt nabij EUR/GBP 0.84 allesbehalve in de weg. Een breuk lager effent voor de Britse munt het pad op secundaire weerstand rond 0.835/837 na richting het post-Brexitreferendum hoogtepunt op 0.82. De Zwitserse frank, als graadmeter voor “Europees risico”, noteert inmiddels aan de sterkste niveaus sinds midden juli.
Franse kredietrisicopremie: wie biedt meer? Enfin, minder.