
Winkelleegstand in België op recordhoogte
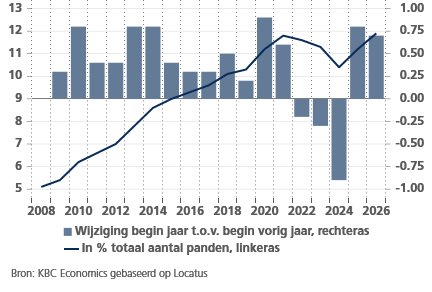
Wie door de winkelstraten kuiert, kan er niet omheen: heel wat handelspanden staan leeg. Volgens cijfers van retaildataverzamelaar Locatus is de leegstand van winkel- en horecapanden in België de jongste decennia sterk toegenomen. Tussen begin 2008 en begin 2021 steeg die van 5,1% tot 11,8%. Na enkele jaren van daling van de leegstandsgraad, zette de stijging zich verder door tot 11,9% begin 2026, het hoogste niveau sinds de start van de registratie in 2008. In absolute aantallen gaat het om zo’n 23.000 retailpanden. De leegstand neemt niet alleen toe, maar wordt ook structureler van aard. Begin 2026 stond 32% al meer dan drie jaar leeg, 20% al meer dan vijf jaar. De sterkste toename was er de jongste jaren vooral in Vlaanderen.
De toenemende leegstand heeft meerdere oorzaken. Ze heeft in eerste instantie te maken met de snelgroeiende populariteit van online winkelen (sofa-shoppen) en de opmars van shoppingcentra en baanwinkels aan de rand van steden en gemeenten. Ook besteden mensen alsmaar minder van hun budget aan mode en dure spullen. Daarnaast speelt schaalvergroting in de retail een rol, waarbij de veelal oudere panden in het centrum niet voldoen aan de hedendaagse eisen. Verder heeft de leegstand vaak een katalyserend domino-effect. De toegenomen leegstand houdt ook verband met de economische crisissen die zich de voorbije decennia hebben voorgedaan. De pandemie leidde in 2021 tot een piek van de leegstand. Dat de leegstand in 2024 en 2025 weer is toegenomen na enkele jaren van daling en structureler wordt, houdt verband met het zwakke economische klimaat.
Een zekere leegstand is op zich niet erg, integendeel. Ze is noodzakelijk omdat die zorgt voor beweging en vernieuwing op de retailmarkt. Bovendien biedt leegstand ruimte voor renovatie en de herontwikkeling van buurten waar nood is aan nieuwe functies met maatschappelijke of economische impact. Leegstand wordt pas problematisch wanneer die alsmaar structureler wordt en meerdere panden op een bepaalde locatie langdurig geen (her-)bestemming krijgen.
De oplossing van het probleem is niet eenvoudig. Het is belangrijk om een voldoende aantrekkelijke omgeving te creëren in stads- en gemeentekernen. Verder zijn veelal specifieke ondersteunende maatregelen nodig: leegstandboetes, vestigingspremies, beperken van perifere grootschalige winkellocaties en verlinting, stimuleren van wonen boven winkels,... Voor dit alles is een degelijke planning en een volgehouden beleid nodig over meerdere jaren. Desgevallend zijn tijdelijke oplossingen nodig om te vermijden dat het tipping point wordt bereikt waarna de leegstand zich snel gaat verspreiden.
Ook is het nodig om nieuw ondernemerschap te stimuleren. Er is in België nog een tekort aan nieuwkomers die interesse tonen om een handelszaak te openen. Het gebrekkige initiatief is deels te wijten aan de algemeen te zwakke ondernemerscultuur in ons land. Volgens Eurostat-cijfers bedroeg het aantal nieuwe retailhandelszaken in procent van het totaal aantal actieve retailhandelszaken in België in 2023 slechts 5,8%, vergeleken met 8,8% in de hele EU. Overigens moet er bij (nieuwe) handelaars ook voldoende aandacht zijn voor vernieuwende concepten en verdienmodellen met oog voor voldoende rendabiliteit en professionele bedrijfsvoering. Hoewel nieuwe starters in de kleinhandel uiteraard welkom zijn, moet er toch ook over worden gewaakt dat er geen overaanbod aan winkels ontstaat. Volgens Locatus is de winkeldichtheid (aantal verkooppunten per 1000 inwoners) in België anderhalve keer hoger dan in buurland Nederland.
Leegstand handelspanden in België, per 1 januari van het betrokken jaar