
3Q26 resultaten zijn ondergeschikt aan 2027
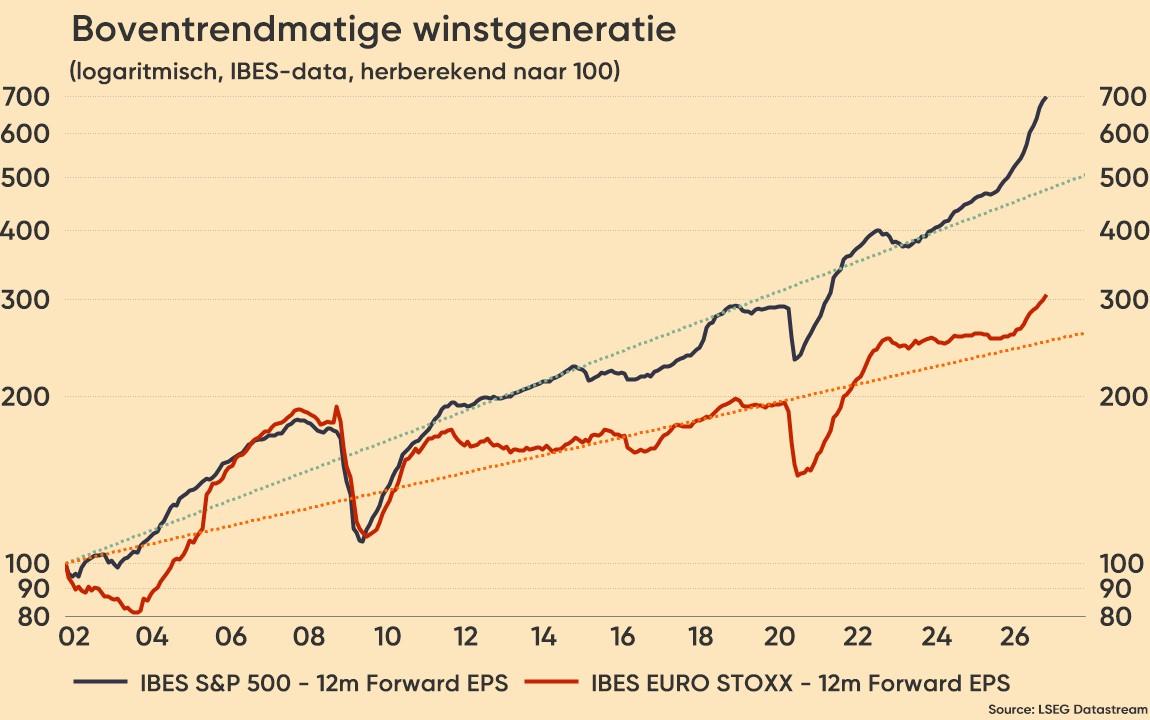
Slechts een kniesoor zou twijfelen aan het feit dat er hyperbolische winstgroeicijfers over het derde kwartaal voor de deur staan. De winst per aandeel kan in Europa 21% op jaarbasis aandikken, tegenover 26% in de VS. Zonder de turbo van Tech en energie kan de groei op 11% en 5% landen. Net daarom is het verstandig om de beleggersblik strak op het vervliedend momentum in 2027 te houden, eerder dan op het verleden dat vorig kwartaal nu al is.
Houdbaarheid van de AI-cyclus
Forse winstgroei is niet nieuw. In het tweede kwartaal explodeerde de gerapporteerde winstgroei in de VS tot 51% op jaarbasis, dankzij herwaarderingen op belangen in Anthropic, OpenAI en SpaceX. Onderliggend landde de teller nog altijd op 33%, ver boven de initieel verhoopte 22% en quasi ongezien in historisch perspectief. En die winstgroei zal zich vorig derde kwartaal doorgezet hebben in de VS en Europa. Veerkrachtige economische data, een rist positieve winstwaarschuwingen en commentaren schragen die hoop.
Op sectorniveau zijn analisten positief over cyclicals en financials, zoals oliemaatschappijen, nutsbedrijven, energiedienstverleners, banken, hardware, chemie en detailhandel. Voor luxe en farma is er duidelijk meer voorzichtigheid. Maar de invloed van Tech en energie zal ook vorige kwartaal onheus dominant blijven. De winstexplosie bij Micron en Nvidia kan voor 36% van de Amerikaanse winstgroei tekenen, met nog eens 30% voor de 8 daaropvolgende groeiers. Concentratie.
Afnemend momentum in 2027
Ook in 2027 zal die winstgroei erg geconcentreerd blijven. Europa kan dankzij de zwaarwegende banken altijd uit meerdere vaatjes tappen. In de VS zal nog steeds tot 70% van de groei gedragen worden door technologie. Tegenover 34% en 21% winstgroei in 2026, zou de teller in de VS en Europa kunnen eindigen op 18% en 10%. Dat afnemende groeimomentum blijft stevig, maar riskeert natuurlijk wel om de factor momentum uit de ondertussen bejaarde rally te halen.
Waarschijnlijk zal de beleggersjury zich de komende weken nog niet willen uitspreken over de winstkwaliteit via een bijsturing van waarderingsmultiples. Tegenvallers kunnen via een zwakkere euro (voor Europese spelers) en de recente waarderingscorrectie opgevangen worden. Ook kan de winstgroei fungeren als katalysator om de kloof tussen fundamentele prestaties en beurskoersen te verkleinen. Positieve verrassingen zijn mogelijk in AI, kapitaalgoederen, mijnbouw, banken, luchtvaart en defensie. Het tegenovergestelde geldt voor consumentengoederen, autobouwers en basismaterialen.
Rente-impact
Het langzaam vervliedende winstmomentum laat echter ruimte om de rentestijging in 2027 een hoofdrol op te laten eisen. Niet op operationeel vlak, omdat de rentedekkingsratio's van grote Europese bedrijven hoog blijven en slechts 10% van de schulden in 2027-2028 dient te worden geherfinancierd. Wel kan afnemend winstmomentum en hogere rente rechtstreeks inwerken op waardering en multiples. Net daarom kijken we in dit resultatenseizoen vooral naar de strategische houdbaarheid van de AI-investeringscyclus, de toename van de productiviteit en efficiëntie én de evolutie van olieprijzen en rentevoeten.
Boventrendmatige winstgeneratie (logaritmisch, IBES-data herberekend naar 100)