
ECB ontspringt de dans, maar is gewaarschuwd

Binnen twee weken buigt de ECB zich andermaal over haar monetaire beleid. Europese geldmarkten schatten de kans op een derde renteverhoging dit jaar in op een geringe 11%. Amper een maand geleden, in de nasleep van de vorige beleidsvergadering, bedroeg de kans op vervolgactie nog op zo’n 75%. Het gros van de ECB-leden uitte zich tevreden met die aanpassing in het verwachtingspatroon. Een renteverhoging tot 2.75% is volledig verdisconteerd voor de laatste beleidsvergadering dit jaar.
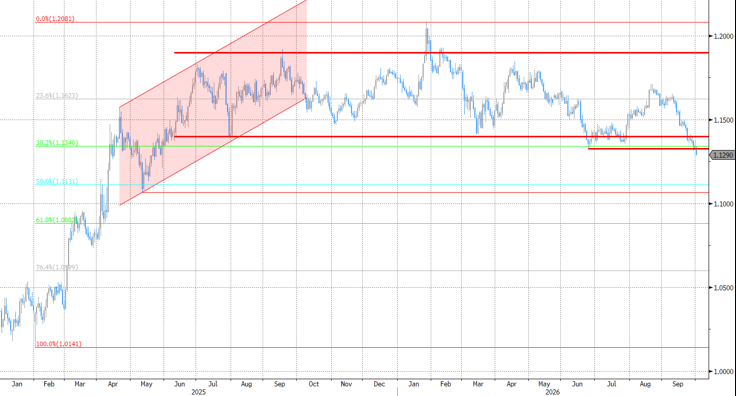
Twee factoren zorgden de voorbije maand voor een kentering. Om te beginnen is er de stijging van langetermijnrentes. Die maken de financiële randvoorwaarden voor economische actoren minder aantrekkelijk en helpen zo het groei-afremmende doel van een strakker monetair beleid. ECB-voorzitster Lagarde benadrukte dit effect een eerste keer in een hoorzitting voor het Europese parlement en hield de lijn nadien aan. Het niveau van langetermijnrentes is uiteraard niet de enige verklarende variabele voor algemene financiële condities. De wisselkoers, beursniveaus, kredietvoorwaarden/risicopremies, vastgoedprijzen,… maken ook deel uit van de mix. Een samengestelde index van data-, software- en mediabedrijf Bloomberg toont begin oktober effectief het minst gunstige klimaat sinds begin mei. Zoomen we iets verder uit, zit er sinds eind 2025 weinig directionele richting in de financiële condities. De start van Trump’s tarievenoorlog en de Amerikaanse/Israëlische aanvallen tegen Iran zorgden wel voor kortstondige opstoten van volatiliteit. Stijgende Europese kredietrisicopremies, bij uitvergroting in Frankrijk, zijn de tweede factor. Al dient gezegd dat die minstens deels onder de financiële voorwaarden vallen. Op termijn schuilt het gevaar van een groeivertraging als hogere risicopremies de negatieve feedbackloop naar financiële instellingen activeren en zo wegen op kredietaanbod en -voorwaarden.
De ECB mag op korte termijn dan wel tevreden zijn met de marktreflex, ze staat op langere termijn mogelijk voor een steeds grotere uitdaging. Kort door de bocht kijken we naar de huidige economische activiteit (sterker), actuele inflatie (hoger) en energiemarkten (nog hoger). Europese PMI-vertrouwensindicatoren suggereren een groeiversnelling tot 0.4% kw/kw tijdens de zomermaanden (officieel cijfer 30/10) en gaven via aandikkende orderboekjes een goede aanzet voor oktober (publicatie 23/10). Het IMF vertaalde de economische weerbaarheid in een puntvoorspelling van 1.1% groei voor dit jaar tov 0.9% uit de ECB’s septemberprognoses. Algemene Europese inflatie versnelde meer dan verwacht, met 0.6% m/m tot 3.8% j/j, het snelste tempo sinds september 2023. De 0.2%-maandstijging in onderliggende kerninflatie (2.5%) vermijdt op haar beurt een terugkeer richting 2%. Diensteninflatie ging op jaarbasis opnieuw van 3% tot 3.2%. Het volgende inflatierapport staat pas na de ECB-meeting gepland (4 nov). Ten slotte zijn er verder stijgende energieprijzen die het basisscenario van de ECB ondergraven. In september schoof de ECB een gemiddelde olie- en gasprijs van respectievelijk $89.5/vat en €51/MWh naar voren. Huidige jaargemiddeldes sluiten hier uitzonderlijk kort bij aan ($89.57 en €50.13), maar de ECB rekent voor het 4e kwartaal op gemiddeld $86/vat en €60/MWh. In haar ongunstige scenario wordt dat $99 en €77. Voorlopig liggen beide variabelen boven die koersen. Dat betekent minstens hogere inflatie voor dit jaar en minder (snel) rekenen op gunstige energiebasiseffecten volgend jaar. Hoe langer de energie-aanbodschok, hoe groter de kans bovendien dat hij zich in bredere prijsdruk vertaalt. Specifiek voor Europa is vooral de ontwikkeling van gasprijzen op dit vlak bijzonder verontrustend.
EMU Financial Conditions index (Bloomberg; positieve niveaus = soepel): weinig directionele richting de voorbije twee jaren