
Economische weerbaarheid nadert houdbaarheidsdatum
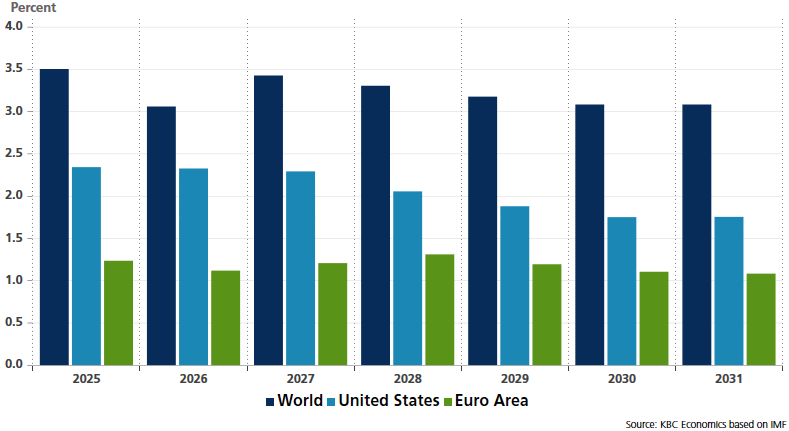
Het Internationaal Monetair Fonds (IMF) publiceerde vanmorgen de jongste World Economic Outlook. Het is een knoert van ruim 120 pagina’s met een weinig aan de verbeelding overlatende titel: “Resilience Under Strain, Urgent Choices.” Het IMF moet eens te meer toegeven dat de wereldeconomie beter standhoudt dan verwacht. Het behoudt de prognose voor dit jaar op 3.1% en trekt die voor 2027 licht op tot 3.4%. Maar die economische groei vertrekt van een smallere basis. 95% van de totale expansie komt op conto van 32 landen. Een half jaar geleden waren dat nog 54 landen. Het IMF vreest voorts dat de economische weerbaarheid de houdbaarheidsdatum nadert.
De AI-investeringsgolf is de cruciale factor voor de groei. Maar het is tegelijk een splijtzwam in de wereldeconomie. Voor landen die op de kar sprongen, creëert het een buffer om de energieprijsschok en handelsspanningen te doorstaan. De rest blijft achter met de (import)factuur en een zwakke vraag. Flexibiliteit en aanpassingsvermogen veilden de scherpste randjes van de (energie)schok. Het IMF verwijst naar het aanboren van voorraden, verleggen van transportroutes (weg van de Straat van Hormuz), fiscale ondersteuning en meer energie-efficiëntie. Maar de rek is er stilaan uit, wat vooral netto-importeurs van energie met weinig blootstelling aan de bufferende AI-impact kwetsbaar maakt. We kunnen niet anders dan aan de eurozone denken. Het IMF voorspelt een matige groei van 1.1% voor dit en 1.2% volgend jaar, wat nauwelijks cyclisch momentum suggereert. De groei komt bovendien dankzij een stevige opwaartse bijstelling voor Duitsland, die compenseert voor de povere 0.4% (2026) and 0.7% (2027) in Frankrijk. Het lijstje neerwaartse groeirisico’s is opvallend langer dan de opwaartse: het aanslepend conflict in het Midden-Oosten met bijhorend een verdere ontwrichting van de energie-infrastructuur, bedreigingen rond cybersecurity en van extreme klimaatomstandigheden, instabiliteit op de financiële markten en de kwetsbare publieke financiën.
Zo komen we aan het tweede luik van de titel. “Urgent Choices” is de zoveelste noodkreet van het in Washington zetelende instituut. Het IMF verwijst naar de hoge schuldenbergen, oplopende rentes en een groeiend prioriteitenlijstje (defensie, klimaat, vergrijzing …) in haar oproep tot strenge maar geloofwaardige begrotingsdiscipline. De instelling is op basis van haar eigen voorspellingen roepende in de woestijn. Het begrotingstekort (o.b.v. de interne berekeningswijze om vergelijkingen mogelijk te maken) in de VS loopt dit jaar op tot 8.5%, het meest sinds de pandemiejaren. Volgend jaar biedt amper beterschap (7.8%). Met 3.6% doet de eurozone het cijfermatig beter, maar directioneel niet. Voor Frankrijk staat 5%+ in de tabellen.
Het IMF geeft een genuanceerd oordeel over het monetair beleid. Dat moet op maat gebeuren. Vooral daar waar inflatie al te hoog was voor de energieprijshausse en van de AI-boost moet het beleid strakker. Het is een nauwelijks verholen aanbeveling voor de Fed. Het IMF verwacht Amerikaanse inflatie dit jaar op 3.6% en nog steeds op 2.8% in 2027. In landen andere dan de VS en/of die energie-importeur zijn, is waakzaamheid geboden. Voor het IMF staat dat niet gelijk aan ongewijzigd beleid. In de mate dat inflatie aantrekt, zijn renteverhogingen aangeraden om het monetair beleid in reële termen voldoende strak te houden om de vraag niet (onbedoeld) te stimuleren. Dat leest als advies voor de ECB. Het IMF voorspelt inflatie in de eurozone op 3.1% en 2.8% in 2026 en 2027.
Groeivooruitzichten van het IMF: is de rek uit de weerbaarheid?