
Red wave sweept Tech onderuit
Uit het departement: "Beursblik in een notendop"
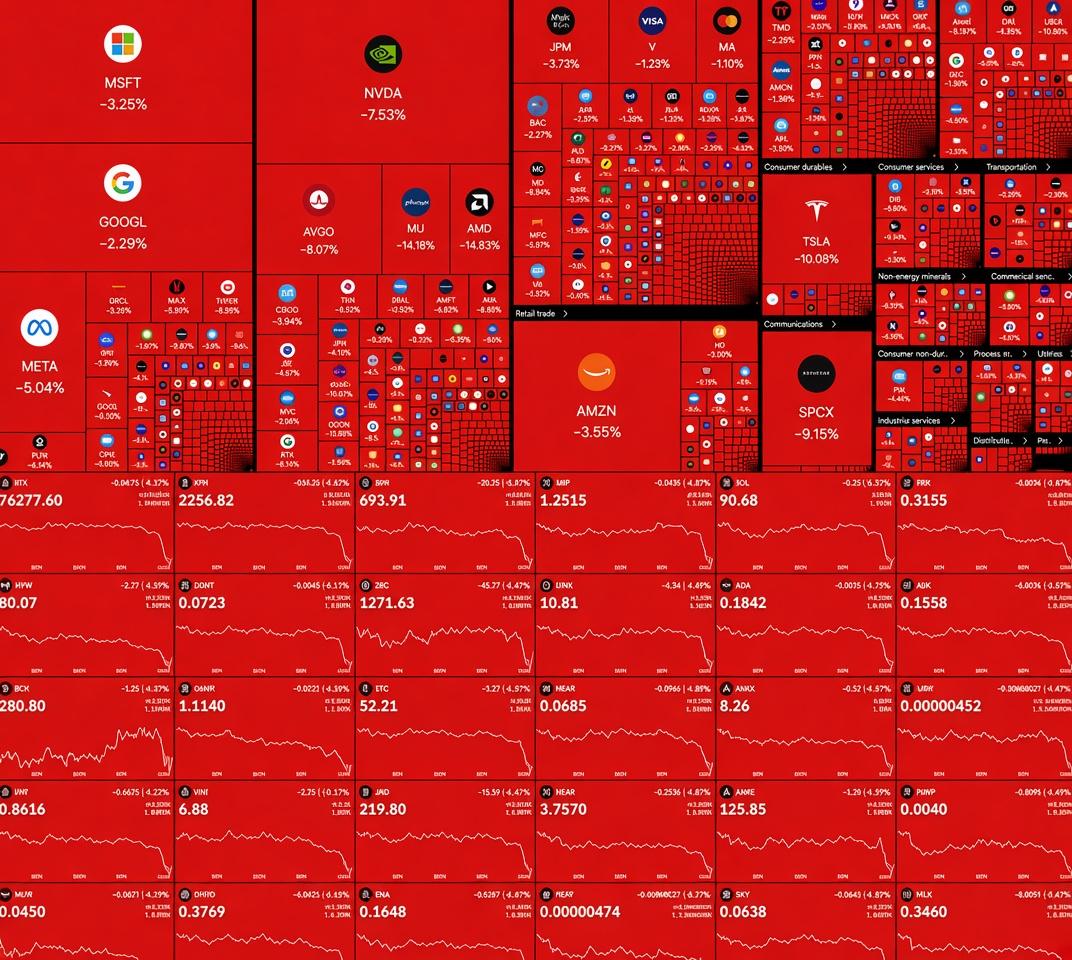
AI-angst maakte een abrupt einde aan het erg kortstondige huwelijk tussen beleggers en democraten. De wereldwijde aandelenmarkten doken diep in het rood, met turbulentie en paniek als kernwoorden. En is er ook dé vraag wie er wilde en wie er moest verkopen, zoals ene Leopold Aschenbrenner enkele maanden geleden. De verkoopgolf werd gevoed door de overtuigende Democratische overwinningen in het Huis, de Senaat en sleutelstaten zoals Texas. Dat verhoogt de kans op strengere regulering, hogere kosten en een trager tempo van datacenterbouw, zeker omdat de techbedrijven persona non grata werden omwille van het innige banken met het Trump-regime.
Knieval of strucutreel probleem?
Vandaag is een ideaal moment om te verwijzen naar de traditionele tijdelijke knieval die er al sinds 2000 voor zorgt dat de Nasdaq gemiddeld 21% verliest doorheen het jaar, maar in 20 van de 26 gevallen toch nog positief eindigde. Maar de Democratische comeback zet (niet onterecht) vraagtekens achter de omvang, de snelheid en het rendement van de lopende en geplande AI-uitgaven. Nu al circuleert het cijfer dat er tot 25% minder datacentra gebouwd zouden kunnen worden, waardoor een stuk van de ingeprijsde toekomstige groei zou doen verdampen. Anders dan een “tijdelijke knieval” riskeert de AI-investeringscyclus snel op te schuiven van “enthousiasme over wat mogelijk is” naar het “controleren van wat daadwerkelijk rendement oplevert”.
Zo’n fundamentele verschuiving in de verwachtingen kan een langdurige correctie in alles wat AI is inluiden, zodat niet elke daling vandaag een koopkans hoeft te zijn. Anderzijds hebben de markten altijd de neiging om het kind met het badwater weg te gooien in paniekmomenten zoals gisteren. Aan de uitbouw van AI wordt niet getwijfeld, wel aan de waardering en de hoogte van de verwachtingen. Op het veld zullen die bedrijven die AI-uitgaven kunnen omzetten in meetbare productiviteit, omzetgroei en sterkere marges zich onderscheiden van de hype. En die bedrijven daalden gewoon mee.
Tech en AI op het kapblok
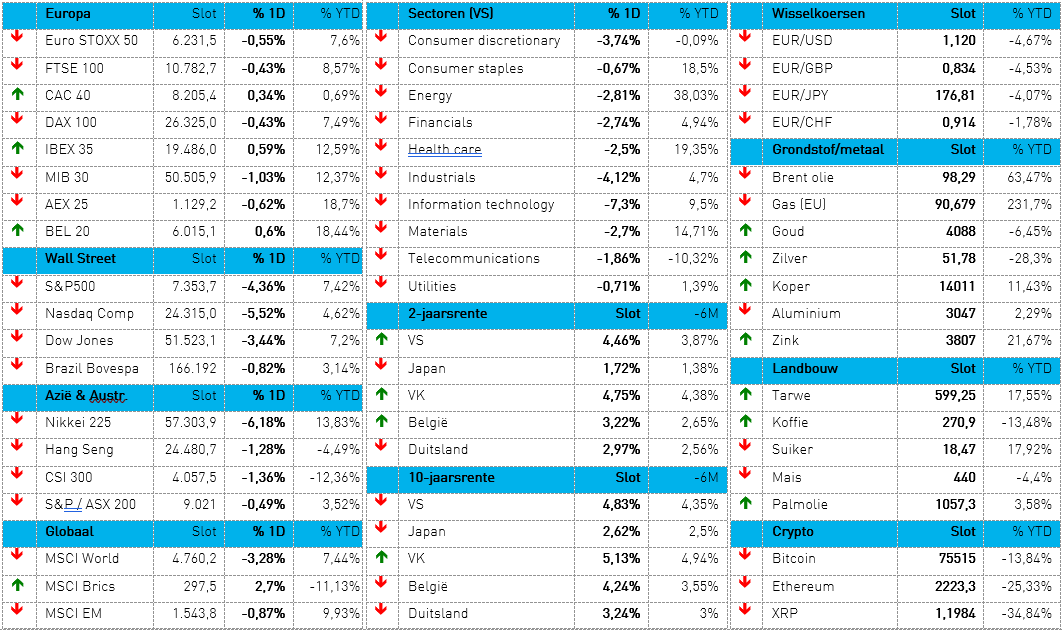
Maar goed, over de naar de harde cijfers. De Blue Sweep van woensdag werd een Red Sweep, met dieprode slotkoersen voor de Nasdaq (-5,5 %), de S&P 500 (-4,4%) en de Dow Jones (-3,4%). De slechtste beursdag sinds april 2025 kleurde alle elf sectoren van de S&P 500 rood, maar vooral aandelen gekoppeld aan de AI-opbouw. Nvidia (-9%), Micron Technology (-17%), AMD (-17%). In totaal ging er gisteren een kleine 3 biljoen dollar aan marktwaarde verloren in de VS, waarvan 1 biljoen dollar voor de Magnificent Seven.
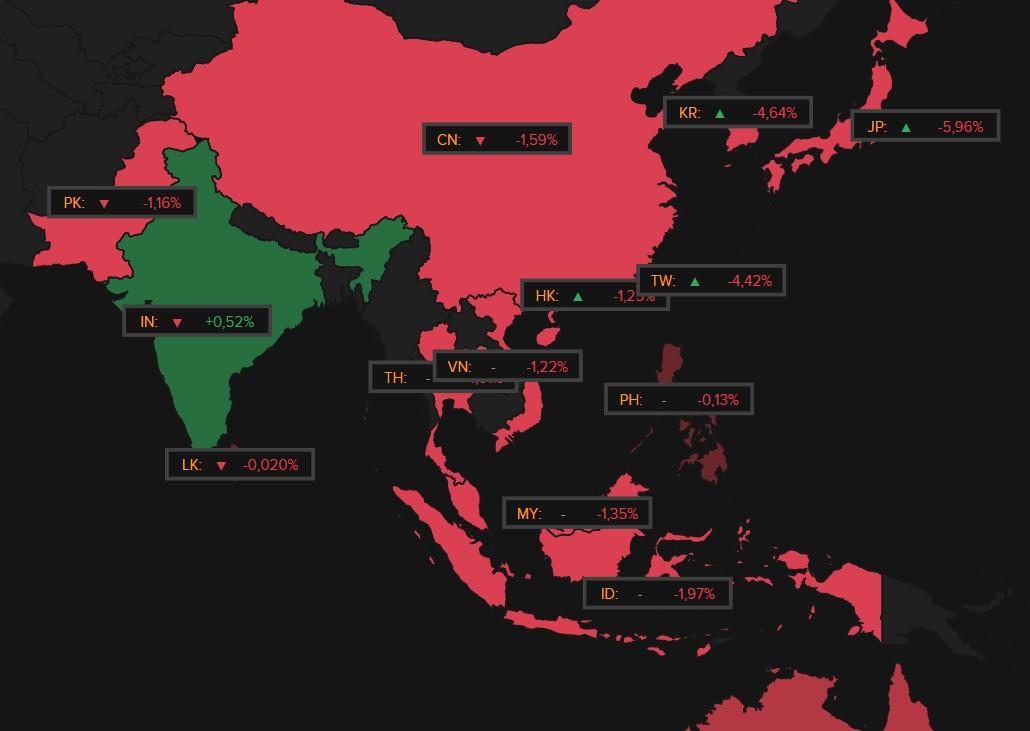
Vannacht ging ook “Tech-Asia” voor de bijl. India (+0,5%) was een eenzame sterkhouder in een zee van rood, met forse verliezen voor Japan (-6%), Zuid-Korea (-4,6%), Taiwan (-4,4%), China (-1,6%) en en Hongkong (+1,2%), gedragen door AI- en techspelers zoals TSMC (-5%), Samsung Electronics (-6%), SK Hynix (-9%), Kioxia (-11%).
Er zijn nog zekerheden, sire
Op de bredere markt was er van drama iets minder sprake. De goudprijs (-1,02%) noteert rond 4.046 dollar, zilver daalde 0,6% en ook de Bitcoin (-1,35% tot 75.523 dollar) en ether (2.191 dollar) stonden ietwat onder druk, maar niet veel. Een vat Brentolie steeg 0,47% tot 99,59 dollar, terwijl de Europese gasprijzen ook weer wat aandikte (+2,26% tot 91,35 €/MWh). Ook de obligatiemarkten hielden zich gedeisd. De Amerikaanse 10-jaarsrente zakte nog eens 2 basispunten tot 4,82%, net zoals de 2-jaarsrente (tot 4,45%). In Duitsland zakte de lange termijn rente tot 3,23%, maar het verschil met de Franse rente bleef stabiel op 150 basispunten.
DE Europese aandelenmarkten verdienen ook een eervolle vermelding, want de Europese beurzen sloten slechts licht lager, ondanks druk op technologie en defensie en ondanks lagere energieprijzen. De FTSE 100 en de DAX daalden elk 0,43%, terwijl de CAC 40 0,34% won. De Stoxx Europe 600 (-0,4%) moet vandaag wel nog bewijzen om dat resultaat te herhalen.
Renteverhoging in het VK en inflatie in de EU
Eveneens belangrijk. De Bank of England verhoogde gisteren voor het eerst sinds het begin van de energieschok dit jaar de beleidsrente van 3,75% naar 4%. Enkele directeurs vrezen openlijk dat tweede-ronde-effecten nog voor mee inflatiedruk kunnen zorgen, terwijl die inflatie ondertussen al meer dan vijf jaar boven de 2-%-doelstelling ligt (gemiddeld zelfs 4,7%). Dat is een sterk argument voor een tweede renteverhoging later dit jaar, iets waarop de markten vandaag 50% kans geven
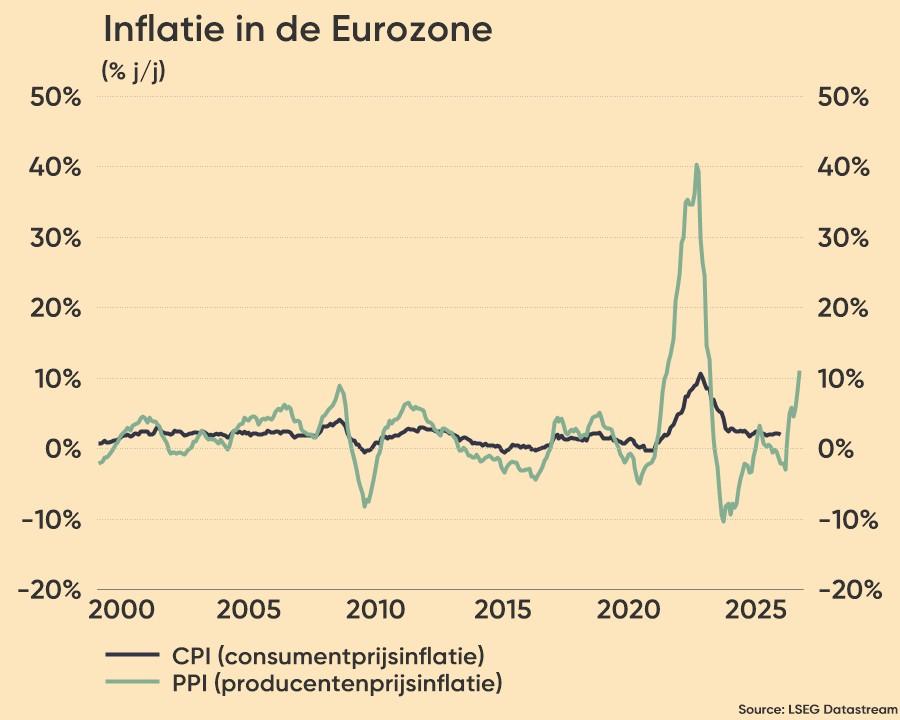
Ondertussen stegen de Europese producentenprijzen in september met 2,5% op maandbasis, na een opwaarts herziene 2% in augustus. Dat doet de inflatie op jaarbasis oplopen tot 11,1%, het hoogste niveau sinds februari 2023 en boven de marktverwachtingen. Nee, inflatiedruk in de eurozone is geen illusie.
Wat u vandaag mag verwachten?
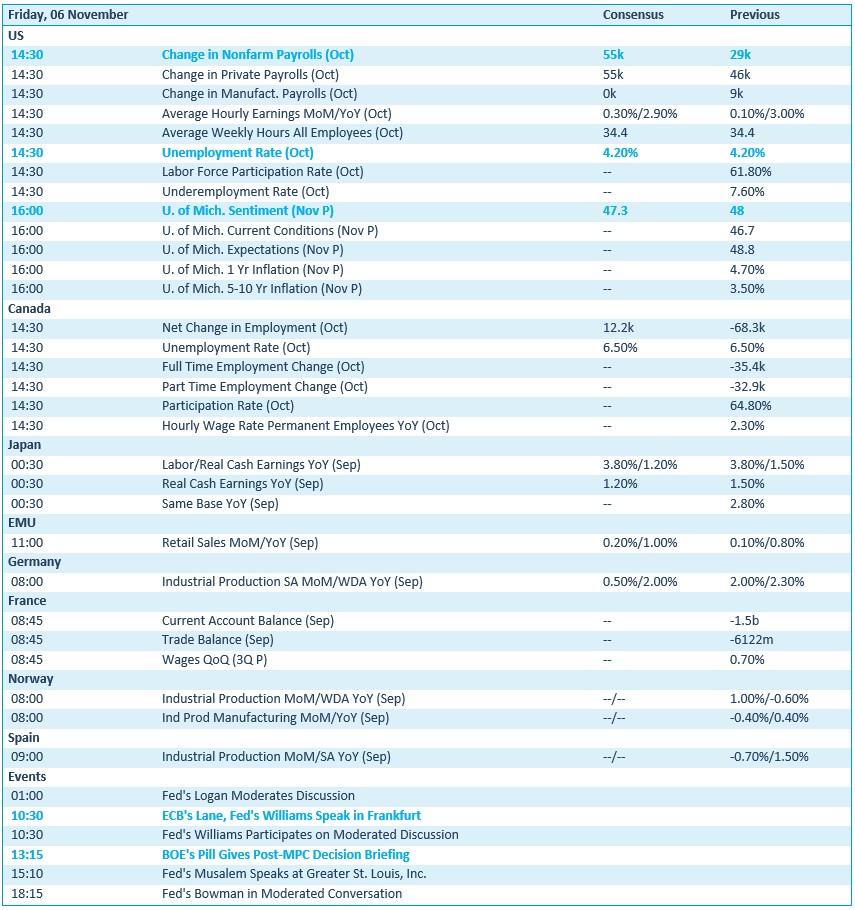
Op de agenda staat het erg belangrijke Amerikaanse arbeidsmarktrapport over oktober, inclusief data over de werkloosheid, lonen en participatiegraad. Ook het consumentenvertrouwen van de Universiteit van Michigan voor november is belangrijk. Dichter bij huis volgende we Europese kleinhandelsverkoop en de Duitse industriële productie op. Als toetje levert Frankrijk nog een update over de lonen aan.
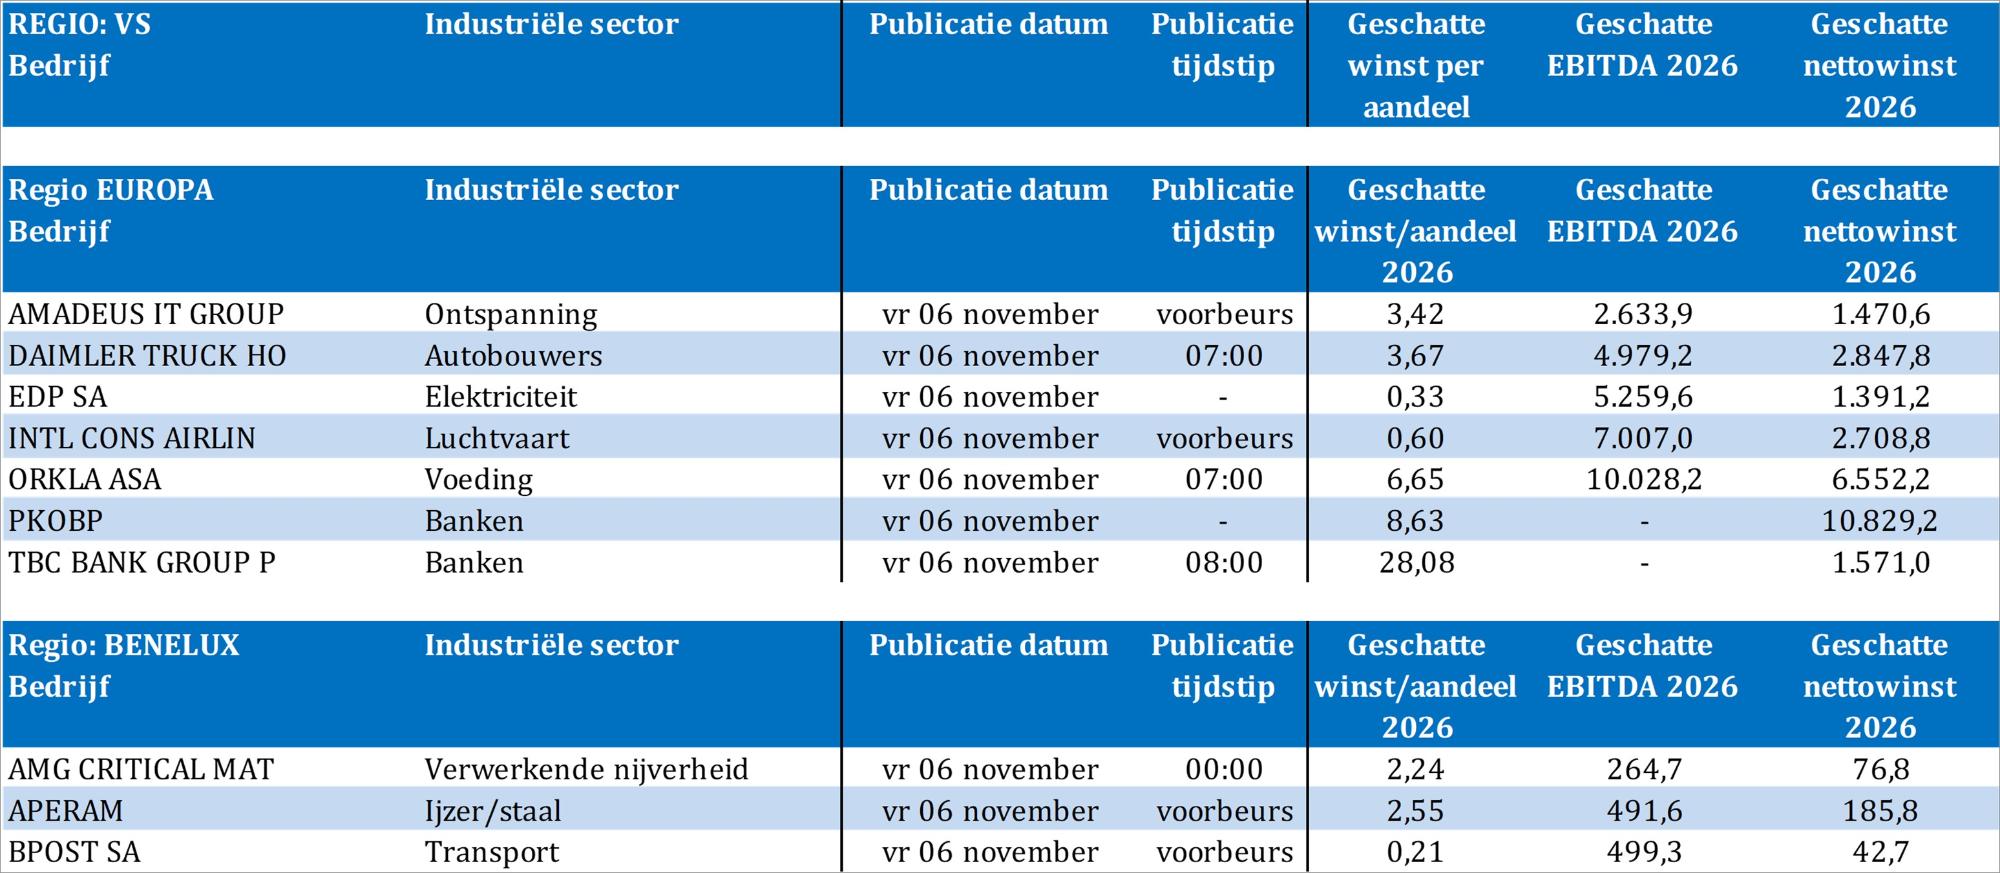
Bedrijfsresultaten komen er vandaag van Amadeus IT Group, AMG Critical Materials, Aperam, Bpost, Daimler Truck, EDP, International Consolidated Airlines Group, Orkla, PKO Bank Polski en TBC Bank Group.