
Tech in de ramsj en midterms in de kijker
Uit het departement: "Beursblik in een notendop"
De eerste dag van november hield de bezorgdheid over de houdbaarheid van de hoge AI-investeringen en de financiering daarvan in leven, want de chipaandelen gingen diep in het rood. Wat we zagen was dus een aangehouden rotatie naar defensievere en waardegerichte sectoren, bij dalende energieprijzen dankzij een ‘soort van diplomatieke opening’. Nabeurs werd Apple (-2,5%) niet beloond voor nochtans deftige kwartaalcijfers, al mag dat niet afleiden van de Amerikaanse tussentijdse verkiezingen later vandaag.
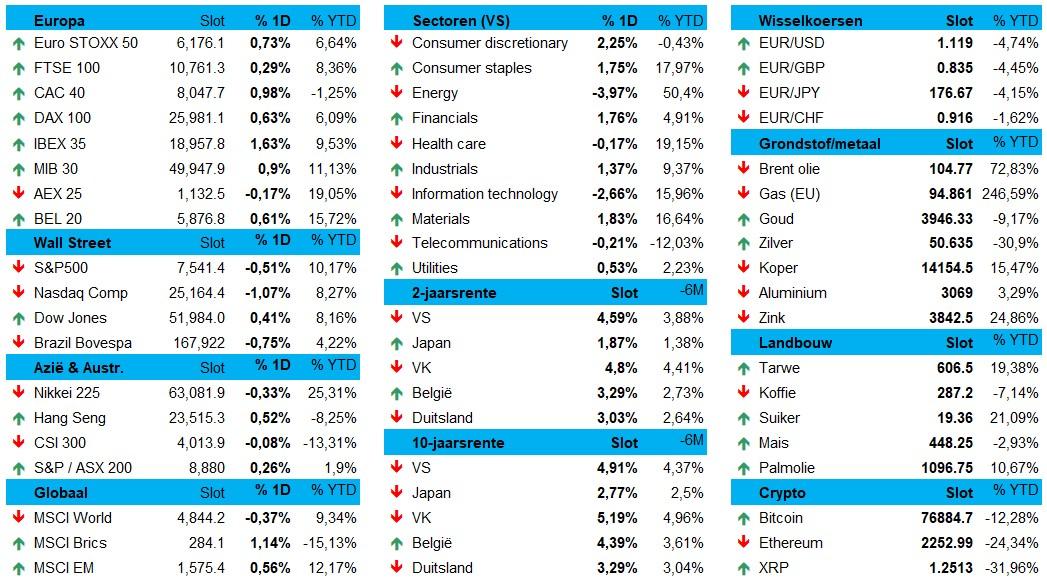
Een opsteker is alvast dat de olieprijzen fors daalden, wat de prijs voor een vat Brentolie 6% lager zette tot 106,7 dollar. Zijn Grootmoedigheid Trump zou een vreedzame oplossing met Iran ambiëren en ontplooide blijkbaar (alweer) nieuwe diplomatieke initiatieven in die richting. Voor Europa telt vooral een forse daling van de gasprijzen van 103 tot 92 €/MWh, alvorens weer op te veren naar 96,52 €/MWh. Nee, de winter is nog niet gered, ondanks de The Wall Street Journal schreef dat de VS opnieuw willen proberen om de verkoop van Russisch gas aan Europa te forceren als onderdeel van een breder energiebestand voor de komende winter.
Old Economy profiteert van Tech-crunch
Europa kon zich alweer onttrekken aan de AI-besoignes en dus ging de Euro Stoxx 600 met 0,42% winst de dag uit, geschraagd door Brussel (+0,61%), Frankfurt (+0,63%) en Parijs (+0,98%). Niet zo in de VS, waar de S&P500 0,51% daalde en de Nasdaq Composite 1,1% in het rood ging. Depot. Nvidia (-1%) en Meta Platforms (-1%) gingen net zoals Apple (-2%) lager, Oracle (-8%) kelderde omdat het 10 miljard dollar nieuwe aandelen en evenveel obligaties wil uitgeven en Marvell Technology (-13%) verloor fors omdat het Lumentum (-18%) gaat overnemen in wat misschien wel dé AI-deal van het jaar is.
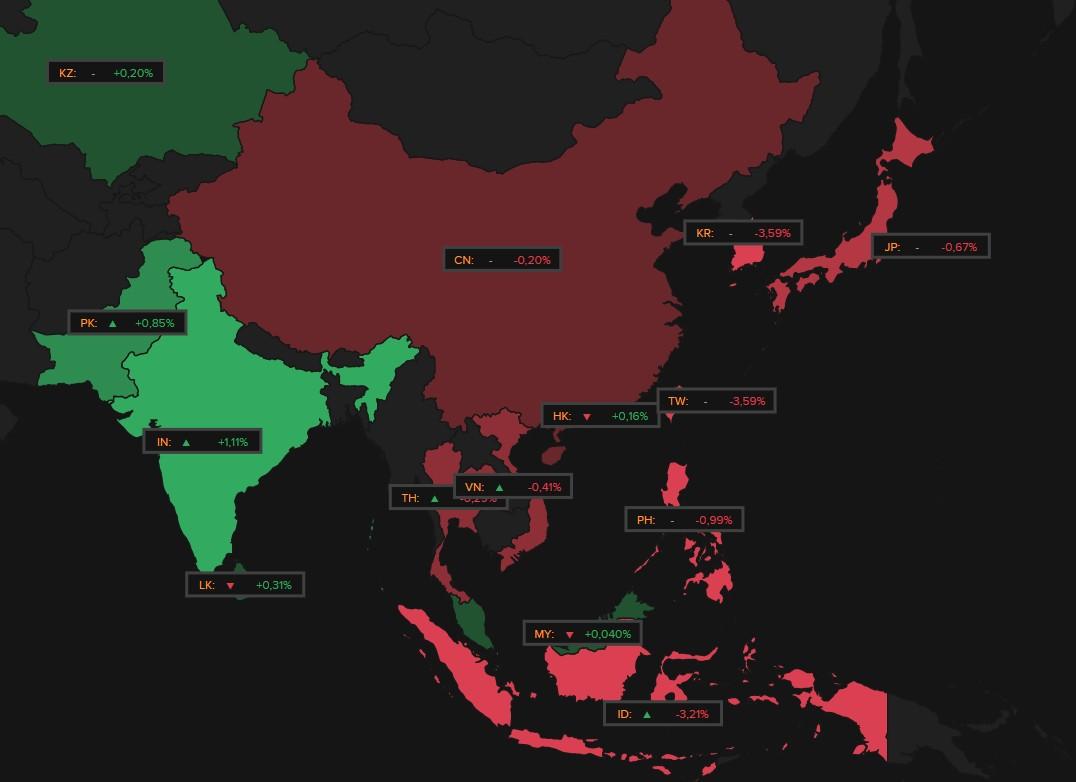
Dat de Dow Jones 0,41% kon stijgen, geeft netjes aan dat, net zoals in Europa, de ‘Old Economy’ weer in zwang is. Rotatie, heet dat dan… Dat zien we onder meer in het sentiment in de verwerkende nijverheid, want de ISM-sentimentsindex steeg daar tot 55,5 punten, ver boven de groeigrens én de verwachtingen. Zelfde verhaal in Azië, waar India (+1,11%), Kazachstan (+0,2%) en Hongkong (+0,16%) met gemak de maat namen van techmarkten Zuid-Korea (-3,6%) en Taiwan (-3,6%). Ook Indonesië (-3,2%), de Filippijnen (-1%) en China (-0,2%) speelden niet mee, terwijl de Japanse deuren toe bleven voor Culture Day.
Politieke impasse in België
Ondertussen draait het in de Wetstraat voor geen meter. Premier De Wever bood zijn ontslag aan bij de koning, die dat voorlopig weigerde te aanvaarden. De coalitiepartners werden aangemaand tot compromissen en de koning consulteert vanaf vandaag de partijleiders van de Arizona-coalitie, met op vrijdag een nieuw gesprek met premier De Wever. Dat de regering (of wat daarvoor moet doorgaan) op kapseizen staat, liet gisteren duidelijk zijn sporen na op de obligatiemarkt. De 10-jaarsrente steeg van 4,38% naar 4,43%, wat het verschil met Duitsland aandikte van 94 tot 100 basispunten. Mogelijke vervroegde verkiezingen zijn zeker vandaag namelijk geen ideaal scenario. De euro reageerde nerveus, maar verdapperde niettemin tegenover de dollar (€1 = $1,1197).
Wat u vandaag mag verwachten?
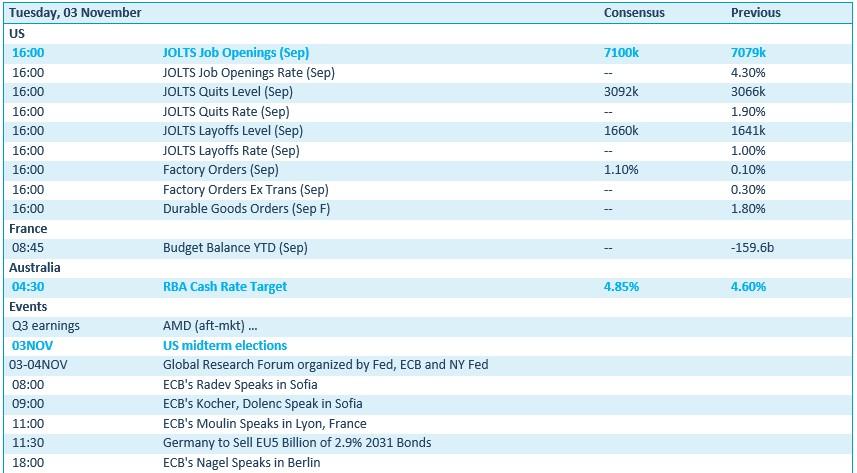
Op de kalender domineert het Amerikaanse JOLTS-arbeidsmarktrapport, met cijfers over vacatures, vrijwillig vertrek en ontslagen, aangevuld met data over fabrieksorders en duurzame goederenorders. En vergeet natuurlijk ook de Amerikaanse tussentijdse verkiezingen niet. Frankrijk zet daar het begrotingssaldo tegenover, al kan u aanraden om de focus te leggen op het Australische rentebesluit.
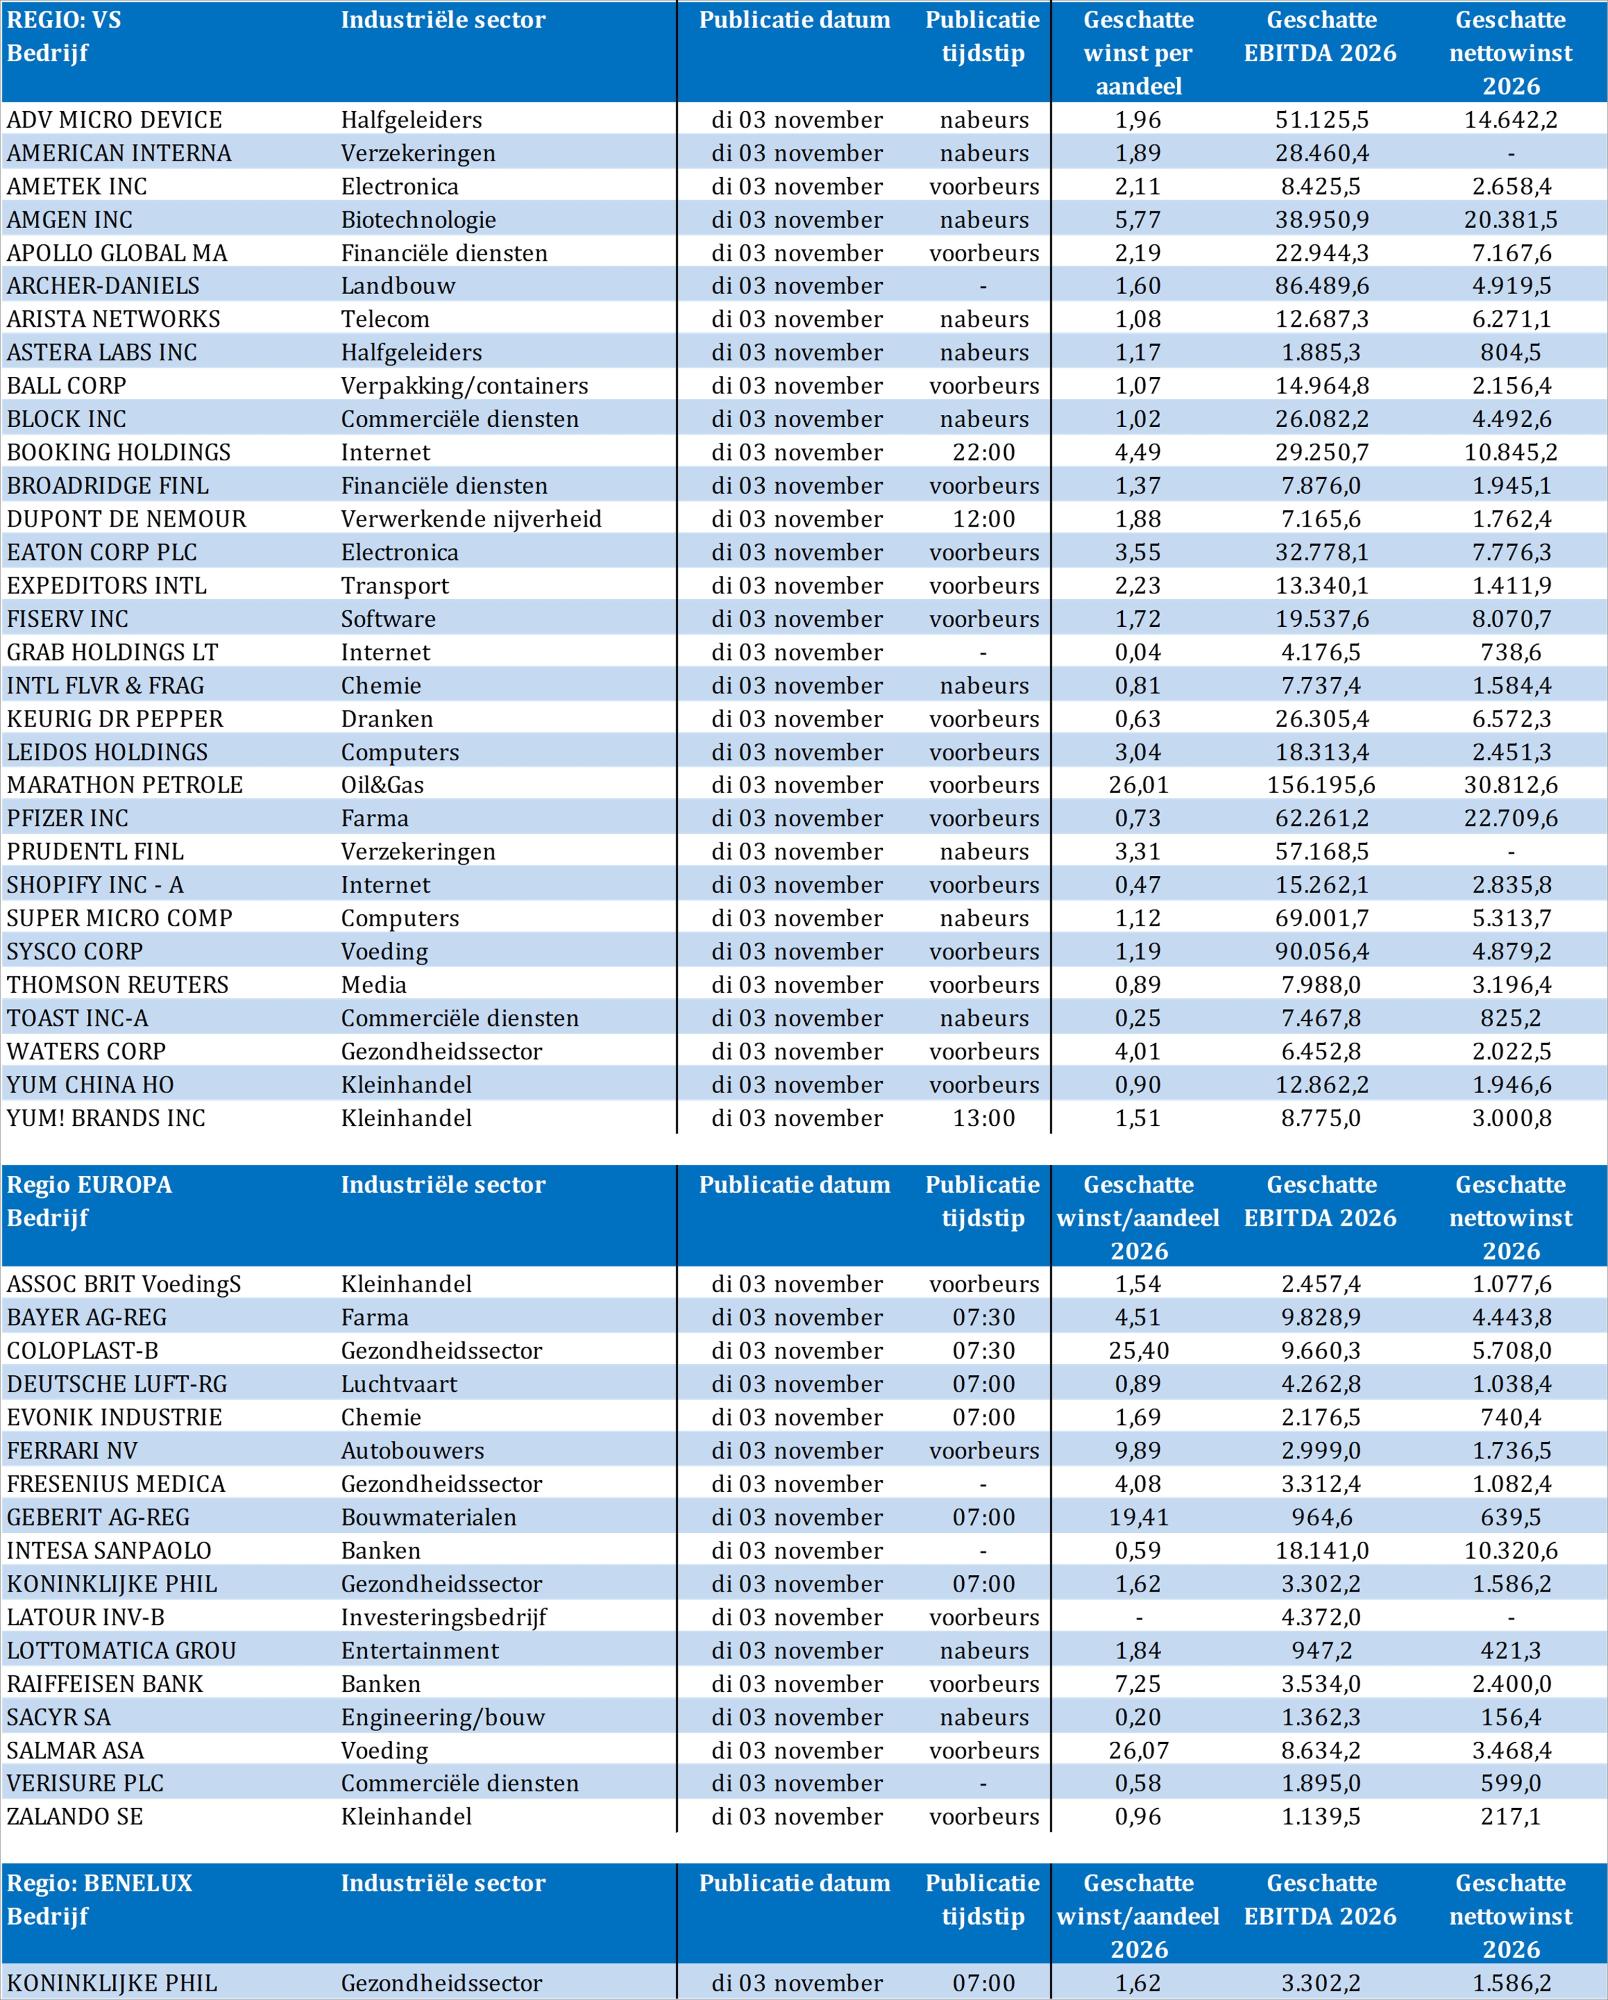
Bedrijfsresultaten komen er vandaag van AMD, AIG, Ametek, Amgen, Apollo Global Management, AMD, Arista Networks, Astera Labs, Associated British Foods, Ball, Bayer, Block, Booking Holdings, Coloplast, Lufthansa, DuPont de Nemours, Eaton, Evonik, Ferrari, Fiserv, Fresenius Medical Care, Geberit, Grab, Intesa Sanpaolo, Intel, Philips, Lottomatica, Marathon Petroleum, Pfizer, Prudential Financial, Raiffeisen Bank, Shopify, Sysco, Thomson Reuters en Verisure.