
Wall Street in risk-off modus
Uit het departement: "Beursblik in een notendop"
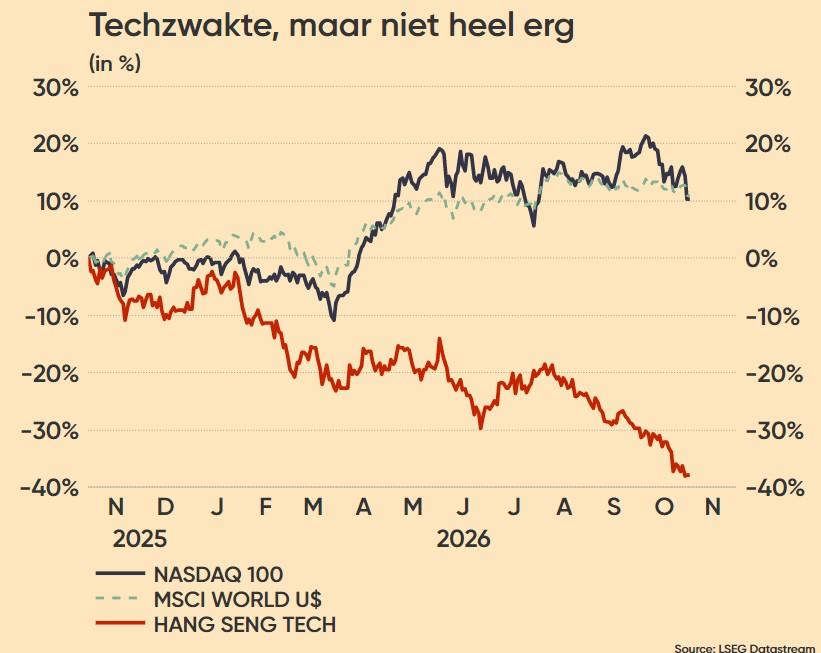
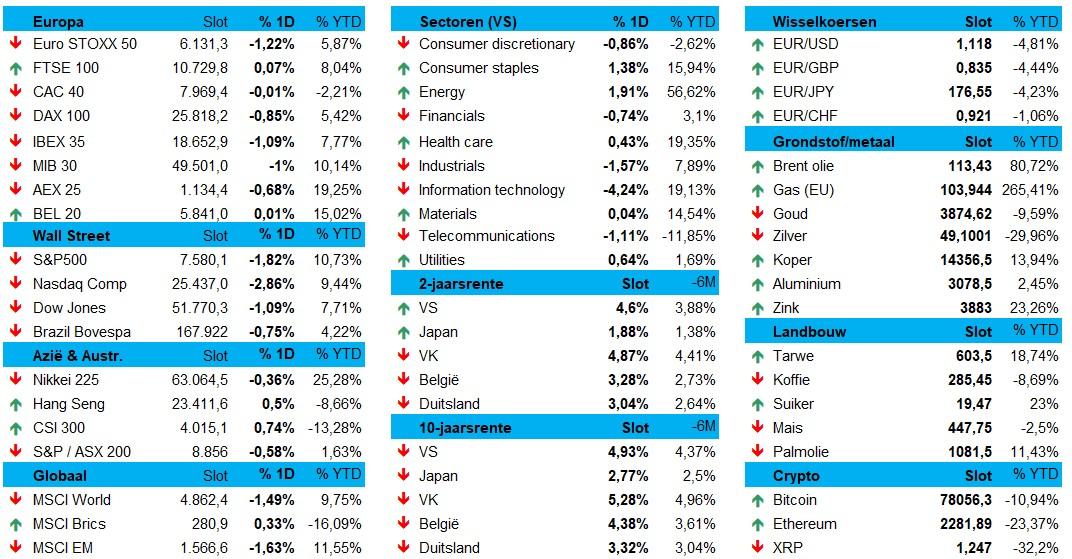
Een uitgesproken risk-off dagje stuurde Wall Street (Nasdaq -2,9%, S&P 500 1,8%) helemaal de gracht in, terwijl de Euro Stoxx 600 er met een beperkt verlies van 0,36% eerder gelaten naar stond te kijken. Aanhoudende zorgen over de enorme investeringen in AI en de onzekere returns daarvan voor de hyperscalers speelden alweer de hoofdrol. Intel (-29%) werd afgestraft voor teleurstellende vooruitzichten, Amazon en Alphabet (Google) stonden onder druk door hogere of ongewijzigde kapitaaluitgavenprognoses en ServiceNow en andere software- en chipnamen een tweede dag op rij lager werden gezet. Dolle pret, maar tot dusver valt de schade goed mee, zeker in vergelijking met de prestatie van de Chinese technologiebedrijven.
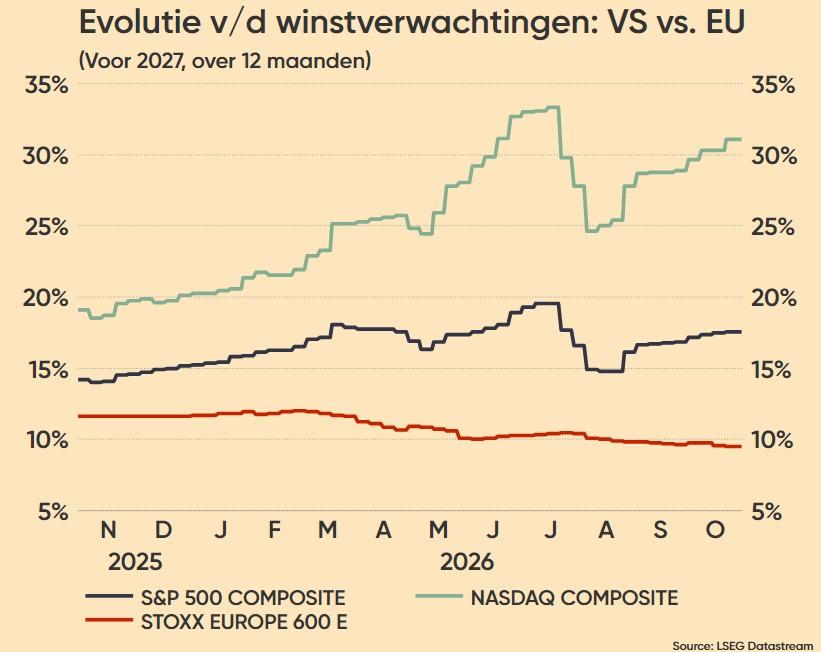
Eerder in de week stelden enkele Tech-grootmachten wat teleur met ofwel de kwartaalcijfers over het derde kwartaal of vooruitzichten van welke aard dan ook voor het huidige kwartaal. In combinatie met de Amerikaanse midterm-verkiezingen van deze week verklaart dat mee waarom vooral Wall Street terrein verloor. Maar de bedrijfsresultaten blijven er wél op koers blijven om meer dan 30% te groeien, dus dat telt alvast niet mee als argument om op de verkoopknop te drukken.
Extra stimulus in China?
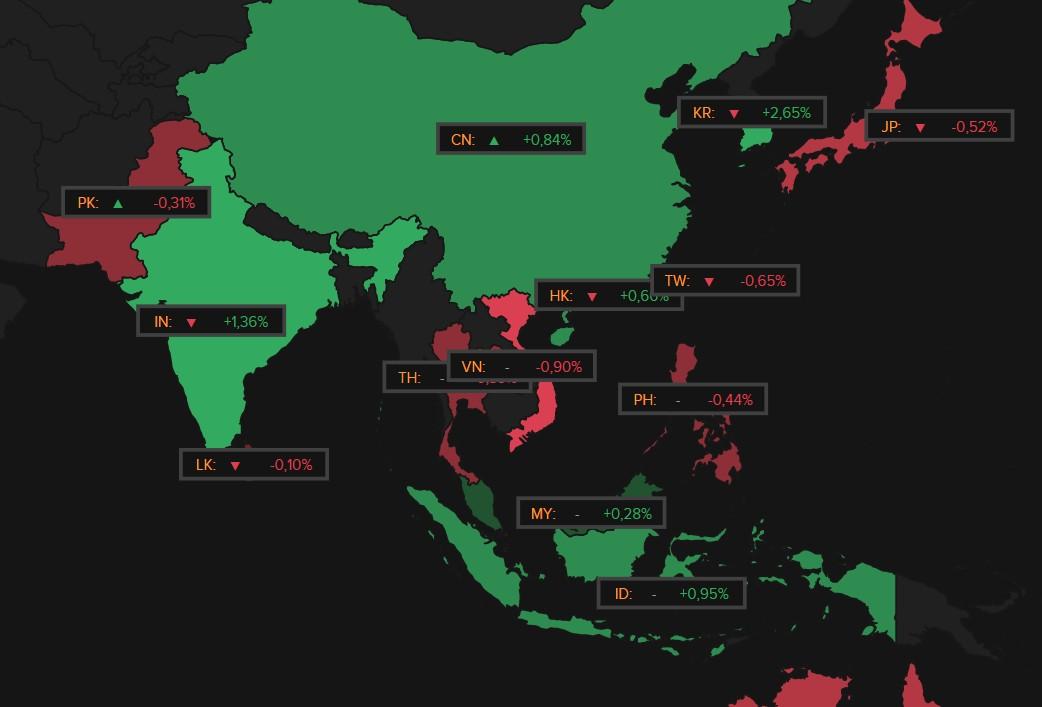
Die Vrijdagse Tech-Bibber ebde vannacht ietwat weg, want we noteren AI-herstel in Zuid-Korea (+2,6%), algemene herstelhoop in India (+1,36%) en China (+0,8%) en Hongkong (+0,6%) die licht hoger surften op geruchten over extra stimulusmaatregelen door Chinese financiële toezichthouders. Die zou banken en effectenhuizen bijeenroepen om de aandelenmarkt te ondersteunen, wat met name de consumenten- en tech sector ondersteunde
Op de grondstoffenmarkten viel vooral de sterke prestatie van edelmetalen op: goud steeg 1,02% tot 3.914,69 dollar, terwijl zilver 2,67% won. Daartegenover stond een duidelijk lagere prijs voor Brent-olie (-2,23% tot 109 dollar per vat) en koper (-1,55%). De Europese gasprijs ging niet mee op dat elan, want die tikte gisteren nog €103/MWh aan, om pas vannacht wat te ontspannen richting €100/MWh. De euro verstevigde licht tegenover de dollar (+0,25% tot €1 = $1,1185).
Dalende rente, behalve in België
De obligatiemarkten lijken hun kalmte herwonnen te hebben, onder meer omdat ze natuurlijk profiteren van de “vlucht naar veiligheid”, ondanks de goudprijs en de cryptomunten door de hack bij Binance onder druk staan. De Amerikaanse 10-jaarsrente (4,92%) daalde naar het laagste peil sinds 22 september, maar daar is het vooral uitkijken naar de Amerikaanse midterm-verkiezingen van 3 november. Ook het belangrijke arbeidsmarktrapport van deze week is natuurlijk belangrijk voor de renteverwachting van de Fed.
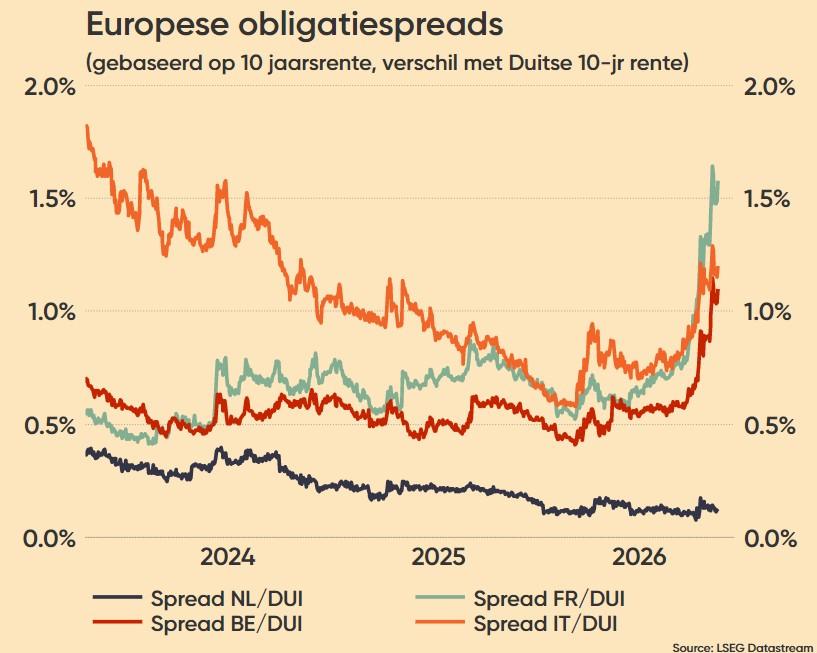
De Duitse 10-jaarsrente daalde eveneens (tot 3,33%), en wel tot het laagste niveau sinds begin september, maar de zwakke Europese broertjes profiteren daar allerminst van. Het renteverschil tussen Frankrijk en Duitsland klom naar 163 procentpunten, terwijl de Belgische rente vandaag vol in de kijker zal komen te staan. De regering De Wever zal deze voormiddag haar ontslag aan de koning aanbieden omdat de opmaak van een verstandige begroting enkele bruggen te ver bleek. Tsja .. .
Vandaag is een belangrijk PMI-dagje
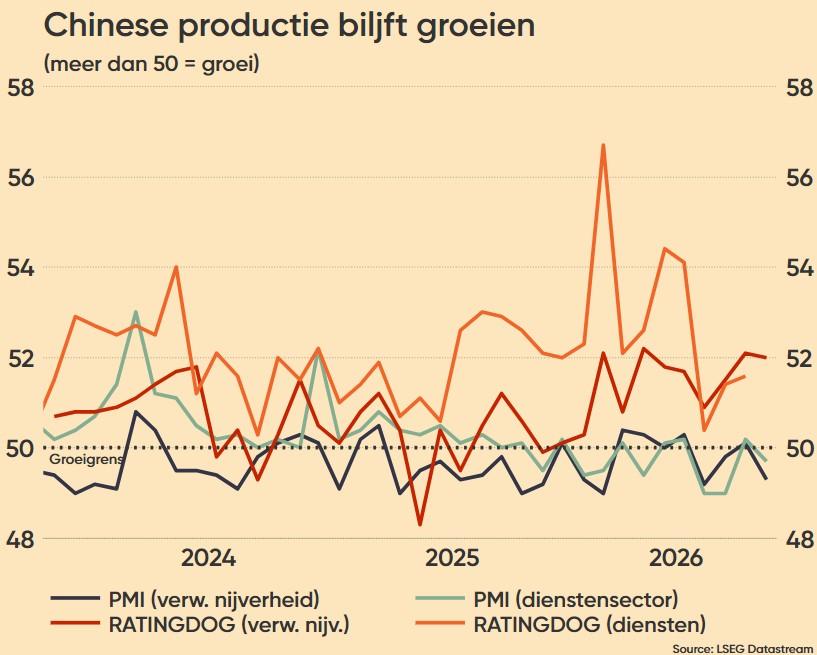
In afwachting van een lange lijst PMI-sentimentsdata, liet China alvast weten dat het sentiment in oktober licht vertraagde, maar even zo goed verrassend veerkrachtig bleef. De PMI-index in de verwerkende nijverheid daalde van 52,1 punten in september, het hoogste niveau in vijf maanden, naar 52,0 punten. Dat is de elfde opeenvolgende groeimaand, met dank aan blijvend hoge productie en een nieuwe toename van bestellingen. Ook de export bleef toenemen, zij het iets minder robuust dan voorheen. Maar dat tempo is wel voldoende opdat bedrijven hun aankoopactiviteiten bleven opschroeven. an de kostenkant nam de inflatiedruk op grondstoffen en andere inputs wat af. Goed nieuws, maar noteert u ook dat het bedrijfsvertrouwen naar het laagste niveau in negen maanden zakte door de relatief hoge inputkosten en de toenemende concurrentiedruk
Wat u vandaag mag verwachten?
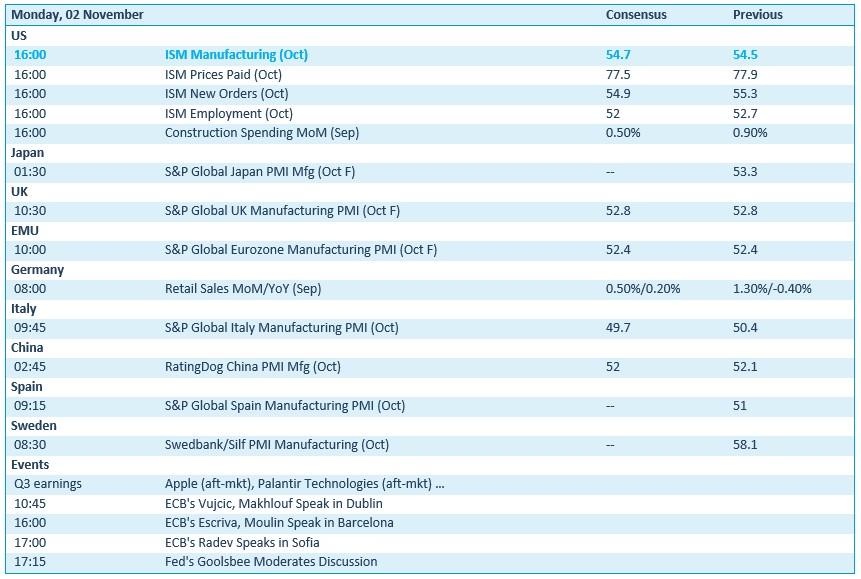
Op de kalender staan massaal veel industriële vertrouwensindicatoren uit de VS, Japan, het VK, de eurozone, Italië, Spanje, China en Zweden. Duitsland vervolledigt het Europese plaatje met cijfers over de detailhandelsverkopen van september.
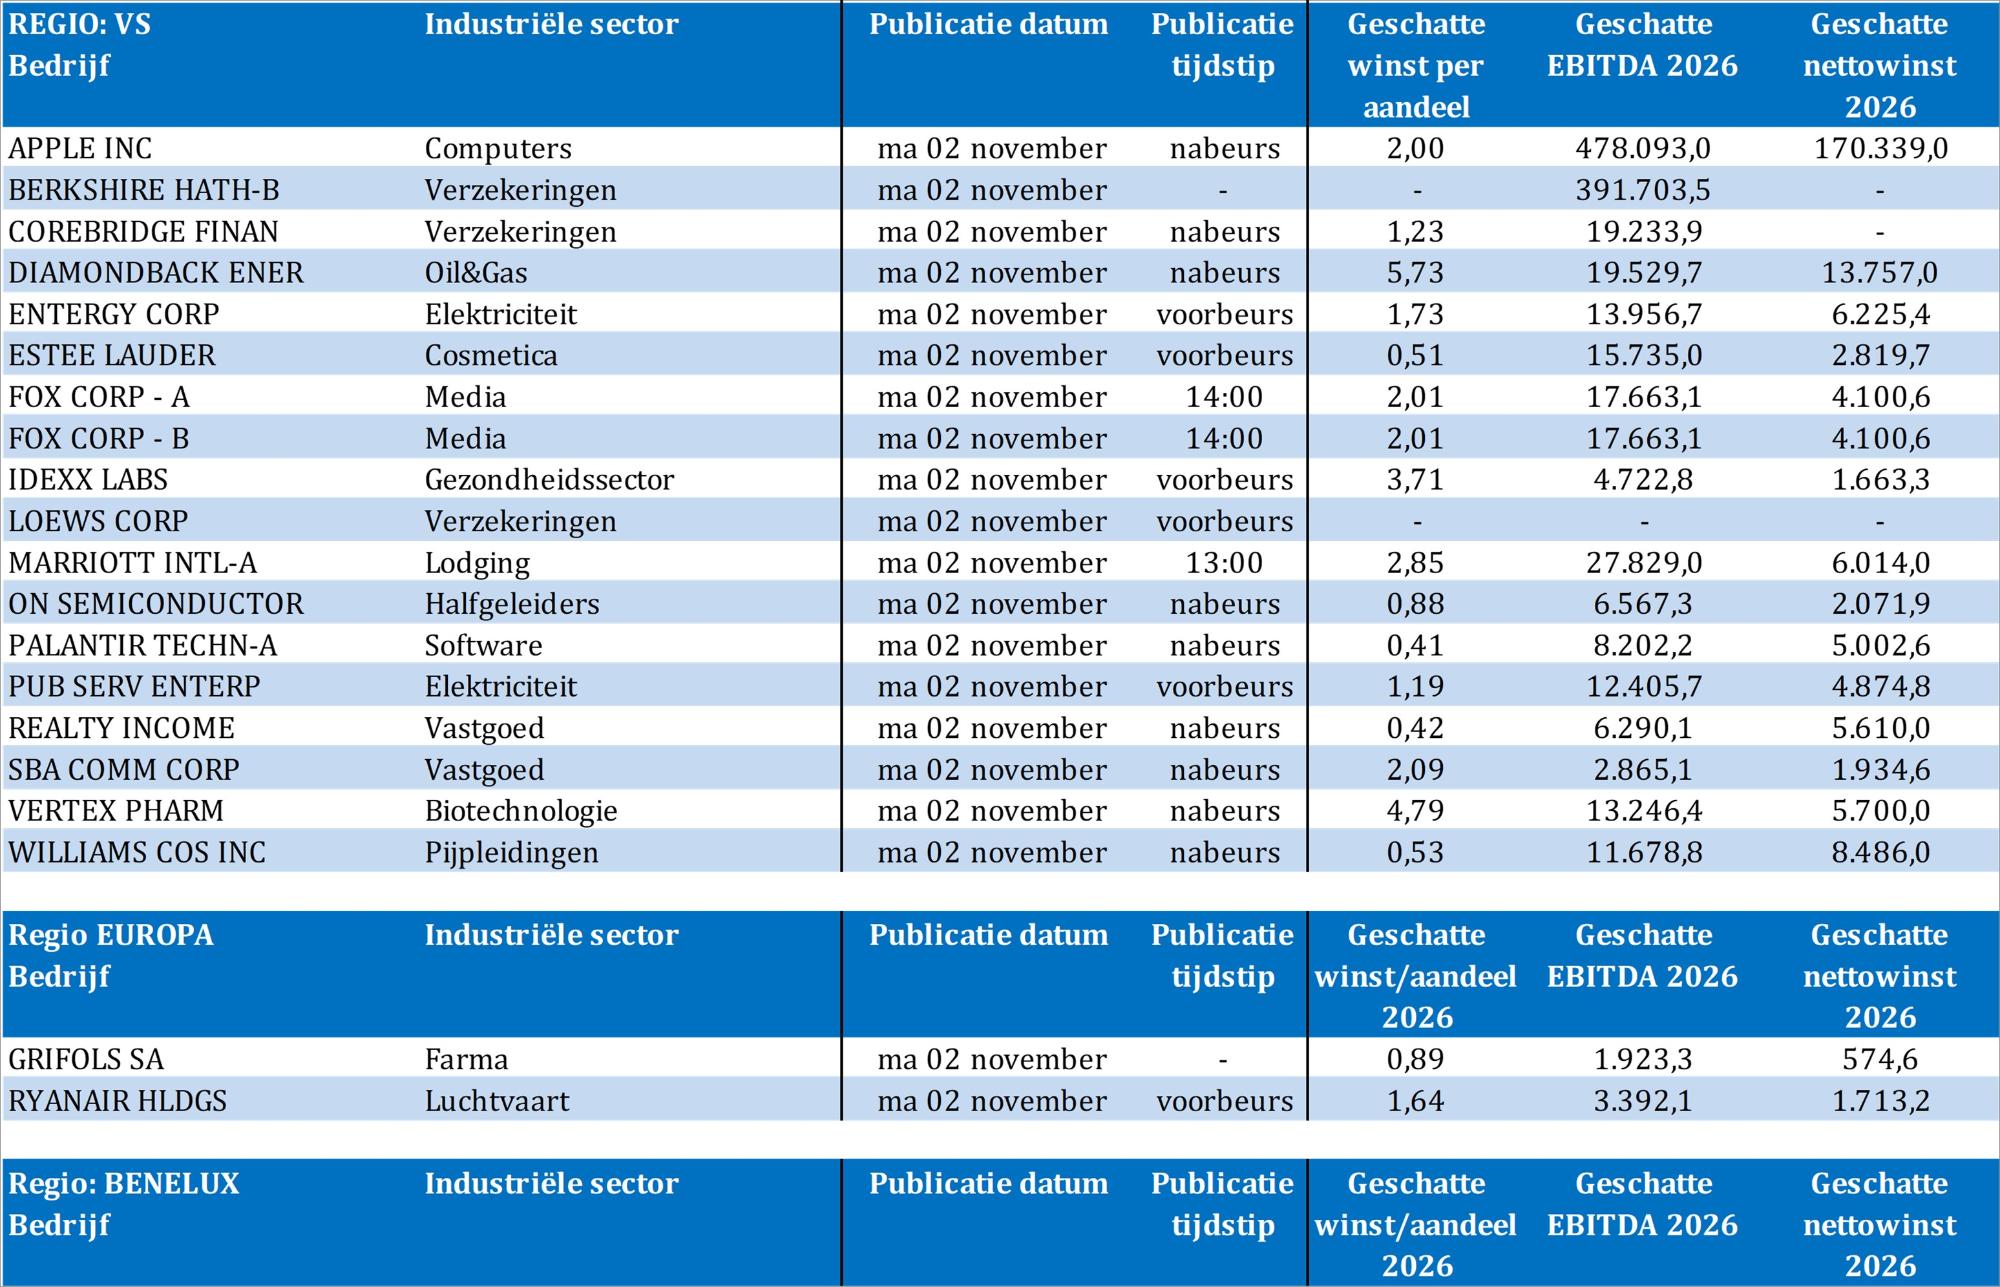
Bedrijfsresultaten komen er vandaag van Apple, Berkshire Hathaway, Corebridge Financial, Diamondback Energy, Entergy, Estée Lauder, Fox, Grifols, IDEXX Laboratories, Loews, Marriott International, ON Semiconductor, Palantir Technologies, Public Service Enterprise Group, Realty Income, Ryanair, SBA Communications, Vertex Pharmaceuticals en Williams Companies.