
Vreugde en twijfel, hand in hand
Uit het departement: "Beursblik in een notendop"
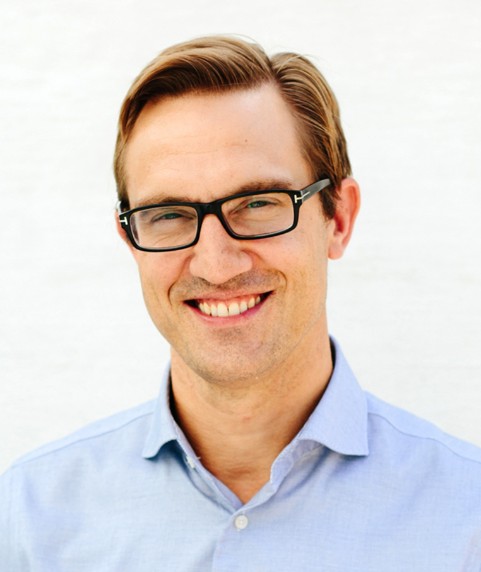
De aandelenmarkten veerden gisteren op, met als rode raad een resem sterke bedrijfsresultaten. Maar de verschillen tussen de drie grote continenten waren groot. Europa op “ralenti”, VS op steroïden en Azië met de bibber, dat alles doorspekt met rentevrees vanuit Frankrijk, techhoop vanuit Californië en AI-twijfels in Azië. De obligatiemarkten speelden eveneens een prominente rol, omdat de Franse 10-jaarsrente door de 5% brak, terwijl de Amerikaanse rentes net daalden.
VS op steroïden
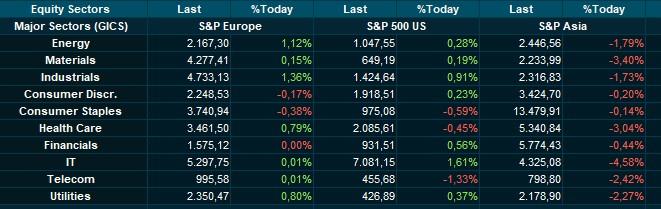
De S&P 500 won 0,6% en de Nasdaq 1%, omdat SpaceX (+7,8%) zowaar winst draaide en omdat fusiehoop Tesla 3,4% hoger duwde, terwijl andere ruimtevaartgerelateerde aandelen zoals Rocket Lab (+5,4%), Planet Labs (+2,3%) en Intuitive Machines (3,5%) meesurften. Super Micro Computer (+9,5%) herstelde ook het vervliedende vertrouwen in de aanhoudende vraag naar AI-producten, wat sectorgenoten zoals Hewlett Packard Enterprise (+3,7%) en Dell Technologies (+5,3%) en chippers zoals Nvidia (2,5%), Intel (+1,4%) en AMD (3,3%) ook aanjoeg. Op sectorniveau trok de IT-sector 1,61% hoger, industrials (+0,9%) en financials (+0,6%), terwijl het defensieve speelveld onderdeed: Consumer Staples (-0,6%), gezondheidszorg (-0,45%) en telecom (-1,33%). Maar niets alles werd positief onthaald, want Netflix (-4%) en AT&T (-3,5%) misten beide de lat
Nabeurs trakteerden Meta Platforms en Tesla op kwartaalcijfers. Meta overtrof de omzetverwachtingen en gaf sterke guidance voor het lopende kwartaal, maar het aandeel kon niet echt overtuigen in de nabeurshandel. Tesla sloeg eveneens de top- en bottomline-verwachtingen, maar het aandeel verloor wel 4,5%. Dat komt onder meer omdat beleggers vraagtekens blijven hebben over de financiering en winstgevendheid van de AI-build-out, mede door de enorme verliezen die Anthropic in de eerste helft van 2026 rapporteerde.
Europa op ‘ralenti’
De Euro Stoxx 600 won 0,9%, met winst in alle landen van het blok, al hield de Bel20 (-0,1%) het erg bescheiden. Op sectorniveau pronkten industrials (+1,36%), energie (+1,12%) en nutsbedrijven (+0,80%) met de grootste winstcijfers, terwijl ook de gezondheidszorg opveerde (+0,79%). Hogere energieprijzen en dito rentes ondersteunden dan ook vooral defensieve waarden, terwijl grondstoffen (+0,15%) en tech (+0,01%) aan de zijlijn bleef en consumentengoederen (-0,25%) lager eindigden.
Azië met de bibber
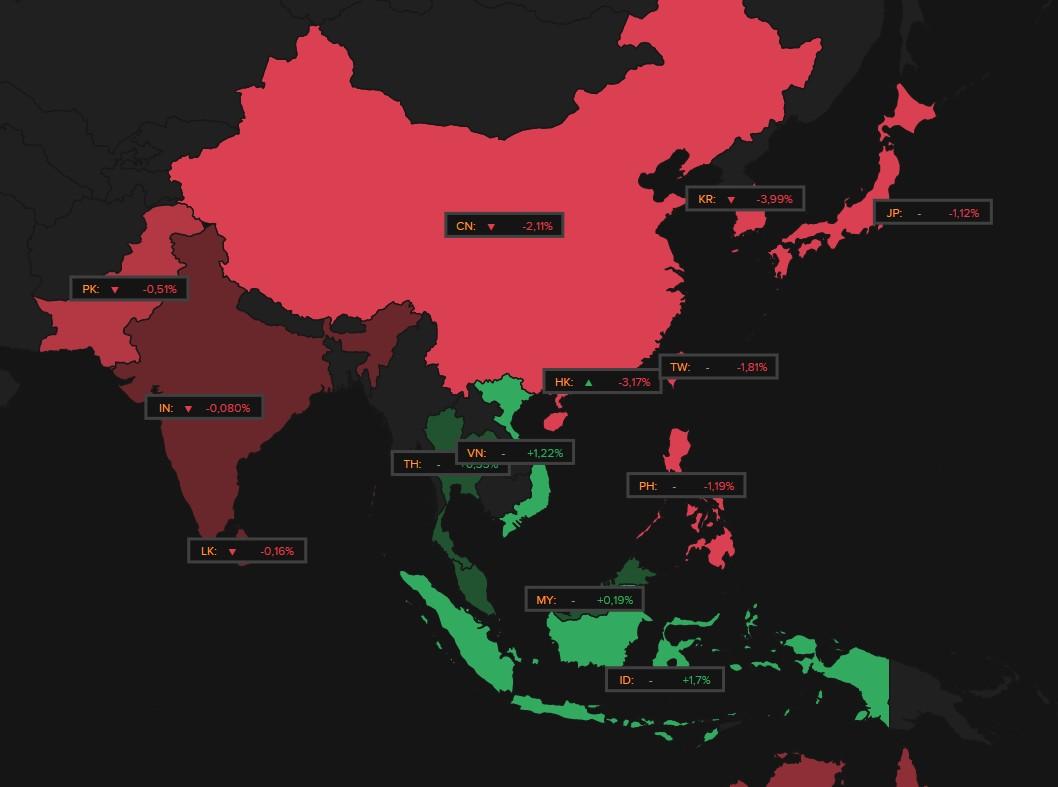
Aziatische aandelenmarkten stonden duidelijk onder druk, met verliezen in alle sectoren. De zwaarste klappen vielen bij de groeigerichte segmenten. Technologie verloor 4,58%, veruit de slechtste prestatie van de dag. Ook materialen (-3,4%) en gezondheidszorg (-3,1%) kregen stevige tikken. De grootste dalers zijn Zuid-Korea (-4%), Hongkong (-3,2%), China (-2,1%), Japan (-1,1%) en Taiwan (-1,8%) door – u raadt het nooit - hernieuwde twijfel over de rendabiliteit van de enorme AI-investeringen. De chip- en technologieaandelen stonden daarom onder zware druk, nog verergerd door stijgende olieprijzen nadat een droneaanval op het Shaybah-olieveld van Saudi Aramco twee mensen het leven kostte. En dan is er ook in het Oosten rentestress. Veel beter kan je een “risk-off”-stemming niet omschrijven.
Obligatiemarkten prominent op de voorgrond
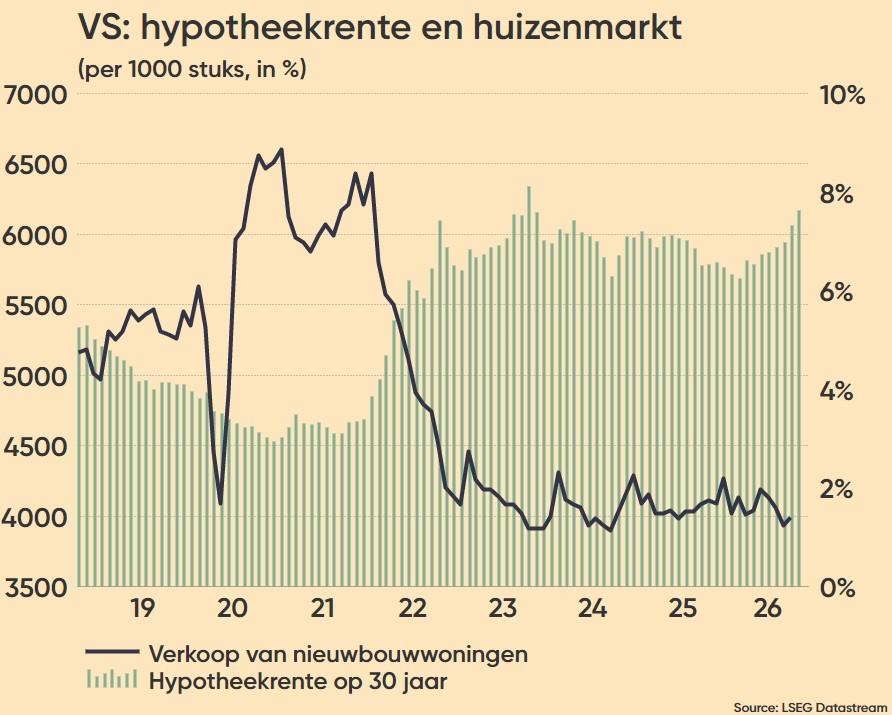
In de VS daalde de hypotheekrente voor het eerst in elf weken, tot 7,41% voor een vast krediet op 30 jaar. Dat weerspiegelt min of meer de gedaalde Amerikaanse 10-jaarsrente (gisteren -2 basispunten tot 5,09%), gedragen door een vlucht naar veilige havens en een toenemende kans dat de Fed de beleidsrente in oktober stabiel zal houden. Maar de hypotheekmarkt blijft op apegapen zitten. De kredietaanvragen daalden met 5,3%, terwijl de aanvragen voor de aankoop van een woning met 7,3% instortte.
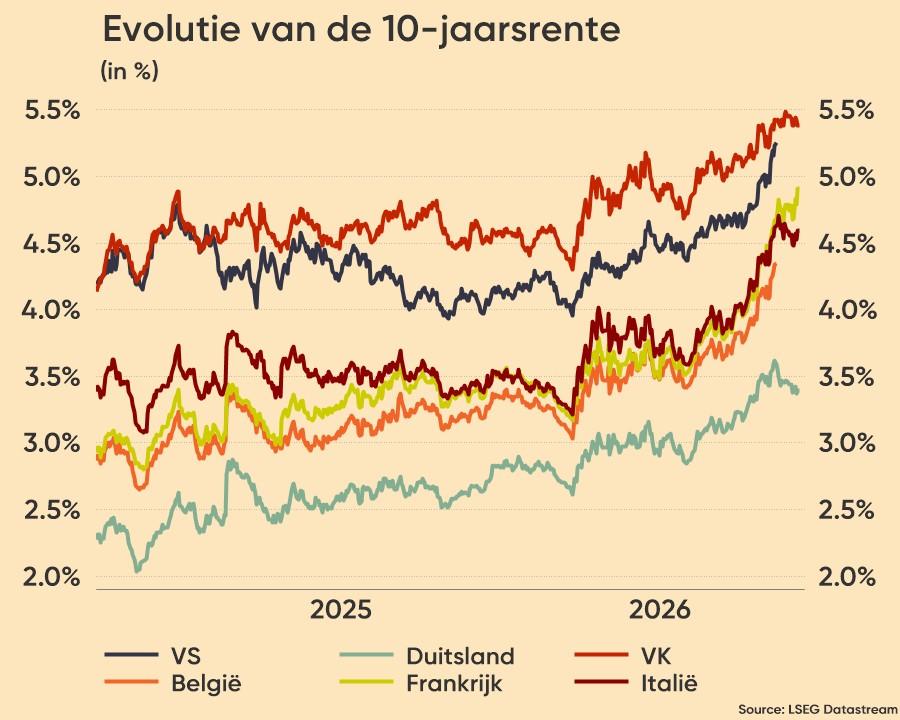
Over naar Frankrijk, waar de 10-jaarsrente tot 5% steeg, het hoogste niveau in bijna een kwart eeuw. De kwetsbare overheidsfinanciën van Frankrijk, het torenhoge begrotingstekort én de toenemende sociale spanningen in het land zijn daar debet aan, zodat de risicopremie ten opzichte van Duitsland opliep tot zowat 160 basispunten, het hoogste niveau sinds de Europese schuldencrisis. Het is HEEL ERG uitkijken naar de kredietratingevaluatie van Moody’s komende vrijdag.
Wat u vandaag mag verwachten?
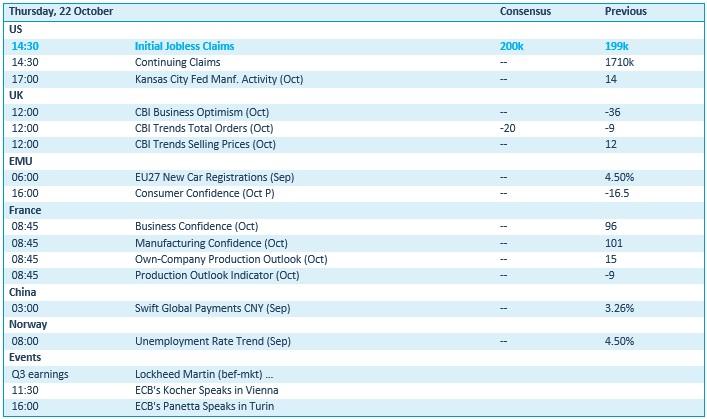
Vandaag staat er opnieuw niet veel macro-economisch nieuws op het menu. De VS hengelt met de Kansas City Fed-index naar aandacht, terwijl het VK met ondernemingsoptimisme, orders en verkoopprijzen op de proppen komt. Verder zijn er nog Europese autoregistraties en het consumentenvertrouwen in Europa en Frankrijk. In China kijken we naar de internationale yuanbetalingen.
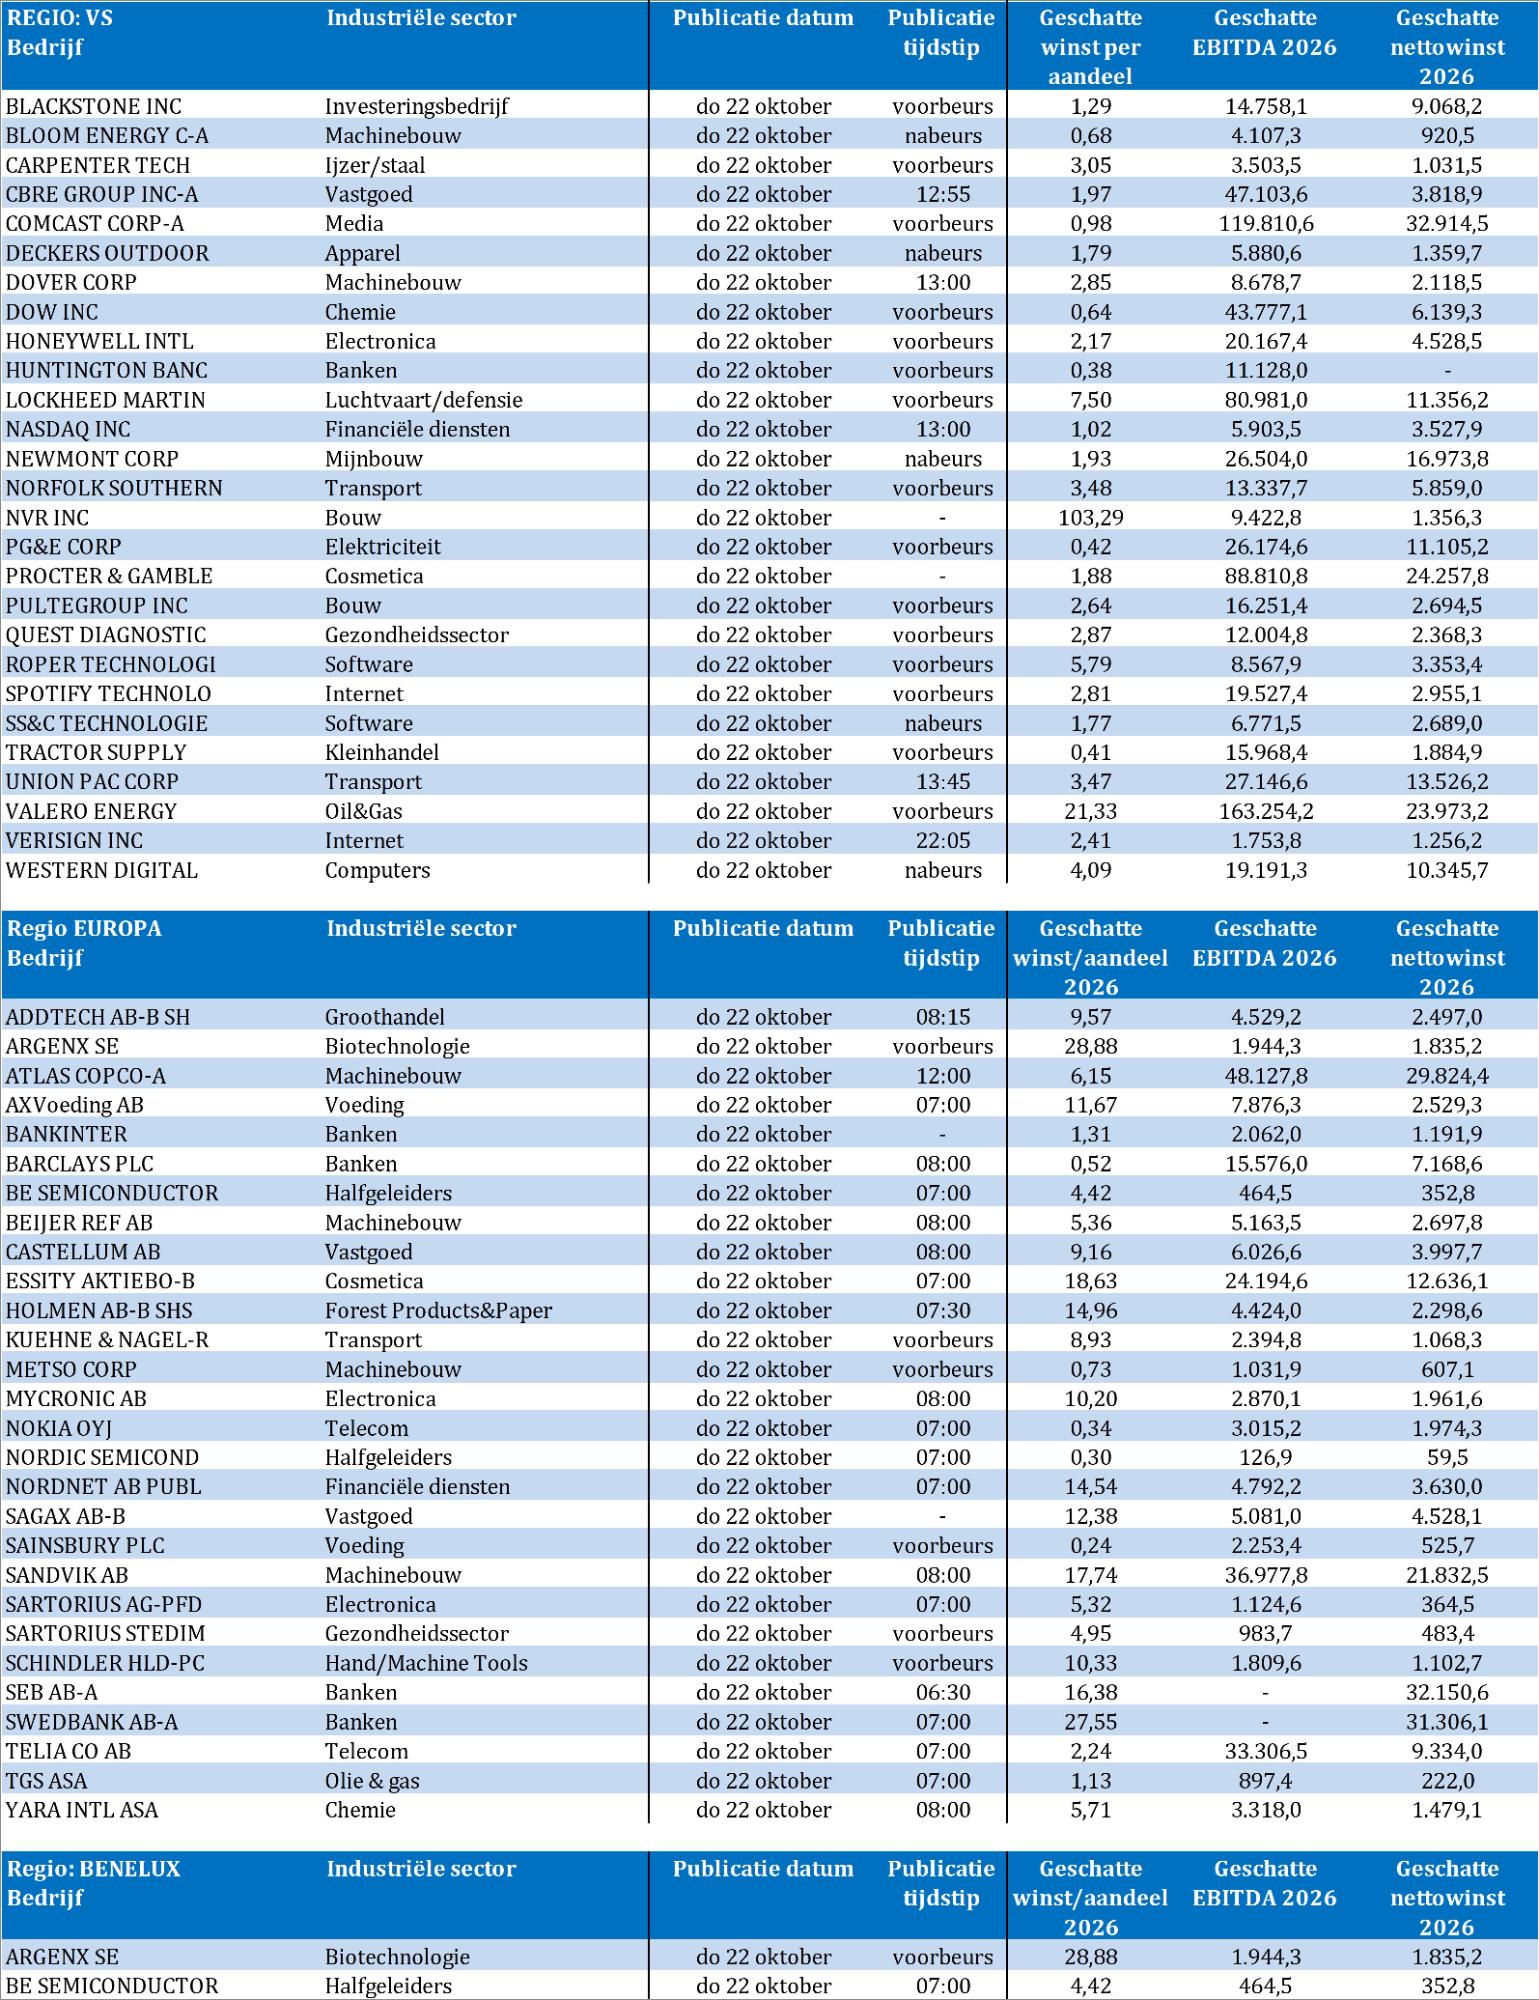
Bedrijfsresultaten zijn vandaag amper bij te houden. Op de lange lijst vinden we onder meer Argenx, Atlas Copco, Barclays, BESI, Bloom Energy, Dow, Honeywell, Kuehne & Nagel, Nasdaq, Newmont, Nokia, Procter & Gamble, Schindler, Spotify, Western Digital en Yara International.