
Tech onttrekt zich aan het rentejuk
Uit het departement: "Beursblik in een notendop"
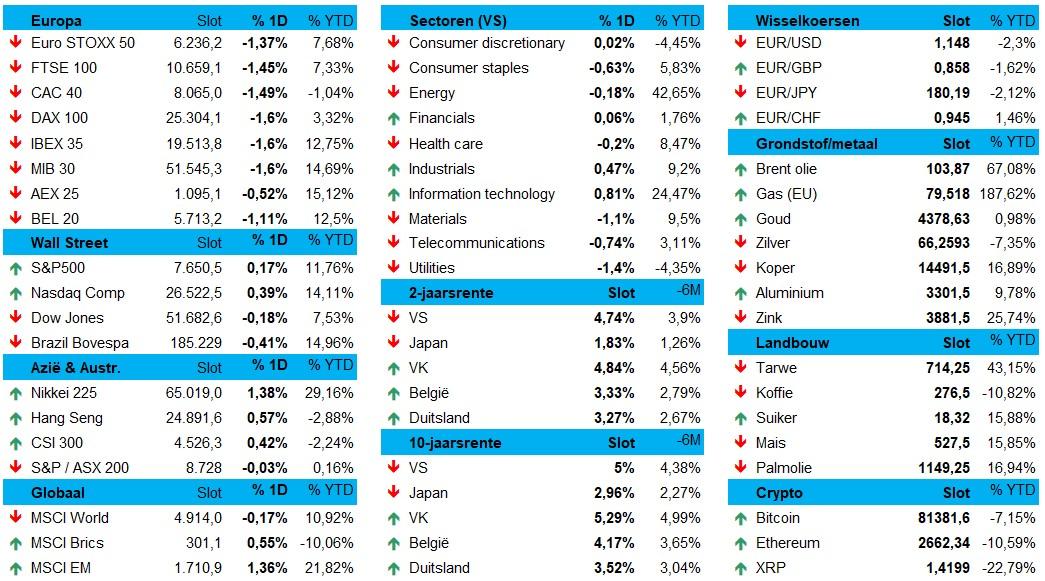
De financiële markten in Europa sloten vrijdag zowat allemaal met duidelijk verlies (-1,11%), met de DAX (-1,6%), CAC 40 (-1,5%), BEL20 (-1,1%) en AEX (-0,52%) collectief in het rood. In de VS kregen de AI- en chipaandelen wél weer steun van het teruggekeerde AI-optimisme, zodat de Nasdaq (+0,4%) en de S&P500 (+0,2%) de Dow Jones (-0,2%) het nakijken gaven. Op de brede markt verloor de goudprijs 0,49%, terwijl industriële metalen zoals koper (+0,7%) en aluminium (+0,3%) zich wel veerkrachtig toonden.
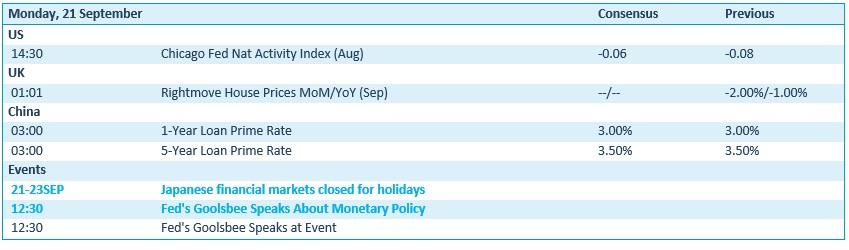
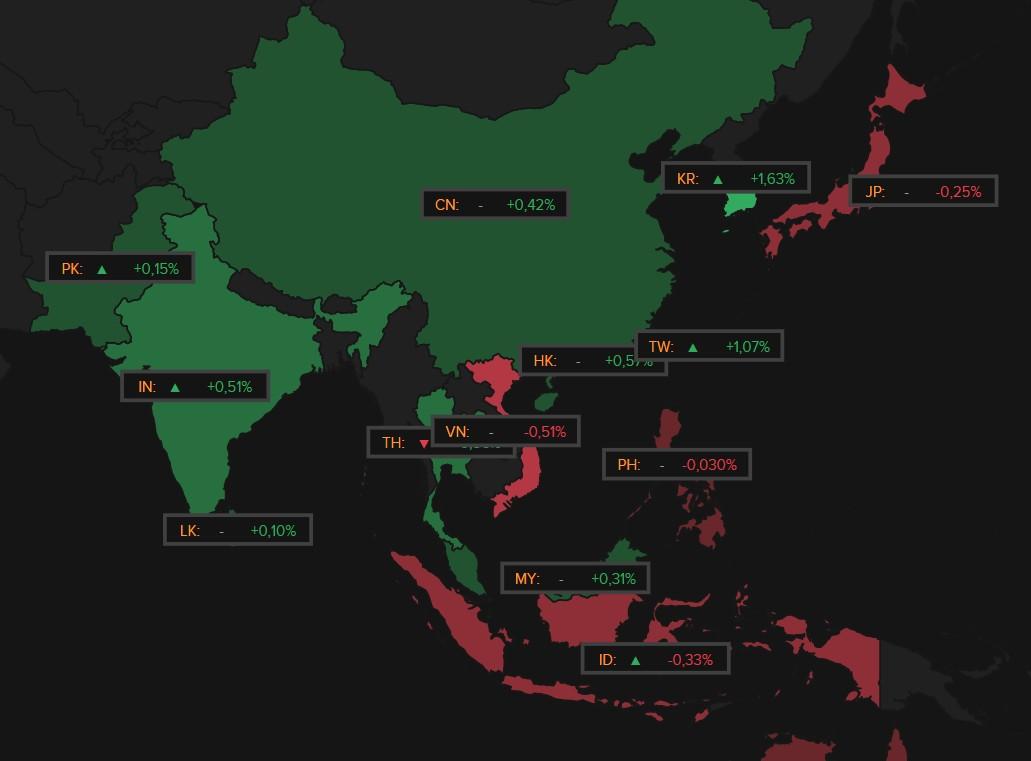
Vannacht etaleerden ook Zuid-Korea (+1,63%), Taiwan (+1,07%), Hongkong (+0,57%) en in mindere mate ook India (+0,5%) en China (+0,4%) een lichte vorm van lentevibes. De kleinere Zuidoost Aziatische landen zoals Vietnam (-0,5%), Indonesië (-0,3%) en de Filipijnen (-0,03%) haalden de nul niet, onder meer bij gebrek aan steun van grote broer Japan. Die laatste houdt nog tot en met woensdag de deuren dicht omwille van de Silver Week-feestdagen (“Respect for the Aged Day”).
Lentevibes in de aanloop van Trump-Xi meeting
De algemene teneur werd ondersteund door de voorbereidende handelsgesprekken tussen de VS en China. Die leverden namelijk wat positieve vibes op, wat de hoop op ‘constructieve en productieve’ ontmoeting tussen Brulboei Trump en de wat meer ingetogen Xi Yinping komende donderdag doet herleven. Extra ademruimte kwam er ook van een nieuwe daling van de olieprijs tot 101,2 dollar per Brent-vat, al kan het vanaf deze niveaus natuurlijk nog alle kanten uit. De Europese gasprijzen noteren met 77,5 €/MWh immers op oncomfortabel hoog niveau en zowat overal ter wereld wordt koortsachtig gezocht naar beschikbare diesel en de raffinagecapaciteit daarvoor.
Politieke verlamming in Duitsland
De euro kon en kan alweer geen vuist maken tegen de Amerikaanse dollar (€1 = $ 1,1475), die blijft profiteren van rentesteun en Europese politiek en budgettair gekrassel. Enerzijds klom de Amerikaanse 2-jaarsrente tot 4,75% en steeg de 10-jaarsrente tot 5%, onder meer via de groeiende overtuiging voor een tweede renteverhoging later dit jaar.
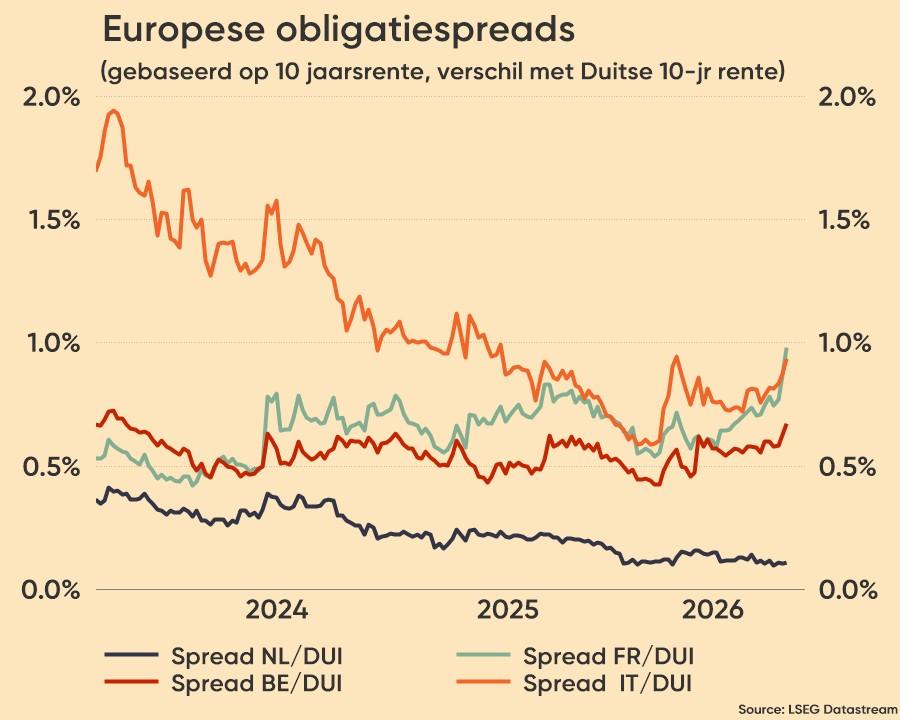
De Franse lange termijn rente blijft dan weer onder zwaar vuur liggen omwille van de toxische combinatie van hoge en stijgende schulden en een politiek onvermogen om daar slagkrachtig tegen op te treden. De Franse 10-jaarsrente steeg naar 4,57%, zodat het verschil met de Duitse 10-jaarsrente angstwekkend hoog werd (hoogste peil sinds 2012).
Ook Duitsland ondervindt stevige politieke deining, nadat het extreemrechtse AfD dit week de deelstaatverkiezingen in Mecklenburg-Voor-Pommeren won met 38,3% van de stemmen, voor de SPD (35,4%) en het CDU van bondskanselier Merz. Die leed (alweer) een historische nederlaag en kan met amper 4,9% van de stemmen zelfs uit het deelstaatparlement verdwijnen.
Ook in Berlijn kreeg Merz een opdoffer, want de partij haalde slechts 19% van de stemmen en zag de radicaal-linkse Linke de grootste partij worden. Merz noemde de uitslag een "ramp", en dat zal ook de mening van de Europese obligatiemarkten zijn. Politieke verlamming in Duitsland én een stijgende kans op een nationale AfD-overwinning in 2029.
Chinese rente
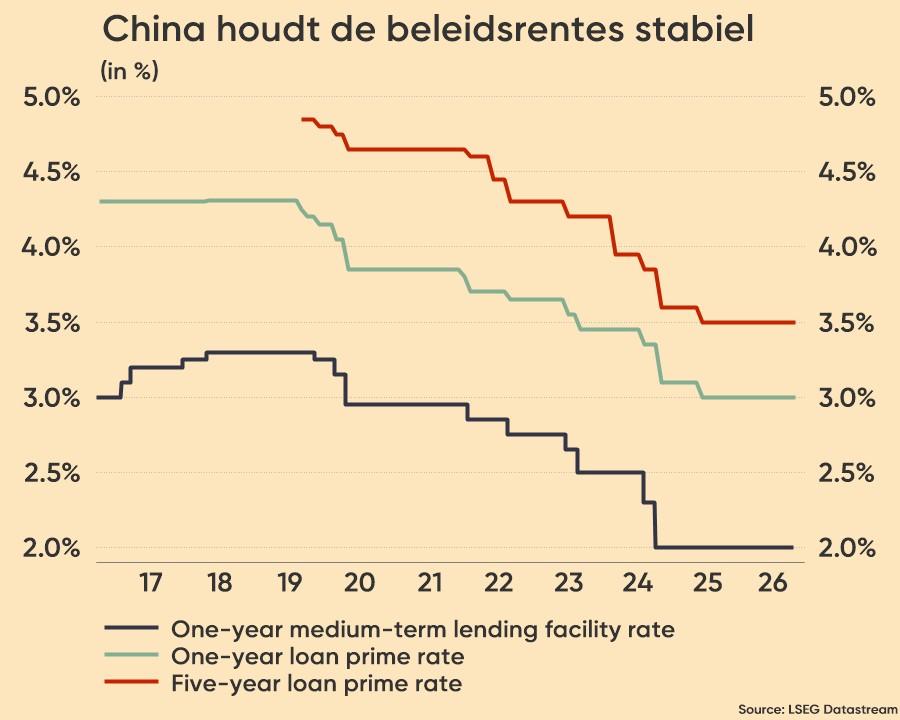
Eindigen doen we in China, alweer de Volksbank van China haar beleidsrente voor de zestiende maand op rij op recordlaagte hield. De Chinezen blijven dus op hun hoede voor de impact van het conflict in het Midden-Oosten, ondanks AI-gerelateerde exports de handelsmachine stevig onder stoom hielden. De 1-jaarsrente, de benchmark voor de meeste bedrijfs- en huishoudleningen, bleef op 3%, terwijl de 5-jaarsrente, de referentierente voor hypotheken, op 3,5% bleef. De bank noteerde wel een groeiversnelling van de industriële productie, terwijl de kleinhandel blijft afnemen, het aantal toegekende leningen teleurstelde en de huizenprijzen in augustus bleven dalen
Wat u vandaag mag verwachten?
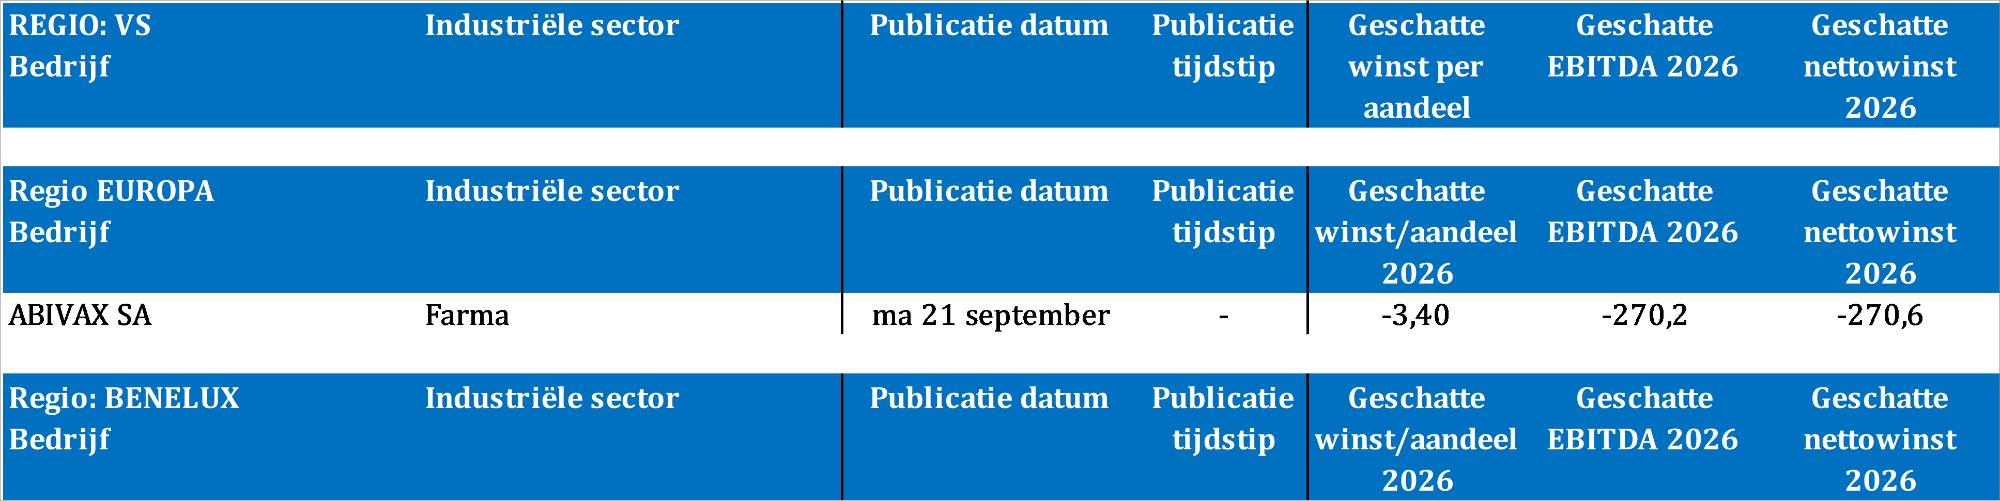
Op de economische kalender blijft het voor de rest van de dag kalm, zodat we hopelijk rustig de verkiezingen in Duitsland kunnen verteren. De VS levert wel nog de Chicago Fed National Activity Index aan en het VK geeft inzicht in de evolutie van de huizenprijzen, maar misschien is de speech van Fed-bestuurder Goolsbee over het monetaire beleid nog het meest interessante wapenfeit van de dag. Bedrijfsresultaten zijn er evenmin te rapen, behalve van de cijfers van Abivax.