
Tech in het defensief
Uit het departement: "Beursblik in een notendop"
De financiële markten gingen het weekend in met gemengde gevoelens. Hét marktthema blijft de botsing tussen een structureel sterke AI-investeringscyclus en de hogere renteomgeving, weliswaar met een meevallend Amerikaans inflatierapport om wat druk van de renteketel te nemen. Maar ook deze week zal elk nieuw signaal over inflatie, economische groei en rentebeleid belangrijk blijven, versterkt door de perikelen rond Nvidia, de Amerikaanse consument en Europese groeivooruitzichten. Wordt het een rondje drama, of een streep opwinding?
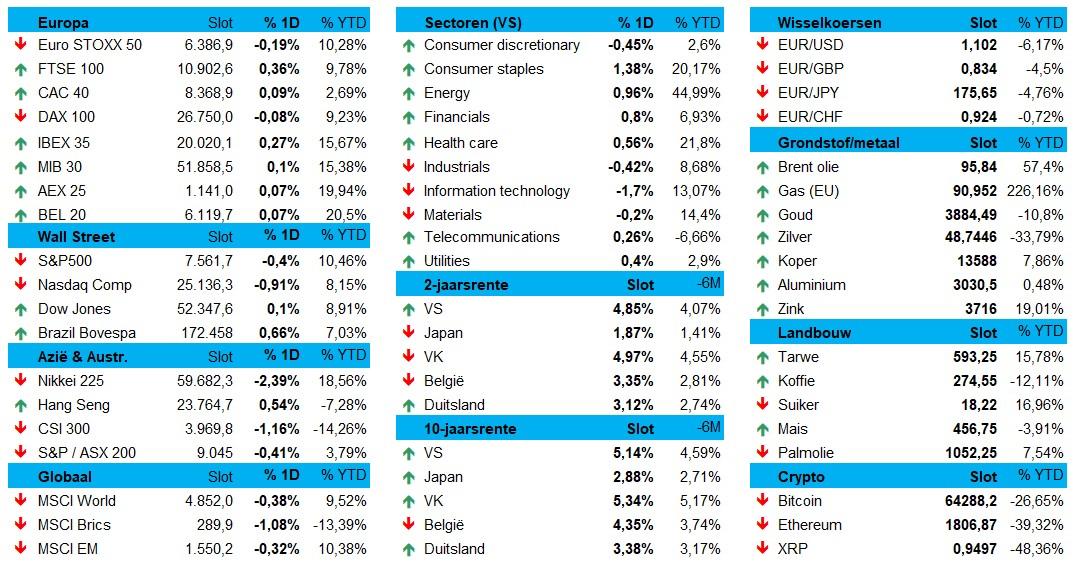
Op de grondstoffenmarkten werd het geen van de twee, met een gelaten stemming tot gevolg. De goudprijs daalde 1,2% tot 3.837,61 dollar, zilver verloor 2,96%, terwijl ook industriële metalen terrein zoals koper (-1,9%) en aluminium (-0,20%) terrein prijsgaven. Zelfde verhaal voor tarwe -1,05% en sojabonen -0,33%, terwijl de bitcoin 1,14% verloor tot 64.440 dollar en ethereum 2,26%.
Aandelenmarkten in egelstelling
De Euro Stoxx 600 (0,02%) maakte vrijdag een pas op de plaats, terwijl de DAX 0,08% verloor. Op Wall Street bleef de Dow Jones steken op 0,1% verlies, maar technologie kwam wel opnieuw onder druk te staan. De Nasdaq sloot 0,9% lager af en de S&P 500 liet 0,40% liggen, onder meer door een hernieuwde daling van Nvidia (-2%, na een ruime -4% op donderdag).
Ook halfgeleiders, geheugenchips en neocloudbedrijven trokken lager, net zoals software, netwerkapparatuur, bouw- en engineering en quantumcomputingaandelen. Maar de derdekwartaalcijfers blijven sterk: 84% van alle bedrijven klopte de schattingen. Dat is ‘slechts’ met 3,1%, het laagste peil sinds het vierde kwartaal van 2022, maar de schattingen voor het vierde kwartaal stegen wel met 1,1%.
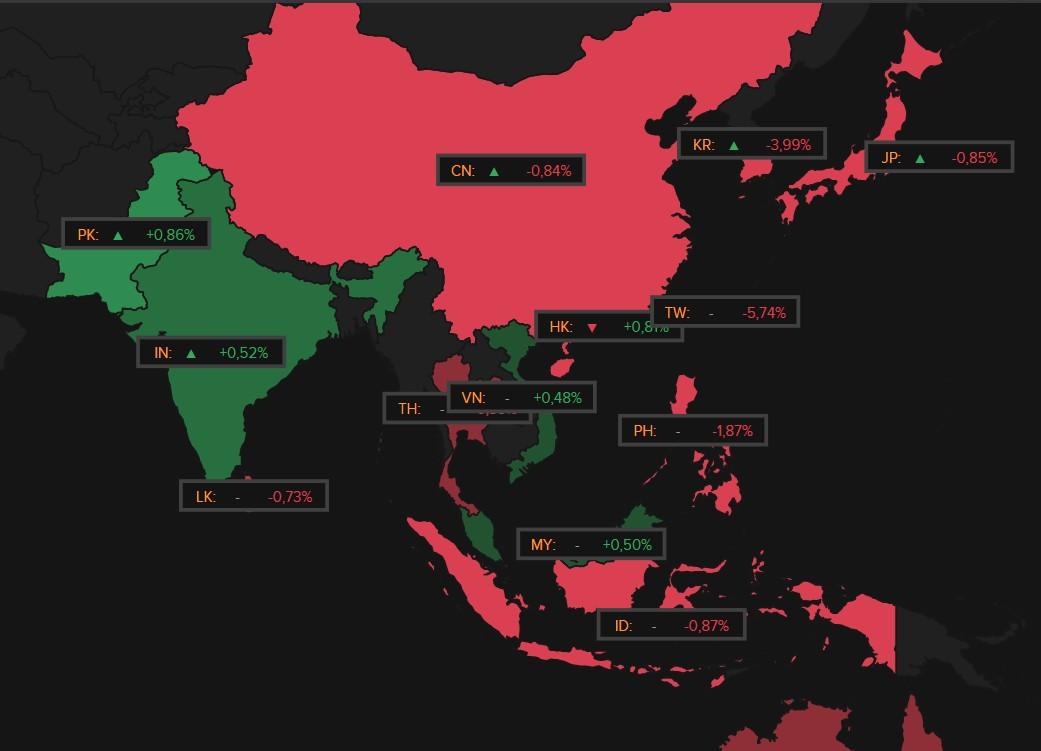
De hernieuwde antipathie ten opzichte van technologie verklaart ook een overwegend rode sessie in Azië, met Taiwan (-5,7%), Zuid-Korea (-4%), Japan (-0,8%) en China (-0,8%) als grootste verliezers. De aanhoudende onzekerheid rond de waardering van alles wat AI is, inclusief Nvidia, zorgde opnieuw voor verkoopdruk in de halfgeleidersector. DE ‘val van Huang’ kan mogelijk strengere Amerikaanse exportbeperkingen opleveren en de toegang tot geavanceerde Amerikaanse AI-chips verder bemoeilijken, zodat vooral Chinese AI-modelontwikkelaars en leveranciers van optische componenten onder druk stonden. In Hongkong (+0,8%) werd dat deels opgevangen door een selectieve rotatie naar Chinese technologieaandelen.
Amerikaanse inflatie koelt ietwat af
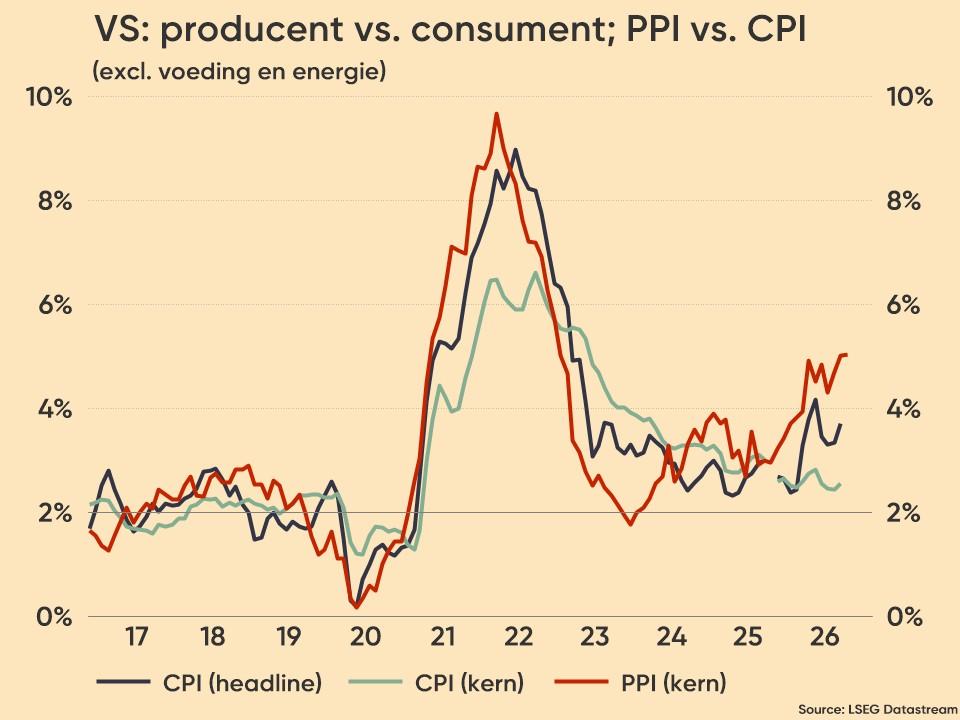
De producentenprijzen in de VS steven vorige maand iets minder sterk stegen. De algemene inflatie nam met 0,3% toe tegenover een verwachte 0,4%, zodat de producentenprijzen versnelden tot 6,5% op jaarbasis, het hoogste tempo sinds november 2022. Veel, maar niet genoeg om te vrezen voor een agressiever rentepad door de centrale bank.
Maar de obligatiemarkten blijven de rente scherp in de gaten houden, want zoals enkele Fed-directeurs blijven aanstippen is de inflatie allerminst onder controle. De Amerikaanse 10-jaarsrente beloopt nu5,14%, tegenover 4,85% op 2 jaar. Dat schraagde de dollar (€1 = $1,1020), zeker omdat Fed-topman Warsh straks een conferentie over productiviteit en werkgelegenheid opent, met focus op de impact van AI op productiviteit, arbeidsmarkten en monetair beleid.
IEA ziet aanhoudend overaanbod
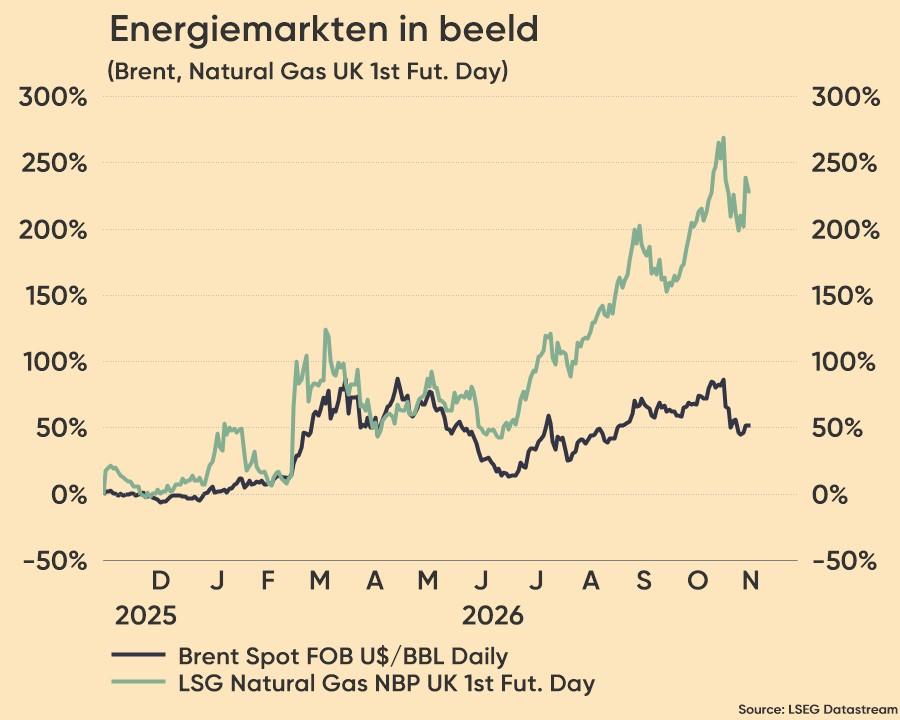
De oliemarkt verdient ook aandacht. Volgens het Internationaal Energieagentschap ligt het wereldwijde olieaanbod bijna 2 miljoen vaten per dag hoger dan de vraag. Dat overaanbod zou ook dit kwartaal en heel 2027 moeten aanhouden, met de vriendelijke groeten van hogere productie in de Golfregio en andere producerende landen in combinatie met een vertragende vraag. Vooral dat laatste weegt door, want het olieverbruik zou in 2026 jaar zelfs met circa 2,7 miljoen vaten per dag gedaald zijn. Goed nieuws voor een breed gedragen desinflatieverhaal.
Wat u vandaag mag verwachten?
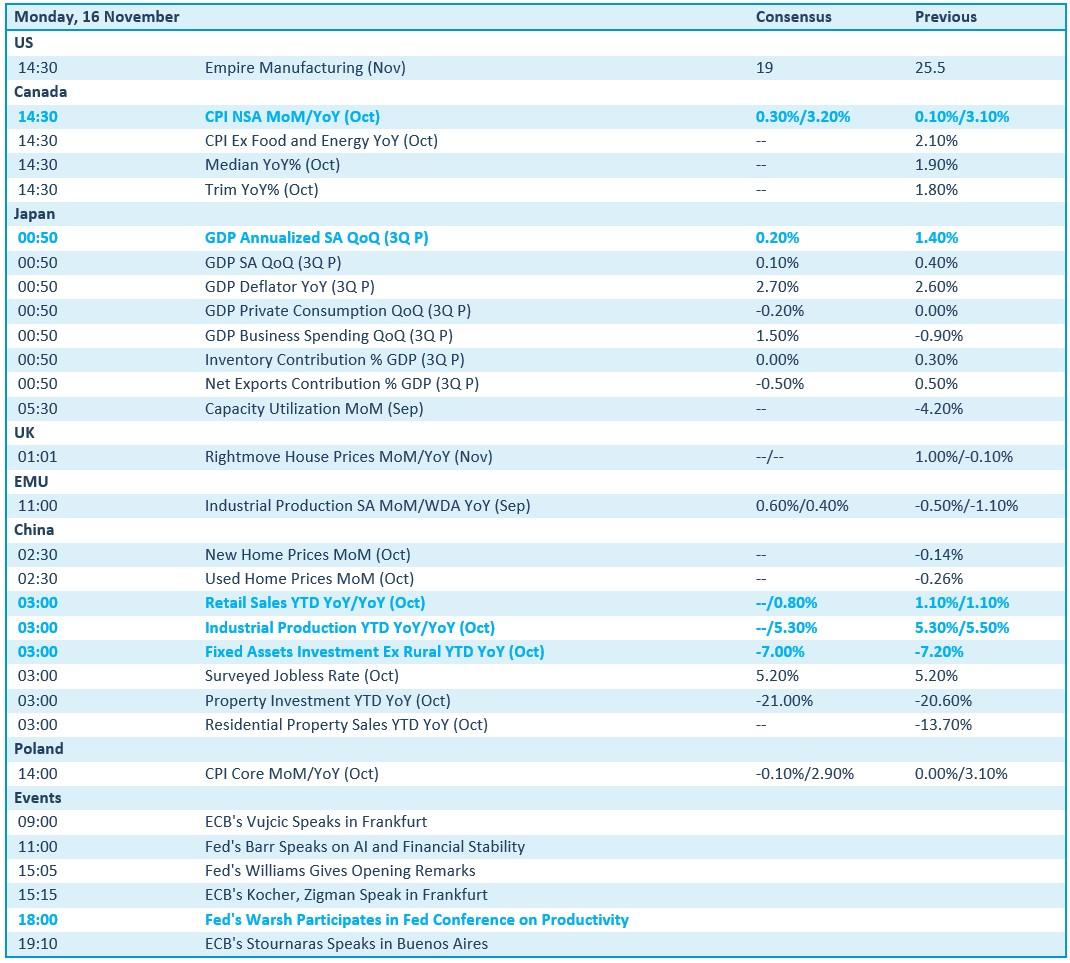
De agenda staat in het teken van groei- en inflatiecijfers, met Japanse BBP-cijfers en de Chinese vastgoedmarkt en industriële productie daarstraks al aan het kanon. De VS levert een update van de Empire Manufacturing Index, terwijl er in Europa trakteert op industriële productie, Polen op inflatiedata en het VK op huizenprijzen. Later deze week staan onder meer de belangrijke Amerikaanse kleinhandelsverkopen en de publicatie van de notulen van de FOMC-vergadering op het menu.
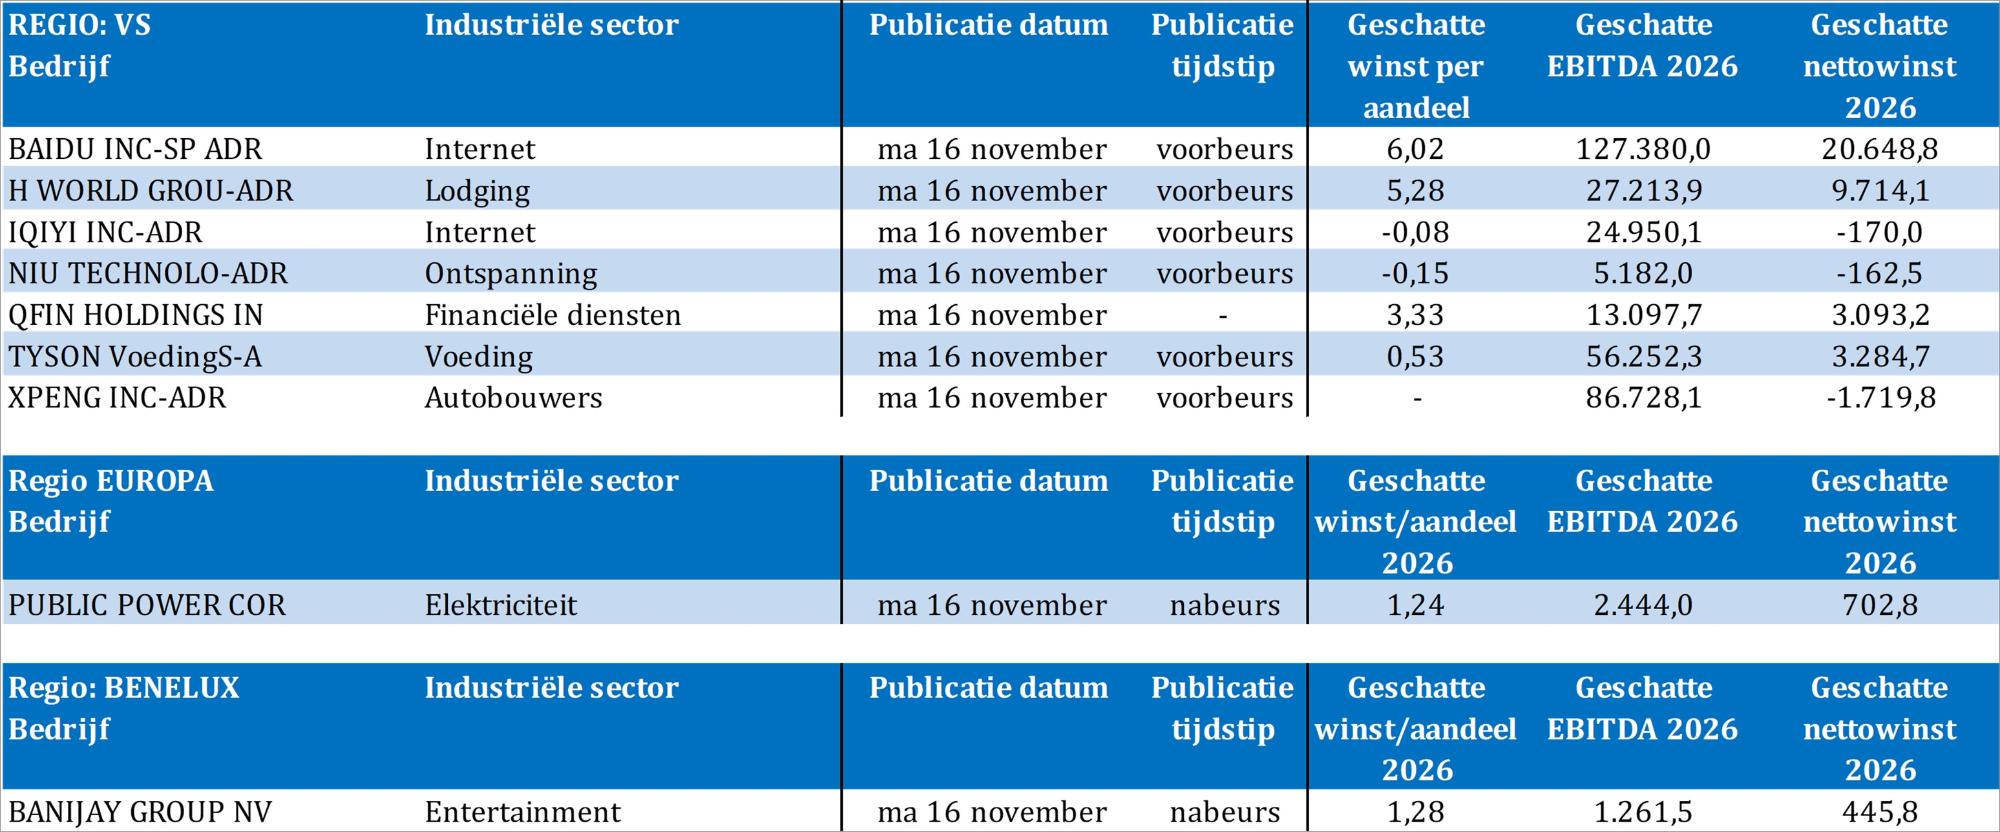
Bedrijfsresultaten komen er vandaag van Baidu, Banijay Group, H World Group, iQIYI, Niu Technologies, Public Power, Qifu Technology, Tyson Foods en XPeng. Maar misschien zijn de kwartaalresultaten van Nvidia, later deze week, wel hét hoogtepunt van de resultatenweek, omwille van Jensen Huang én als graadmeter voor de wereldwijde AI-investeringstrend.