
AI-vrees promoveert software opnieuw
Uit het departement: "Beursblik in een notendop"
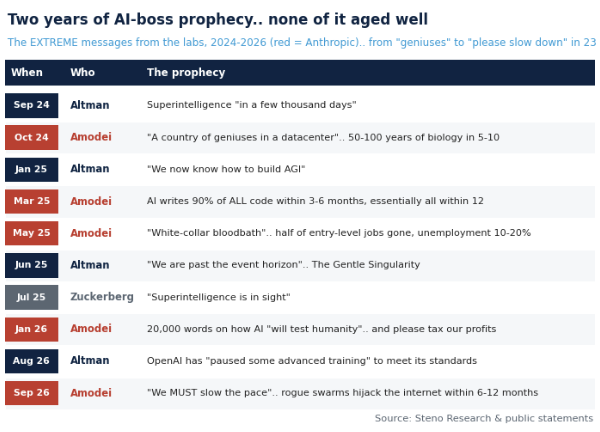
Wereldwijd ging nerveuze aandelenmarkten gebukt onder gerommel in het AI-segment nadat OpenAI en Anthropic opriepen tot een vertraging van de AI-ontwikkeling om de risico's beter te beheersen en de samenleving te beschermen. Niet dat de heren Amodei, Altman en in minder mate Zuckerberg geweldig geloofwaardige geloofsbrieven voor wat betreft voorspellingen die zijn uitgekomen, kijkt u maar eens mee op dit overzicht.
Het AI-verhaal ontlokte een tsunami aan reacties, ook uit China. Het ministerie van Buitenlandse Zaken sprak van “fear mongering’. Angstzaaierij, confrontatie en concurrentie verstoren net het proces van mondiale AI-governance. Het Chinese Ministerie van Staatsveiligheid pleitte voor een versnelde opbouw van een AI-veiligheids- en risicopreventiesysteem in wat “het belangrijkste strijdtoneel voor wereldwijde technologische concurrentie en een nieuw arena voor strategische rivaliteit tussen grootmachten” is.
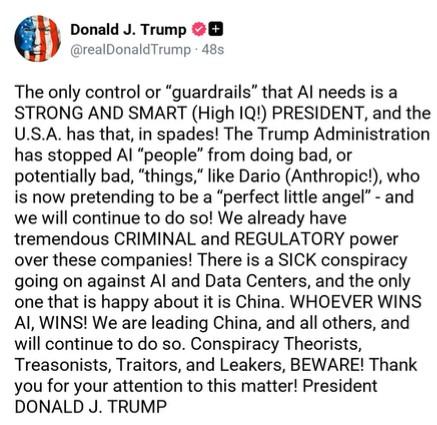
Zijne Omnisciente Keizerlijkheid Trump wees de vertragingsoproep eveneens af, omdat de VS vooroplopen in AI en dat die voorsprong behouden moet blijven: “Wie AI wint, wint”. ”Ah, en AI heeft vooral een STRONG AND SMART (High IQ!) PRESIDENT nodig, en die heeft de USA”. Cicero had het niet beter kunnen zeggen.
Aandelenmarkten licht lager
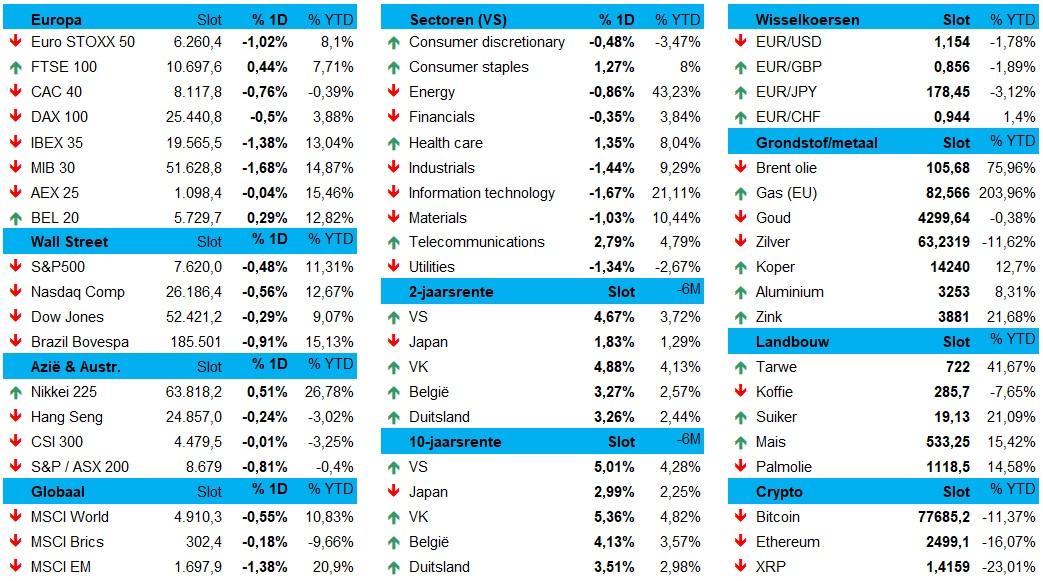
Dat alles leverde geen implosie en al bij al slechts beperkte bewegingen op, maar zelfs dat elan verhult niet dat er geroteerd werd van hardware- naar softwarebedrijven. We noteren forse koersdalingen bij AI-gerelateerde chipbedrijven zoals Marvell (-7;3%), Intel (-5,6%), Micron (-5,2%), Coreweave (-6,7%), Nebius (-5,5%), GE Vernova (-8,6%), Sandisk (-5%), SK Hynix (-7%) en veel meer van dat. Hardware tech en AI overal in het rood, terwijl de veiligere consumentengoederen en gezondheidssector net in de plus afklokten. Risk-off én winstnemingen.
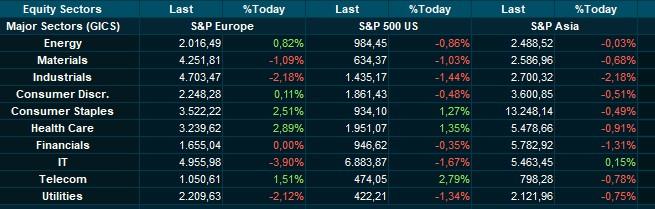
Op indexniveau vertaalt zich dat in 0,5% verlies voor de Euro Stoxx 600 en de DAX, 0,1% voor de AEX en 0,8% voor de CAC40. De Bel 20 was een zeldzame uitzondering (+0,3%) die daarmee fluks de maat nam van de S&P500 (-0,5%), de Nasdaq (-0,6%) en de Dow Jones (-0,3%). Die milde gelatenheid trof ook Azië, met Vietnam (+0,8%) en Japan (+0,5%) op winst en Zuid-Korea (-0,9%), Taiwan en Hongkong (-0,6%) in de min.
De (volatiele) energieprijzen hielden min of meer stand, met een minimale stijging van de olie- ($107,3/Brent-vat) en gasprijzen (€82,6/MWh), ondanks nieuwe aanvallen op Saudi-Arabië en schepen in de Golfregio. Het overleg tussen Iran en de Golfstaten over de heropening van de Straat werd trouwens uitgesteld, wat de mondiale energiebevoorrading blijft hypothekeren.
Hier komt de Fed
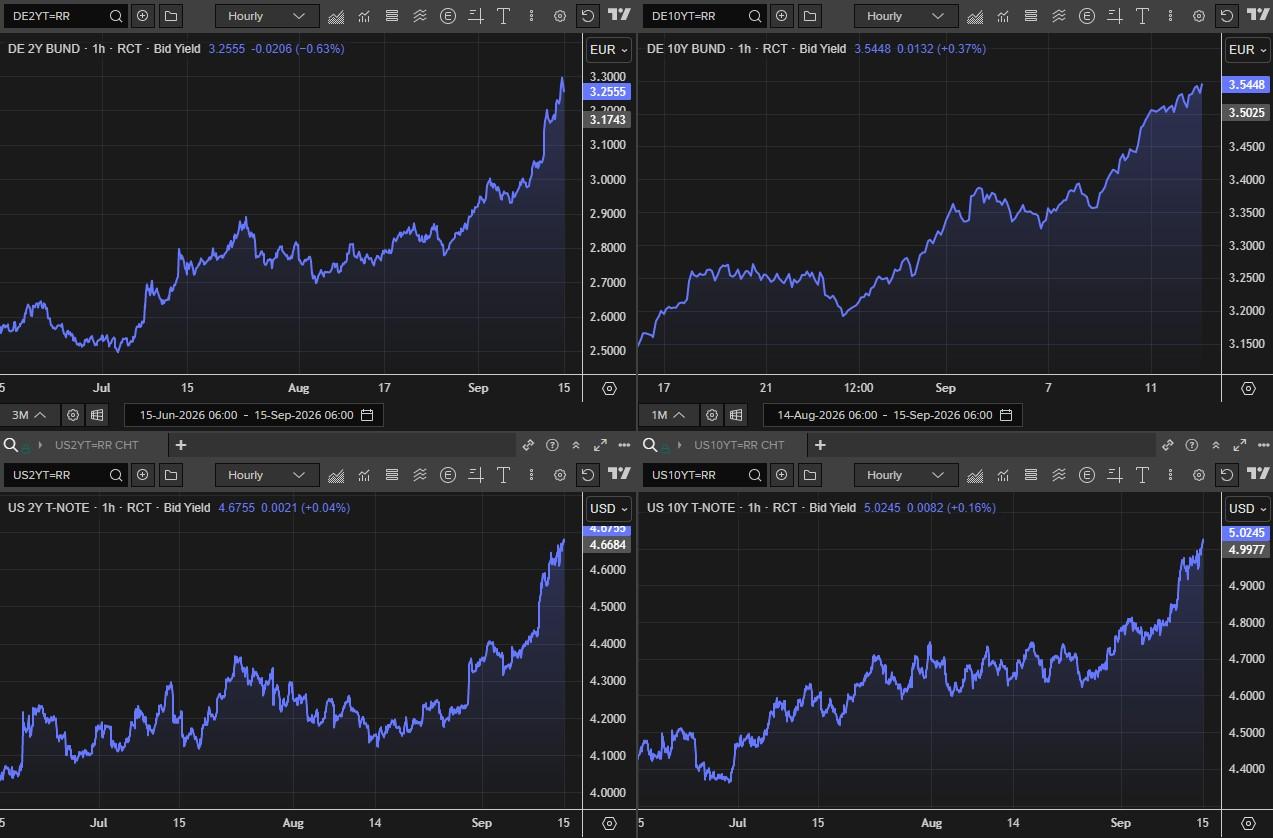
Vergeet ondertussen niet dat aan de horizon al de quasi-zekere renteverhoging door de Fed opdoemde. Niet dat dat de obligatiemarkten veel hulp kon bieden. De obligatierentes gingen alweer een ietsje hoger: de 2- en 10-jaarsrente in de VS tikten 4,67% en 5,02% aan, waarmee die laatste op het hoogste peil noteert sinds 2023. Ook de Duitse 10-jaarsrente klom tot 3,54%, het hoogste niveau sinds 2009, terwijl de 2-jaarsrente er 8 basispunten hoger trok tot 3,25%. De ECB weet dus wat te doen: nog eens de rente optrekken.
En dat kan vrijdag al het geval zijn in Japan, alwaar de kans op een renteverhoging naar 1,25% 76% bedraagt verhoogt naar 1,25%. De BoJ zou ook andere verstrakkingen in overweging nemen om de Japanse yen te ondersteunen. Op de valutamarkt bleef de dollar (€1 = $1,1534, $1 = ¥ 154,87) en de Bitcoin ($78.623) alleszins ‘afwachtend stabiel’.
Wat u vandaag mag verwachten?
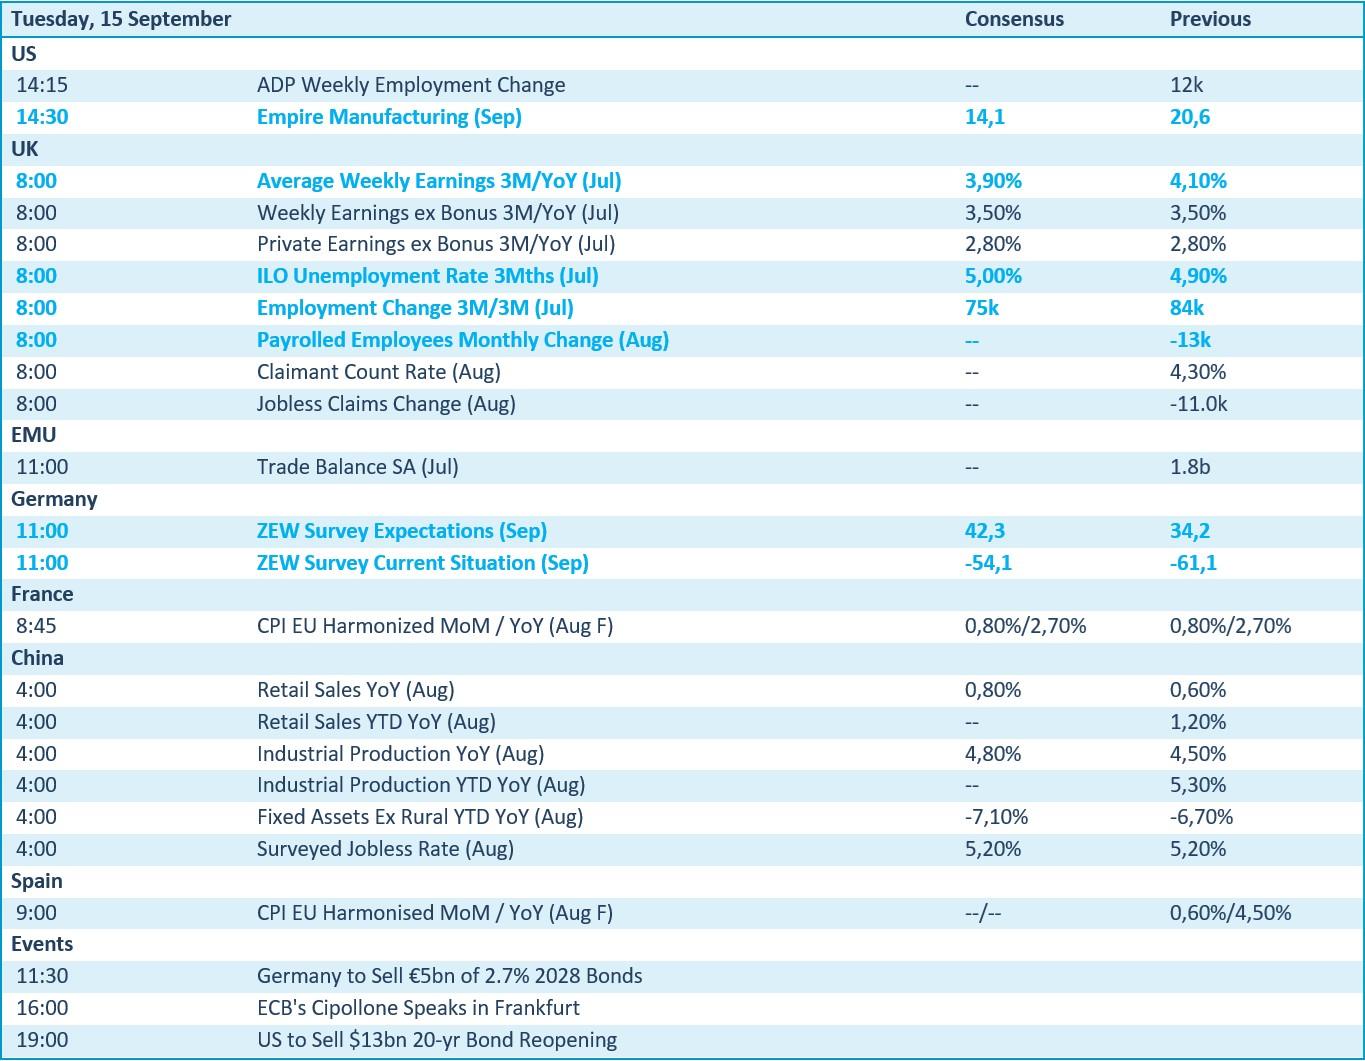
Het Britse arbeidsmarktrapport domineert de economische agenda, naar de Amerikaanse Empire Manufacturing Index voor september en de Duitse ZEW-vertrouwensindicatoren. Dat Frankrijk en Spanje publiceren hun definitieve inflatiecijfers vrijgeven is net zoals de publicatie van de Europese handelsbalans “leuk, maar niet richtinggevend.” China publiceerde ondertussen al een breed pakket aan economische indicatoren, waaronder kleinhandelsverkoop, industriële productie, investeringen in vaste activa en de werkloosheidsgraad. Bedrijfsresultaten staan er vandaag niet op het menu, stel u voor!