
O Heer, geef ons Inflatie en ASML-cijfers
Uit het departement: "Beursblik in een notendop"
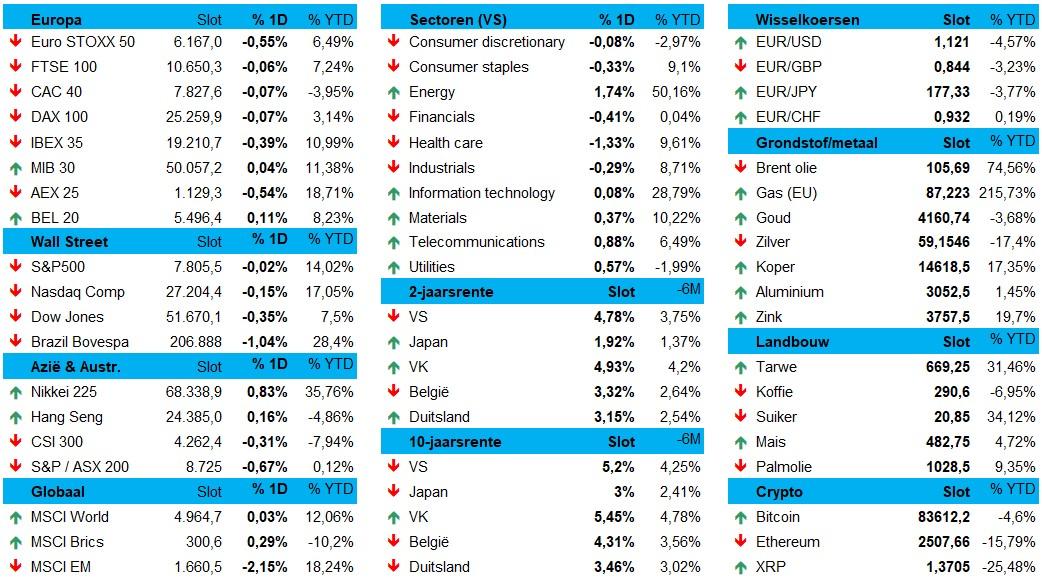
Vier thema’s blijven de markten domineren: Frankrijk, energie, AI en de rentehausse, met als extra toetje de start van het resultatenseizoen. Voor aandelenbeleggers speelde vooral AI een rol, want de halfgeleiderhausse werd opnieuw bekeken in het licht van de Chinese geheugenchipproducent CXMT, die over een densere DRAM-architectuur en nieuwe servergeheugenproducten zou beschikken. Omdat we vandaag en aantal hele belangrijke inflatiecijfers krijgen, prijkte er ook over de obligatiemarkten een bijna tastbare spanningsboog.
De Euro Stoxx verloor 0,08%, terwijl Amsterdam 0,54% terugviel en Euronext Brussel zowaar 0,11% winst boekte. Op Wall Street bewogen de S&P 500 (+0,02%), de Dow Jones (+0,35%) en de Nasdaq (+0,15%) slechts beperkt, terwijl de Philadelphia Semiconductor Index onder impuls van Micron Technology (-4%) wel dideiljke verloor. En dat was in Azië niet heel anders, met chipzware indexen zoals Taiwan (+1,1%) en Zuid-Korea (+0,61%) die amper herstelden van de verliezen van gisteren, terwijl Hongkong (+0,20%), Japan (+0,15%) en India (+0,01%) hadden er net zoals China (-0,56%) gewoon geen zin in leken te hebben.
Frankrijk iets minder onder spanning
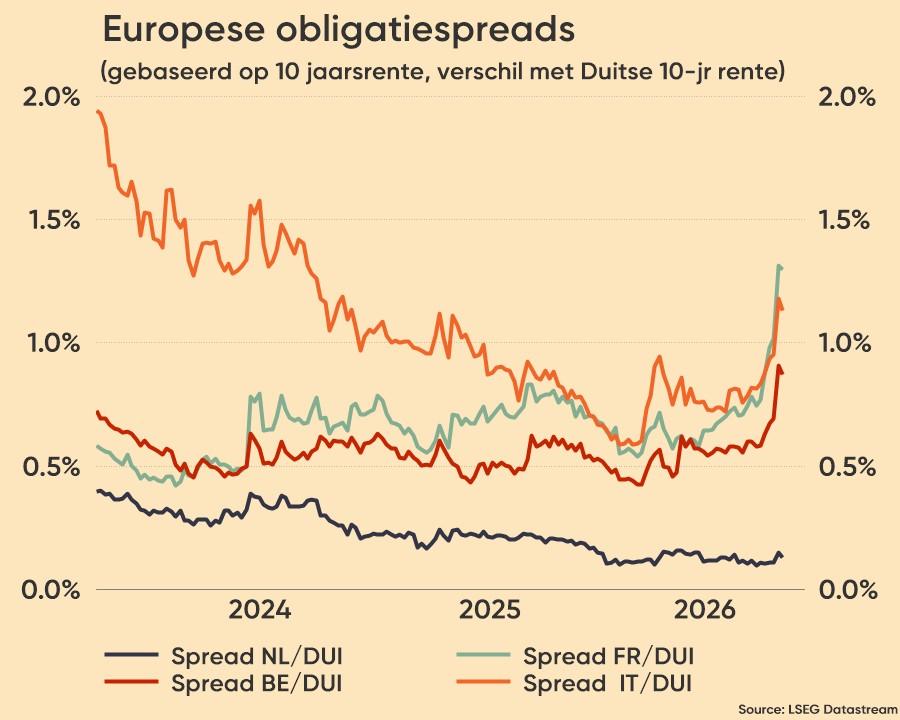
De spanningsmeter rond Frankrijk milderde enigszins, al blijft de 10-jaarsrente er 137 basispunten boven de Duitse rente hangen. Het Franse parlement startte gisteren het debat over de begroting voor 2027, terwijl de hervorming van de sociale zekerheid volgende week zijn opwachting maakt. De Franse toezichthouder benadrukte ietwat verrassend dat de blootstelling van de nationale bankensector aan de Franse overheidsschuld beperkt blijft, wat de 24% van alle uitstaande Franse overheidspapieren maken slechts 2% van hun totale activa uit. Maar de markten laten zich niet zomaar uit het lood slaan en blijven focussen op het onvermogen om een duidelijke pro-Europese koers en budgettaire soberheid door te voeren.
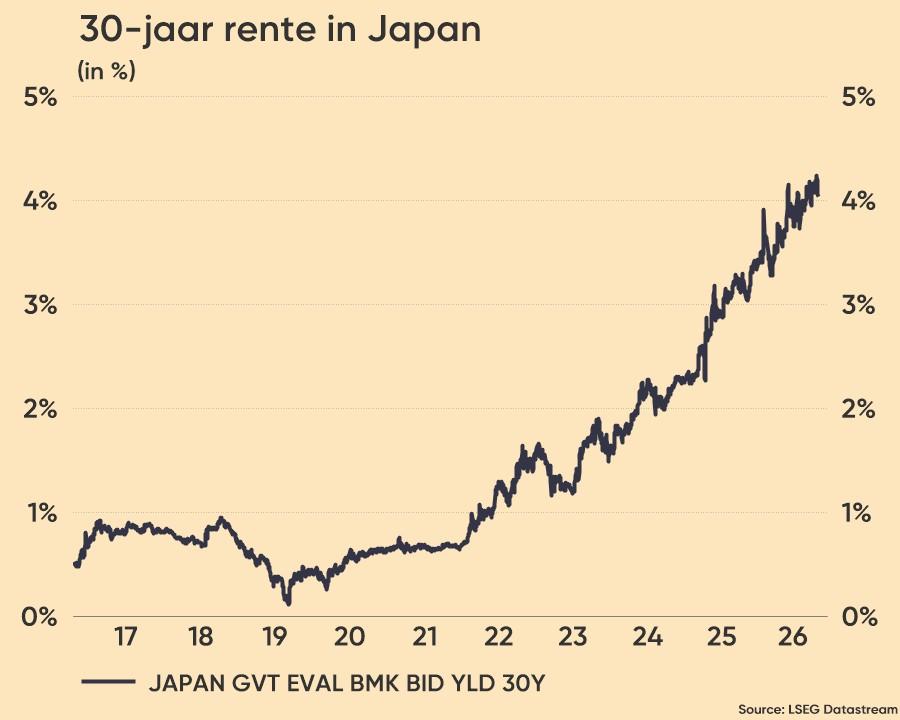
In breder perspectief kwam de wereldwijde verkoopgolf op de obligatiemarkten, en dan vooral op de lange termijn, wel waar wat meer op adem. De 10-jaarsrentes daalden zowat 4 à 5 basispunten tot 4,46% in Duitsland en 5,20% in de VS. Voor Fed-directeur Waller nemen de hogere rentes een deel van het werk van de centrale bank over, omdat zij de economische vraag afremmen zonder dat daarvoor extra renteverhogingen nodig zijn. De Japanse bank communiceerde ondertussen ook, zij het wat voorzichtiger én indirecter, al lijkt er meer en meer op dat de Japanse beleidsrente in oktober geen tweede keer op rij verhoogd zal worden.
Europese gasprijzen onder stoom
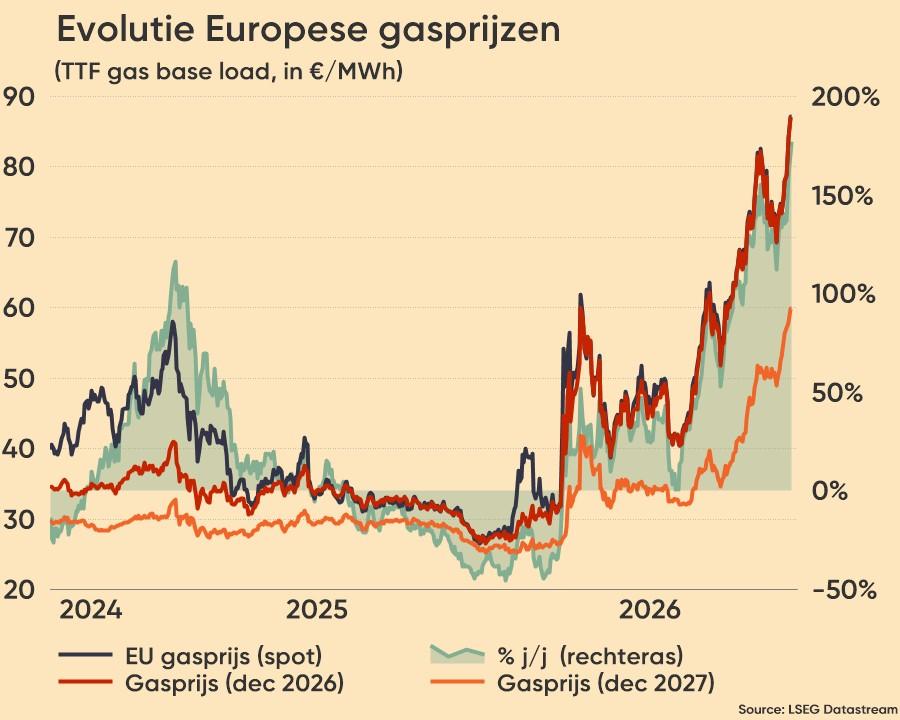
Ondertussen blijven de energieprijzen hoog na de recente aanvallen van de Houthi-rebellen op Saoedische infrastructuur. De Europese gasprijzen bereikten nieuwe piekniveaus van 86,54 €/MWh, ook omdat weermodellen op een mogelijke periode van uitzonderlijk koud weer in grote delen van Europa wijzen tegen het einde van volgende week. Het risico bestaat daardoor dat extra energievraag de nu al beperkte voorraden nog meer zal doen slinken. Voor een vat Brentolie betaalt u nog altijd 106 dollar.
Resultatenseizoen
Het risicosentiment op de financiële markten staat ook centraal, onder meer bij de Amerikaanse AI-aandelen die dit jaar fors aandikten. In dat verband is het resultatenseizoen over het derde kwartaal cruciaal, en die start werd niet gemist. Goldman overtrof de verwachtingen dankzij dealmaking en aandelenhandel, terwijl JPMorgan voor het eerst in bijna drie jaar de analistenlat (nipt) miste: bijzonder sterke aandelenhandelsactiviteiten compenseerden de inkomsten uit obligatie-, valuta- en grondstoffenhandel net niet voldoenden, maar de kredietkwaliteit bleef over de hele lijn robuust.
Wat u vandaag mag verwachten?
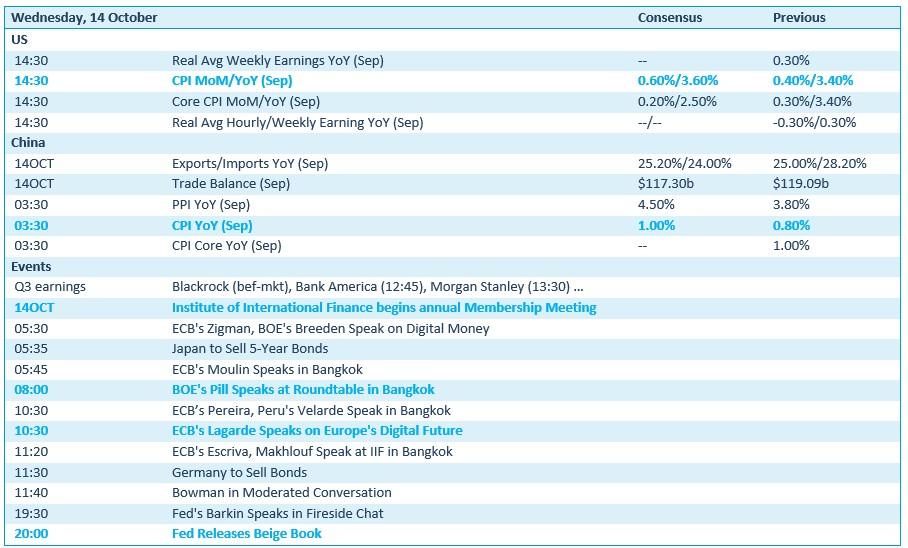
Vandaag staan inflatiecijfers over september helemaal centraal op de agenda, zowel in de VS als in China. Die moeten inzichten geven in de consumentenprijsindex en de kerninflatie, wat natuurlijk meteen doorlinkt naar het rentebeleid én de renteverwachtingen. China komt verder ook met een pak handelsdata op de proppen, inclusief export-, import- en handelsbalanscijfers over september. Belangrijk dagje, dus, voor het marktsentiment.
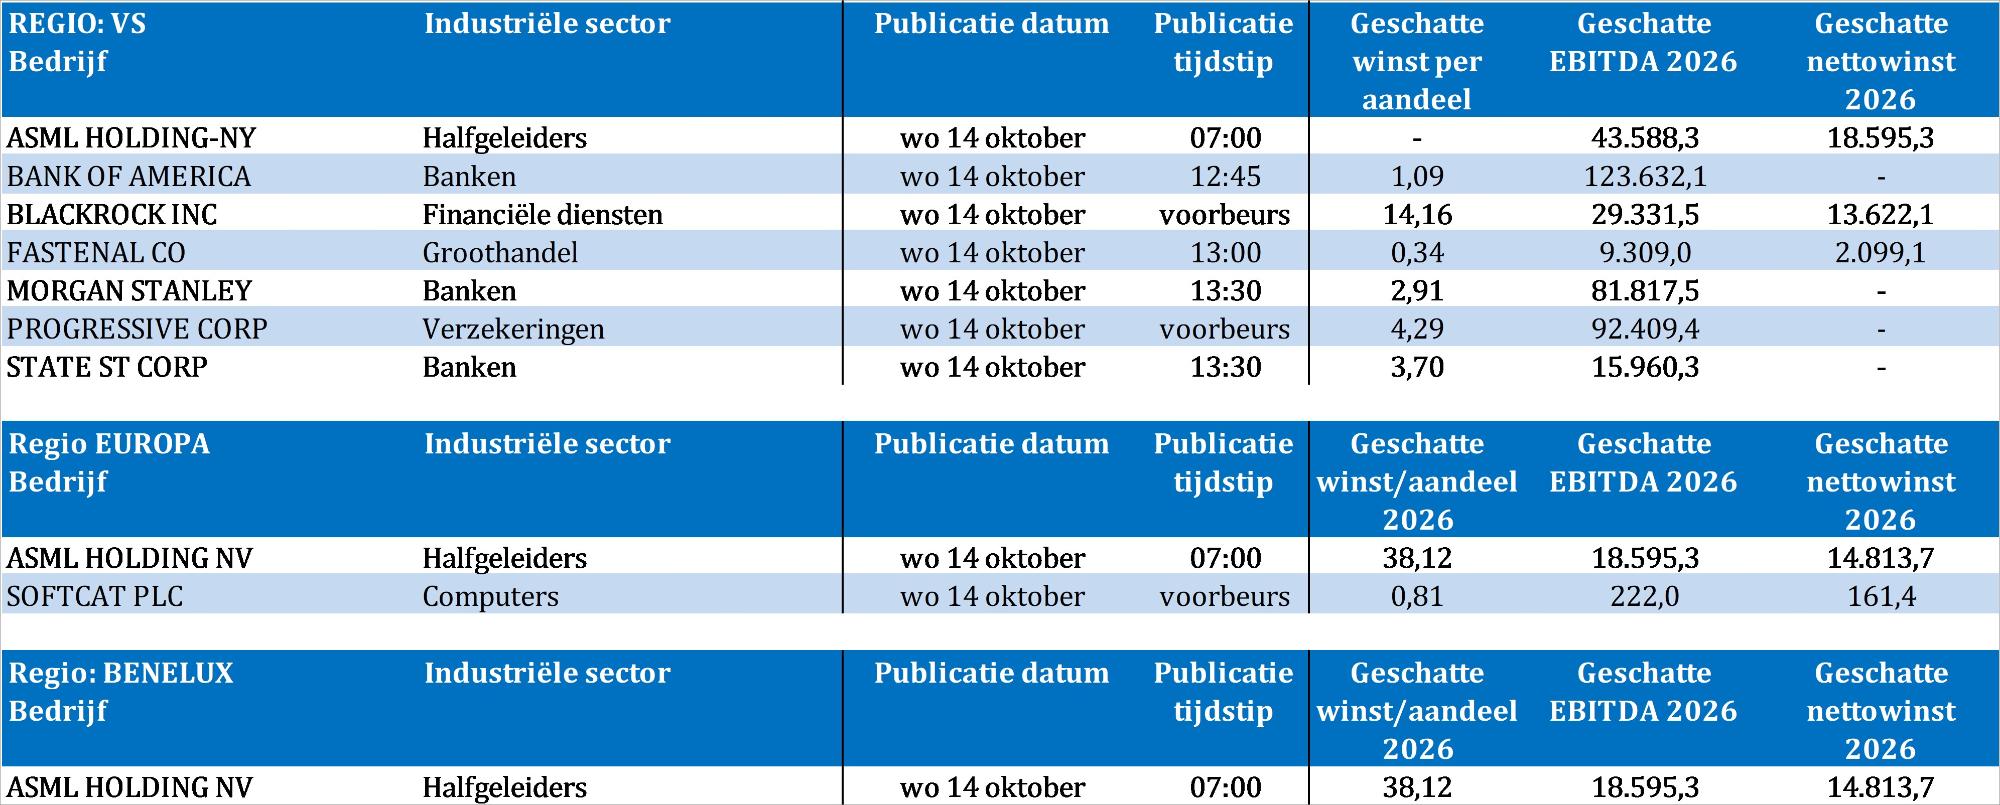
Bedrijfsresultaten komen er vandaag van ASML, Bank of America, BlackRock, Fastenal, Morgan Stanley, Progressive, Softcat en State Street.