
Nvidia keldert, rentes explodeert
Uit het departement: "Beursblik in een notendop"
De aandacht ging gisteren uit naar de koersval van Nvidia (-4,5%), terwijl opnieuw oplopende Amerikaanse rentes en geopolitieke onzekerheid rond Iran en internationale handel extra zuurstof aanleverden voor wat in theorie een risk-off dagje moest zijn. Maar dat viel an sich nogal mee, want ondanks neerwaartse druk op de Europese tech-spelers sloot de Euro Stoxx 600 met 0,2% winst. De energiebedrijven profiteerden immers van hogere olieprijzen en de banksector jongleerde met hogere rentes, die in principe gunstig zijn voor de rentemarges, en zorgen over de impact van de economische groei op onder meer de kredietgroei en -kwaliteit.
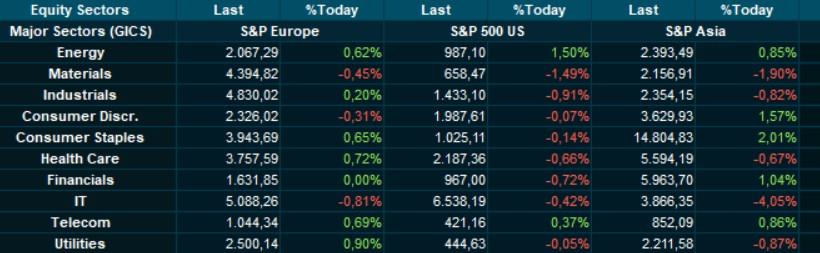
Op Wall Street beperkte de S&P 500 het verlies tot 0,35%, de Nasdaq tot 0,39% en de Dow Jones tot 0,36%. Nvidia ruilde na een doldwaze rollercoasterdag een initieel verlies van 13% in voor een verlies van ‘slechts’ 4,3%. Maar de onzekerheid rond de toekomstige strategie van de AI-kampioen speelde wel in de kaart van concurrenten zoals AMD (+5,9%) en Broadcom (+5,5%). Of er gevolgen zijn voor het brede AI-ecosysteem, waarin Nvidia een centrale financieringsrol speelt voor AI-bedrijven, datacenters en chipinfrastructuur is niet duidelijk.
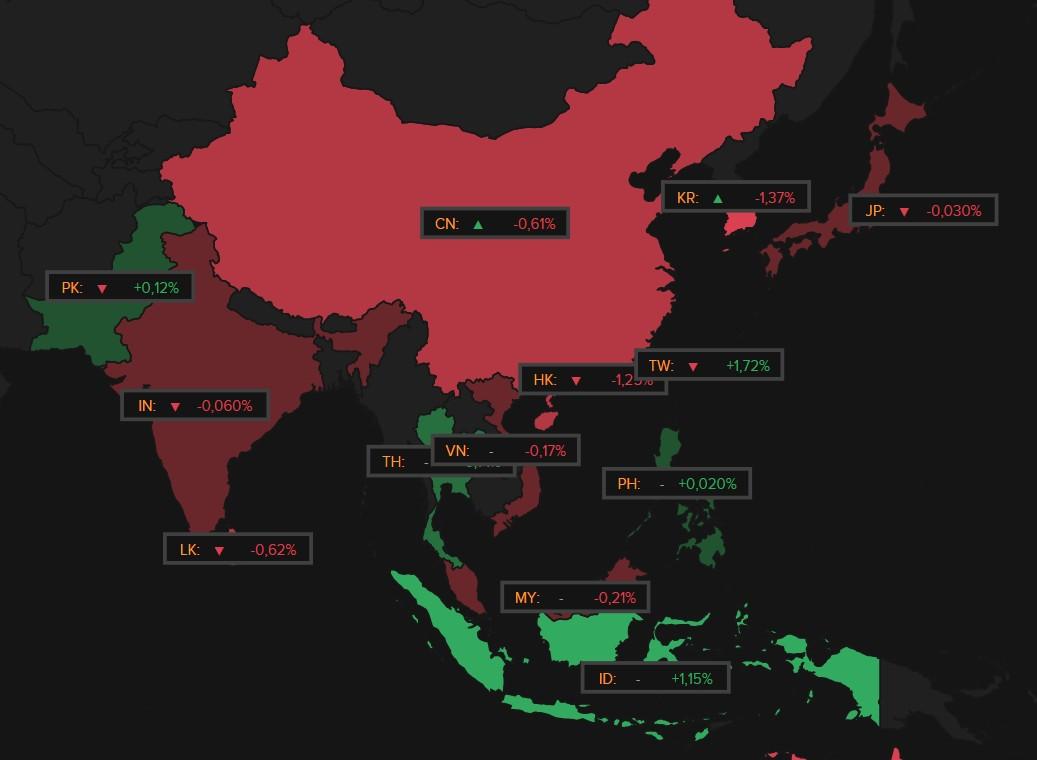
Azië ontbeerde de Amerikaanse opwinding, maar kon evenmin een vuist maken. Taiwan (+1,7%) was een eenzaam groen eiland in een Aziatische ratatouille, met verlies voor Hongkong (-1,2%), Zuid-Korea (-1,4%), China (-0,6%), India (-0,1%) en Japan (-0,1%).
Hogere rente
De sterke Amerikaanse economische cijfers blijven ondertussen de arbeidsmarkt krap houden en de inflatie hoog. Té hoog, zo bleek eerder deze week al, zodat verschillende Fed-bestuurders benadrukten dat er nu écht wel actie nodig is. Naast de verhoogde kans op zo’n agressiever dan verwacht rentepad, joeg ook Donald Trump de rentes aan, omdat een deal met Iran heet plots “niet meer nodig” heet te zijn. Dat deed de recente daling van de olie- en gasprijzen stokken, al klom een vat Brentolie niet boven 96 dollar uit omdat de olieproductie in Saudi-Arabië 26% toenam in oktober. Dat is min of meer de hoogste productie in jaren, net zoals ook de Iraakse productie vorige maand een hoogste peil sinds heel lang bereikte.
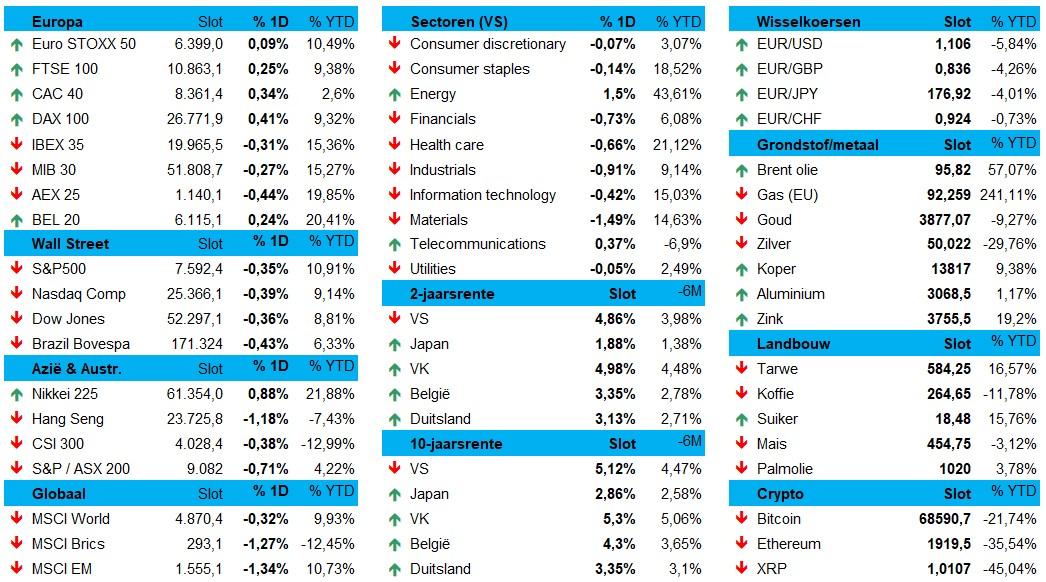
De Amerikaanse 10-jaarsrente steeg niettemin met zo’n 13 basispunten tot 5,12%, terwijl de 2-jaarsrente er 11 punten bijkreeg tot 4,88%. Hogere rentes, dat weet u ondertussen, zorgen zijn door de band niet de beste vriend van groeiaandelen en technologiebedrijven. Het is vandaag dus erg uitkijken naar het Amerikaanse producentenprijsrapport als ‘alweer een belangrijke graadmeter voor de toekomstige inflatieontwikkeling’.
Dollarsterke houdt aan
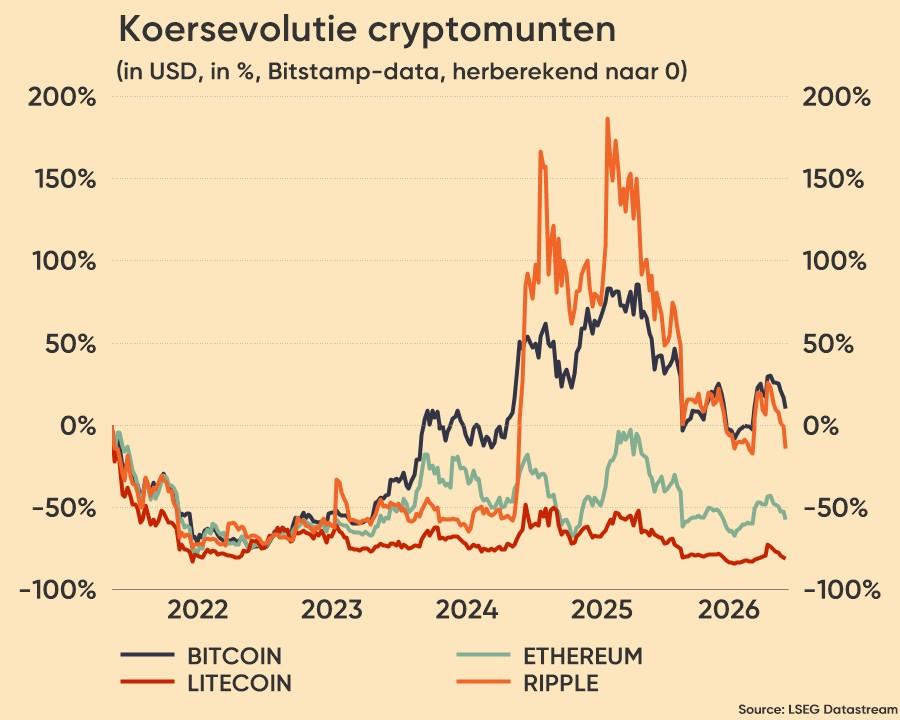
Door de min of meer stabiele Europese rentes, zorgde een sterkere dollar (€1 = $1,1055) voor extra druk op grondstoffen en opkomende markten. Zo daalde de goudprijs 2% tot 3.904,55 dollar en zilver met 3,5%. Ook industriële metalen verloren terrein, waaronder aluminium (-1,8%) en koper (-1,4%), terwijl de cryptomunten diep door de knieën moesten: 4,6% verlies voor Bitcoin (68.059 dollar) en 6,2% voor Ethereum (1.886 dollar).
Het is in die optiek eerder toevallig, maar net gisteren kreeg het Strategy van bitcoinvoorvechter Michael Saylor te horen dat indexaanbieder MSCI het aandeel uit verschillende wereldwijde aandelenindices zal verwijderen. Maar goed, we blijven positief, omdat een sterke dollar in de kaart speelt van Europese en Aziatische exporteurs.
Wat u vandaag mag verwachten?
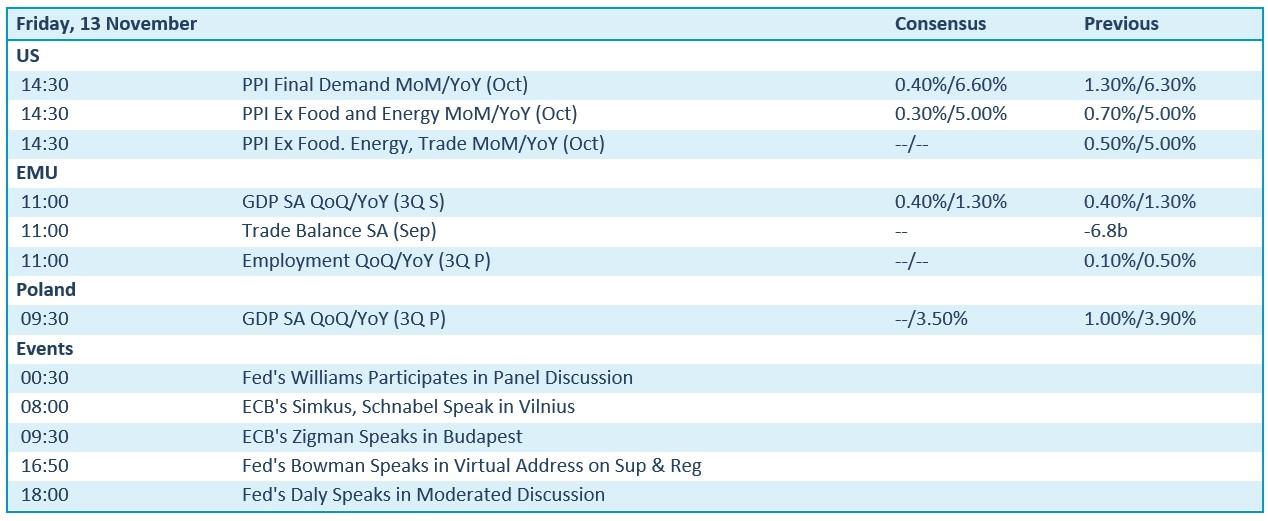
We kijken vandaag vooral uit naar Amerikaans inflatienieuws met de publicatie van de producentenprijzen over oktober. De eurozone levert groeicijfers over het derde kwartaal en inzicht in de handelsbalans van september aan, terwijl Polen met het BBP-cijfer aan komt draven. Maar net zoals verschillende speeches van de Fed en de ECB zou dat de markten niet geweldig mogen deren.
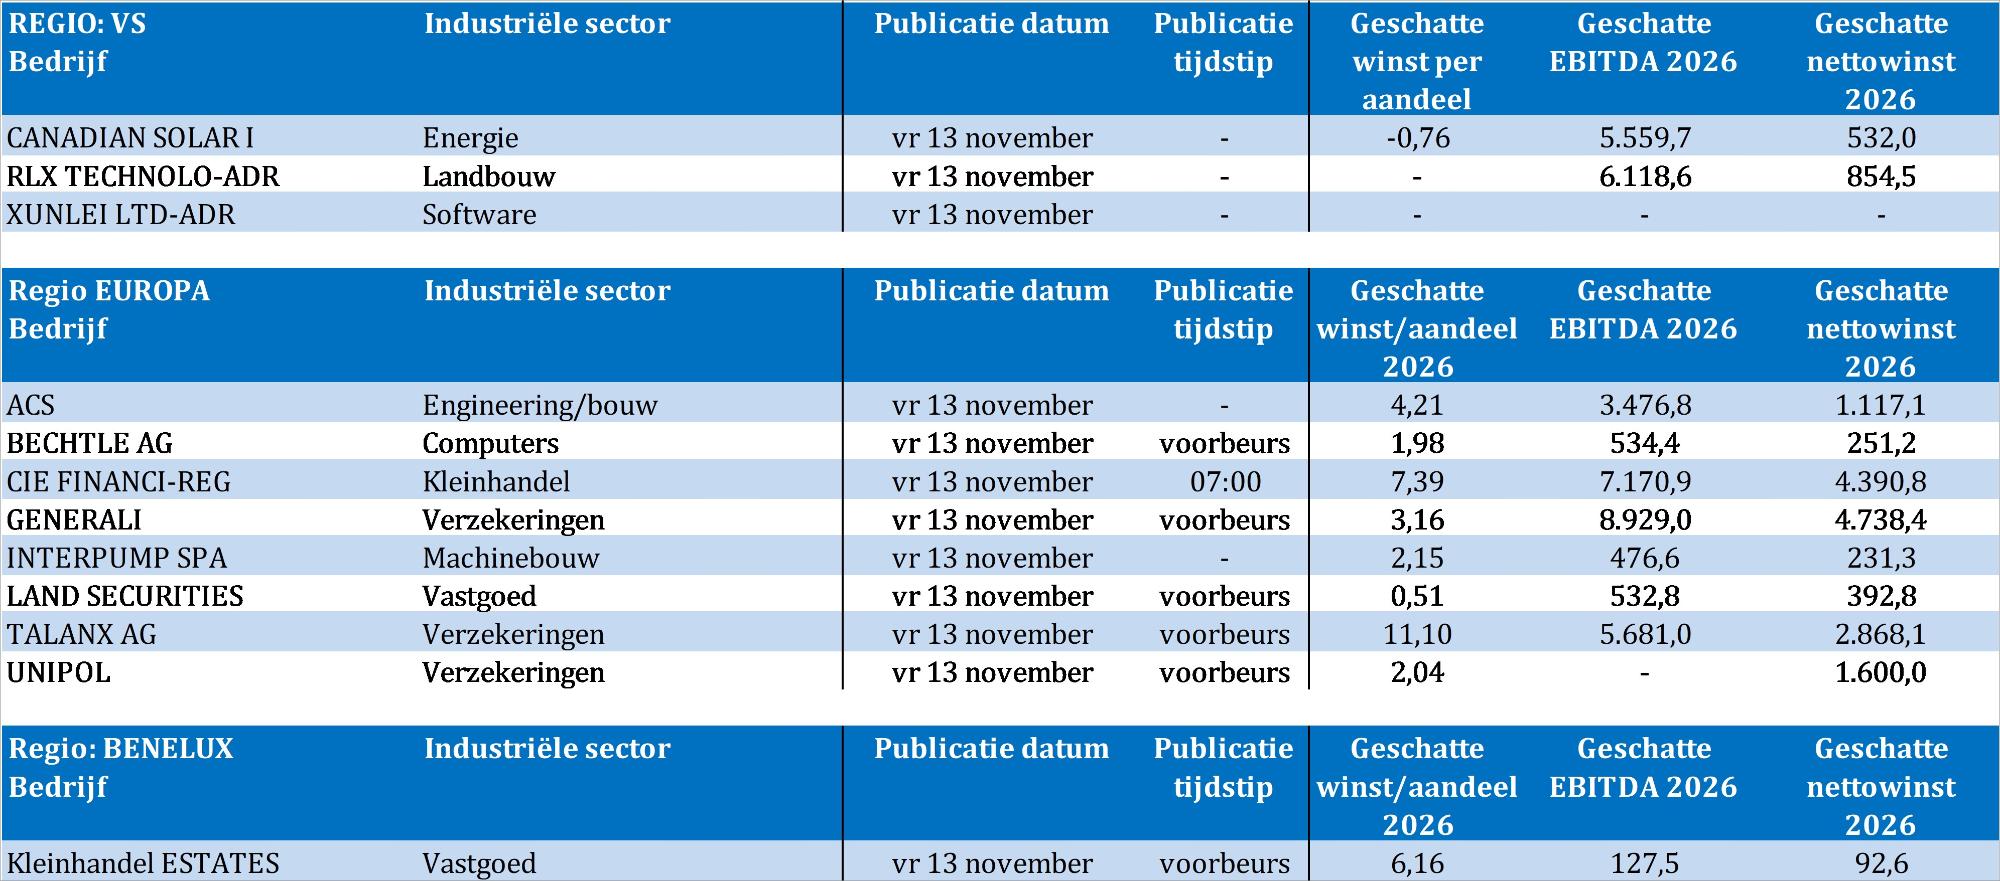
Bedrijfsresultaten komen er vandaag van ACS, Bechtle, Canadian Solar, Richemont, Generali, Interpump, Kleinhandel Estates, Land Securities, RLX Technology, Talanx, Unipol en Xunlei.