
Rentehausse en Jensen’s strapatsen
Uit het departement: "Beursblik in een notendop"
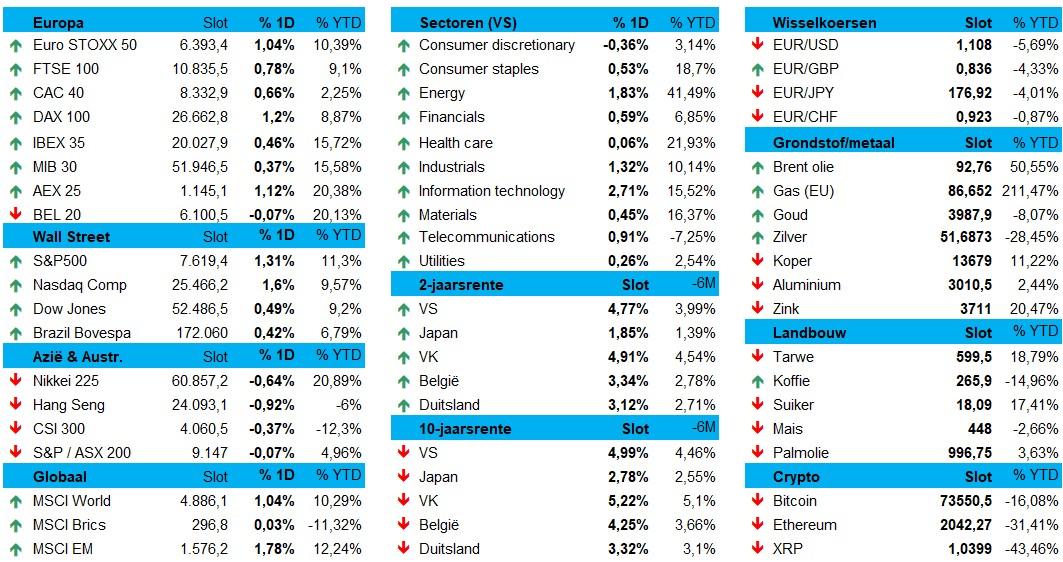
De aandelenmarkten sloten gisteren overwegend hoger, met 0,7% winst voor de Euro Stoxx 600, aangevoerd door de DAX (+1,20%) en de AEX (+1,12%), met in hun zog een makke Bel 20 (-0,07%). De S&P 500 won 1,31%, de Nasdaq 1,6% en de Dow Jones 0,49%. Maar hardnekkige Amerikaanse inflatie en een uitgesproken havikachtige Federal Reserve hielden de rentevrees nadrukkelijk op de voorgrond. De euro stabiliseerde na twee dagen duidelijk verlies (€1 = 1,1076), terwijl aluminium (+2,02%) en tin (+2,12%) opveerden en goud (-0,46% tot 3.964 dollar per ounce) en zilver (-0,58%) terrein prijsgaven. De Bitcoin blijft wegzakken (73.441 dollar), terwijl de prijs voor Brentolie en Europees gas stabiliseerden op 93,2 dolar per vat en 87 7 €/MWh.
Nvidia 8% lager in de nabeurshandel
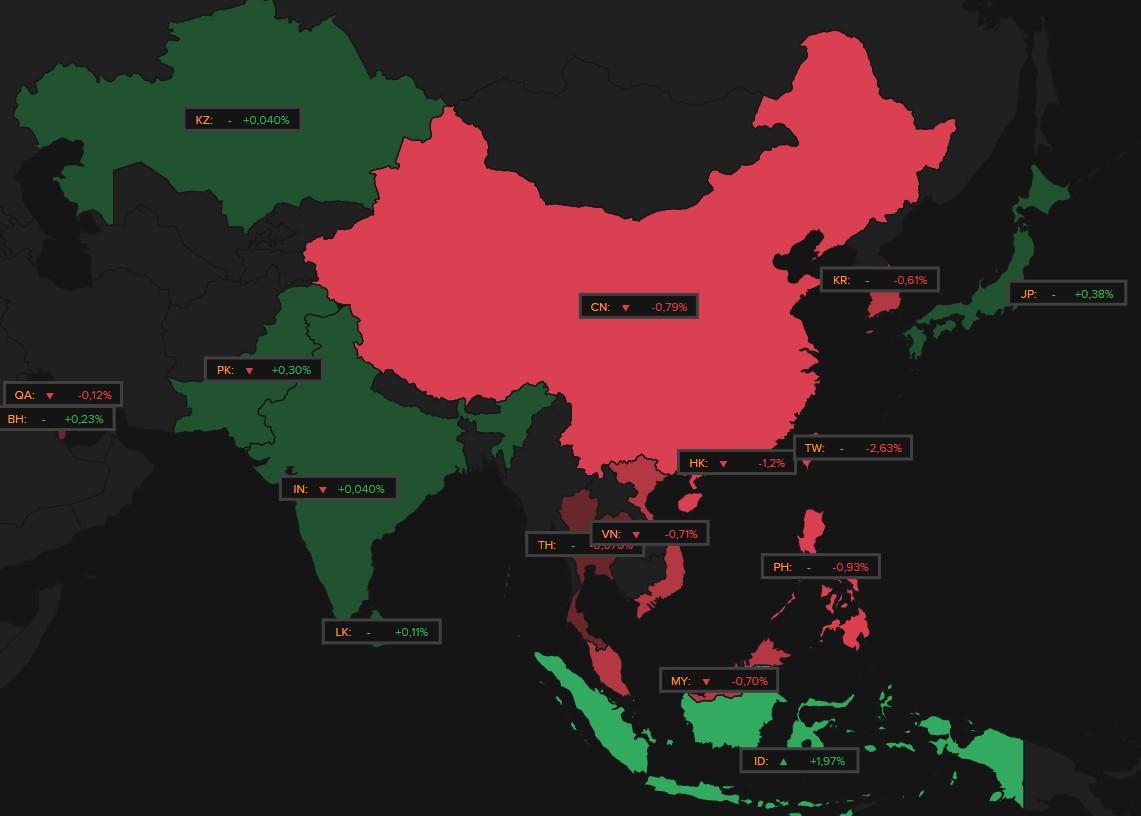
Dat klinkt allemaal prima en stabiel, toch? Misschien, maar de strapatsen van Nvidia topman Huang drukten in de nabeurshandel (Nvidia -8%) het AI-sentiment, ondanks geruststellende kwartaalcijfers van Coreweave (+25%), de nakende beursgang van Anthropic en sterke omzetcijfers van OpenAI (+50% tot zo’n 10 miljard dollar) positief bijdroegen. En ondanks TSMC eerder deze week ook al sprak over de ‘onverzadigbare vraag naar geavanceerde chips” koos de Aziatische jury vannacht voor behoedzaamheid: Japan (+0,4%) was een eenzame 'groene scheut', terwijl Taiwan (-2,6%), Hongkong (-1,2%), China (-0,8%) en Zuid-Korea (-0,6%) rood kleurden. Vraag is nu of de ‘Mister Jensen’ zich tegen vanavond nog CEO mag noemen.
Hardnekkige inflatie jaagt rente aan
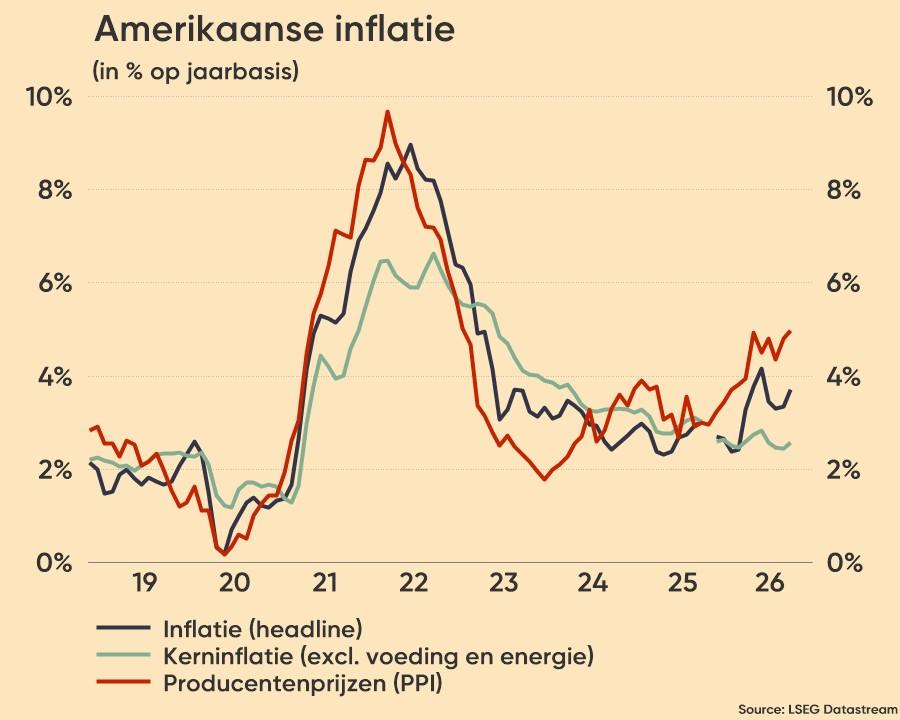
Op de obligatiemarkten was het gisteren zoeken naar stabiliteit, nadat dinsdag bleek dat de Amerikaanse consumentenprijzen in oktober met een hoger dan verwachte 0,4% stegen op maandbasis, bij 0,3% kerninflatie. De zet de algemene inflatie op zo’n 4% en de kerninflatie op 2,8%. Noem dat gerust een inflatieschok, wat inflatiebevechter en Fed-topman Warsh vol in de kijker zet, zeker nadat Fed directeur Goolsbee het inflatierapport “distressing, borderline disturbing” noemde.
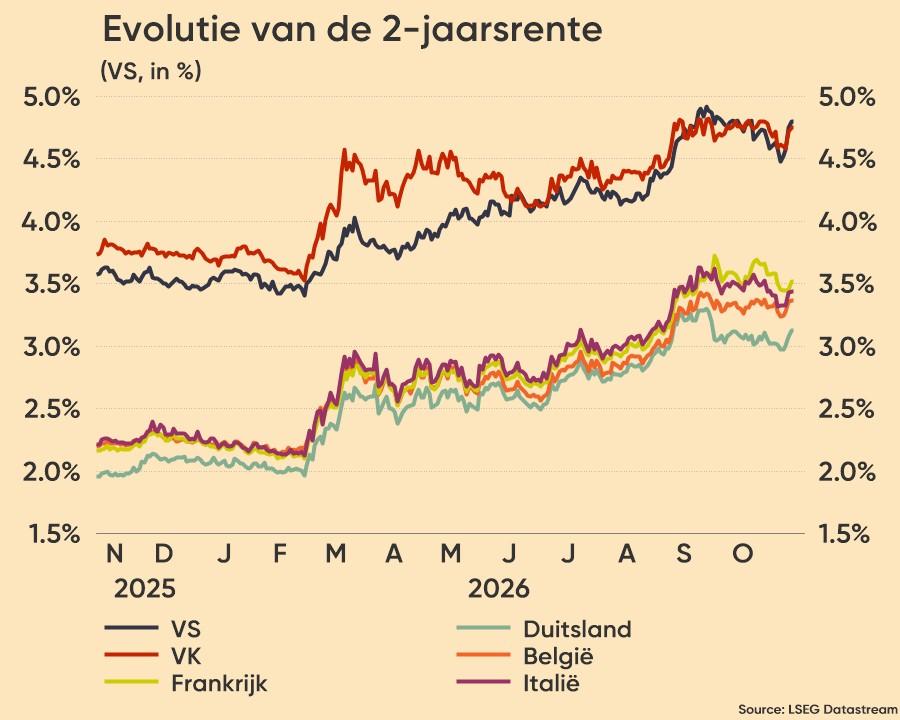
De kans op een renteverhoging met 50 basispunten in december, of simpelweg tot drie renteverhogingen, won snel terrein. De Amerikaanse tweejaarsrente schoot sinds dinsdag 17,6 basispunten hoger tot 4,77%, terwijl de 10-jaarsrente 8 basispunten aandikte tot 5%. De dollar door de extra rentesteun versterkte aanzienlijk ten opzichte van zowat alle munten van de handelspartners. Ook in Europa wakkerde de inflatievrees aan, waardoor de Duitse 2-jaarsrente opnieuw 3,12% aantikte. De 10-jaarsrente van 3,31% ligt er nog steeds 150 basispunten lager dan in Frankrijk.
Het VK groeit
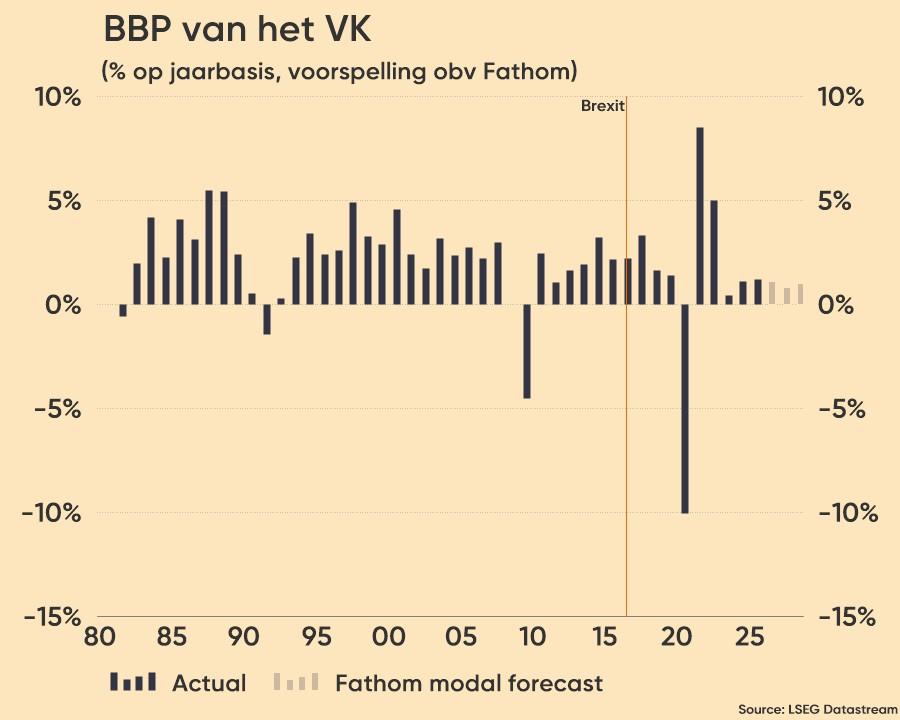
De Britse economie groeide vorige kwartaal dan weer van 0,5% tot 0,7% op kwartaalbasis, het hoogste tempo sinds het begin 2024. Dat is met name te danken aan de dienstensector (van +0,6% naar +0,9%), terwijl de industriële productie 0,1% aandikte dankzij de verwerkende nijverheid (+0,9%). Op jaarbasis versnelde de economische groei van 1,4% naar 1,9%, het sterkste cijfer in bijna twee jaar. Het pond reageerde licht positief, omdat vooral de stevige consumptie en investeringen wezen op een breder gedragen expansie.
Wat u vandaag mag verwachten?
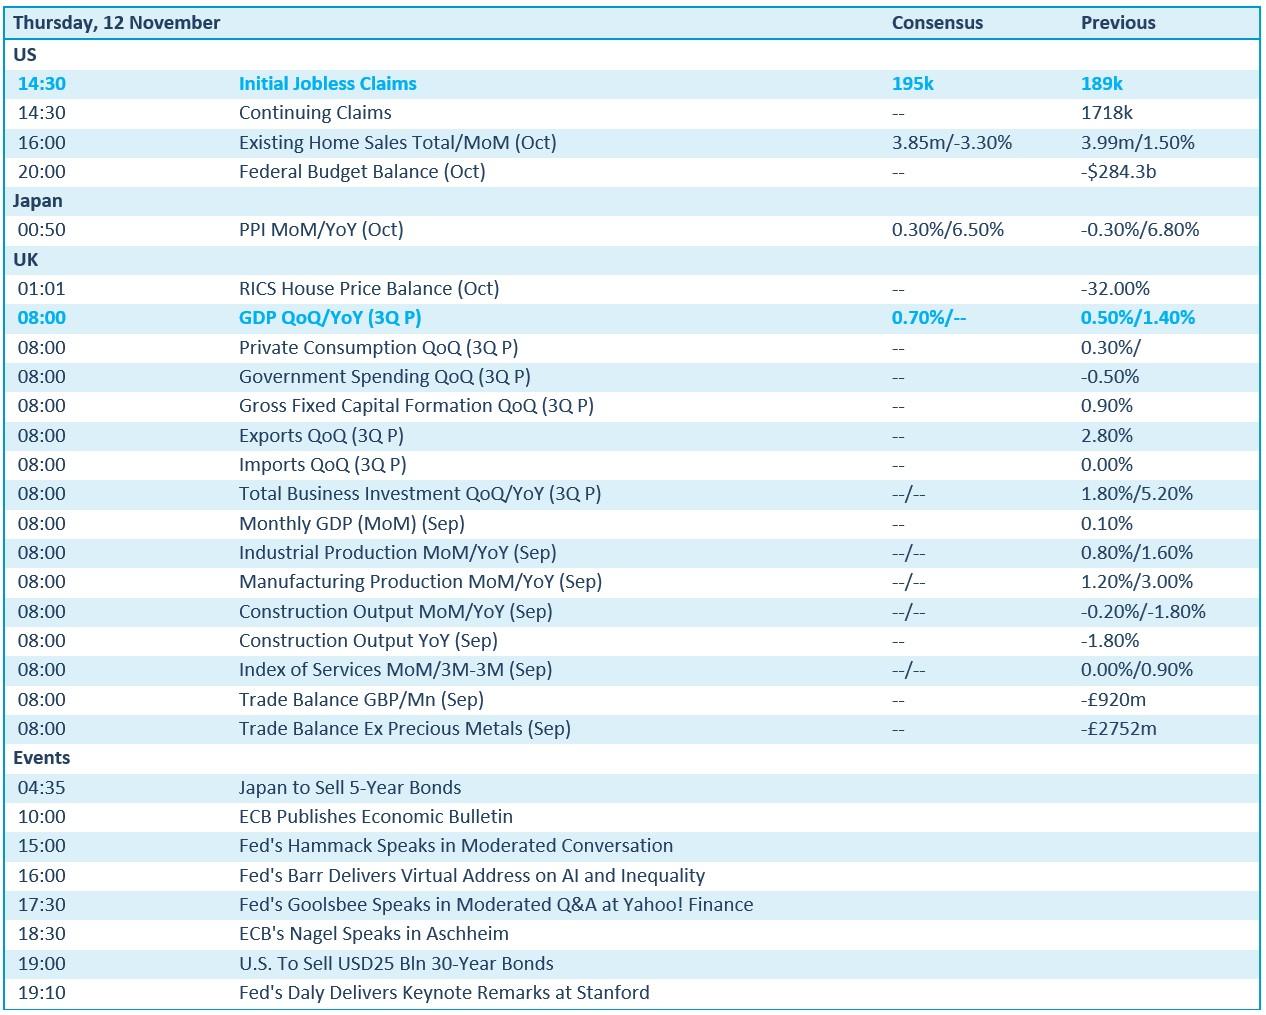
Veel nieuws staat er vandaag niet op het menu, behalve als u geïnteresseerd bent in het VK. Daar staat een uitgebreid pakket groeicijfers over het derde kwartaal op het menu, die het brede sentiment weliswaar niet zullen bepalen. In de VS kijken we naar het federale begrotingssaldo van oktober en Japan kwam daarstraks al met een update van de producentenprijsinflatie over oktober.
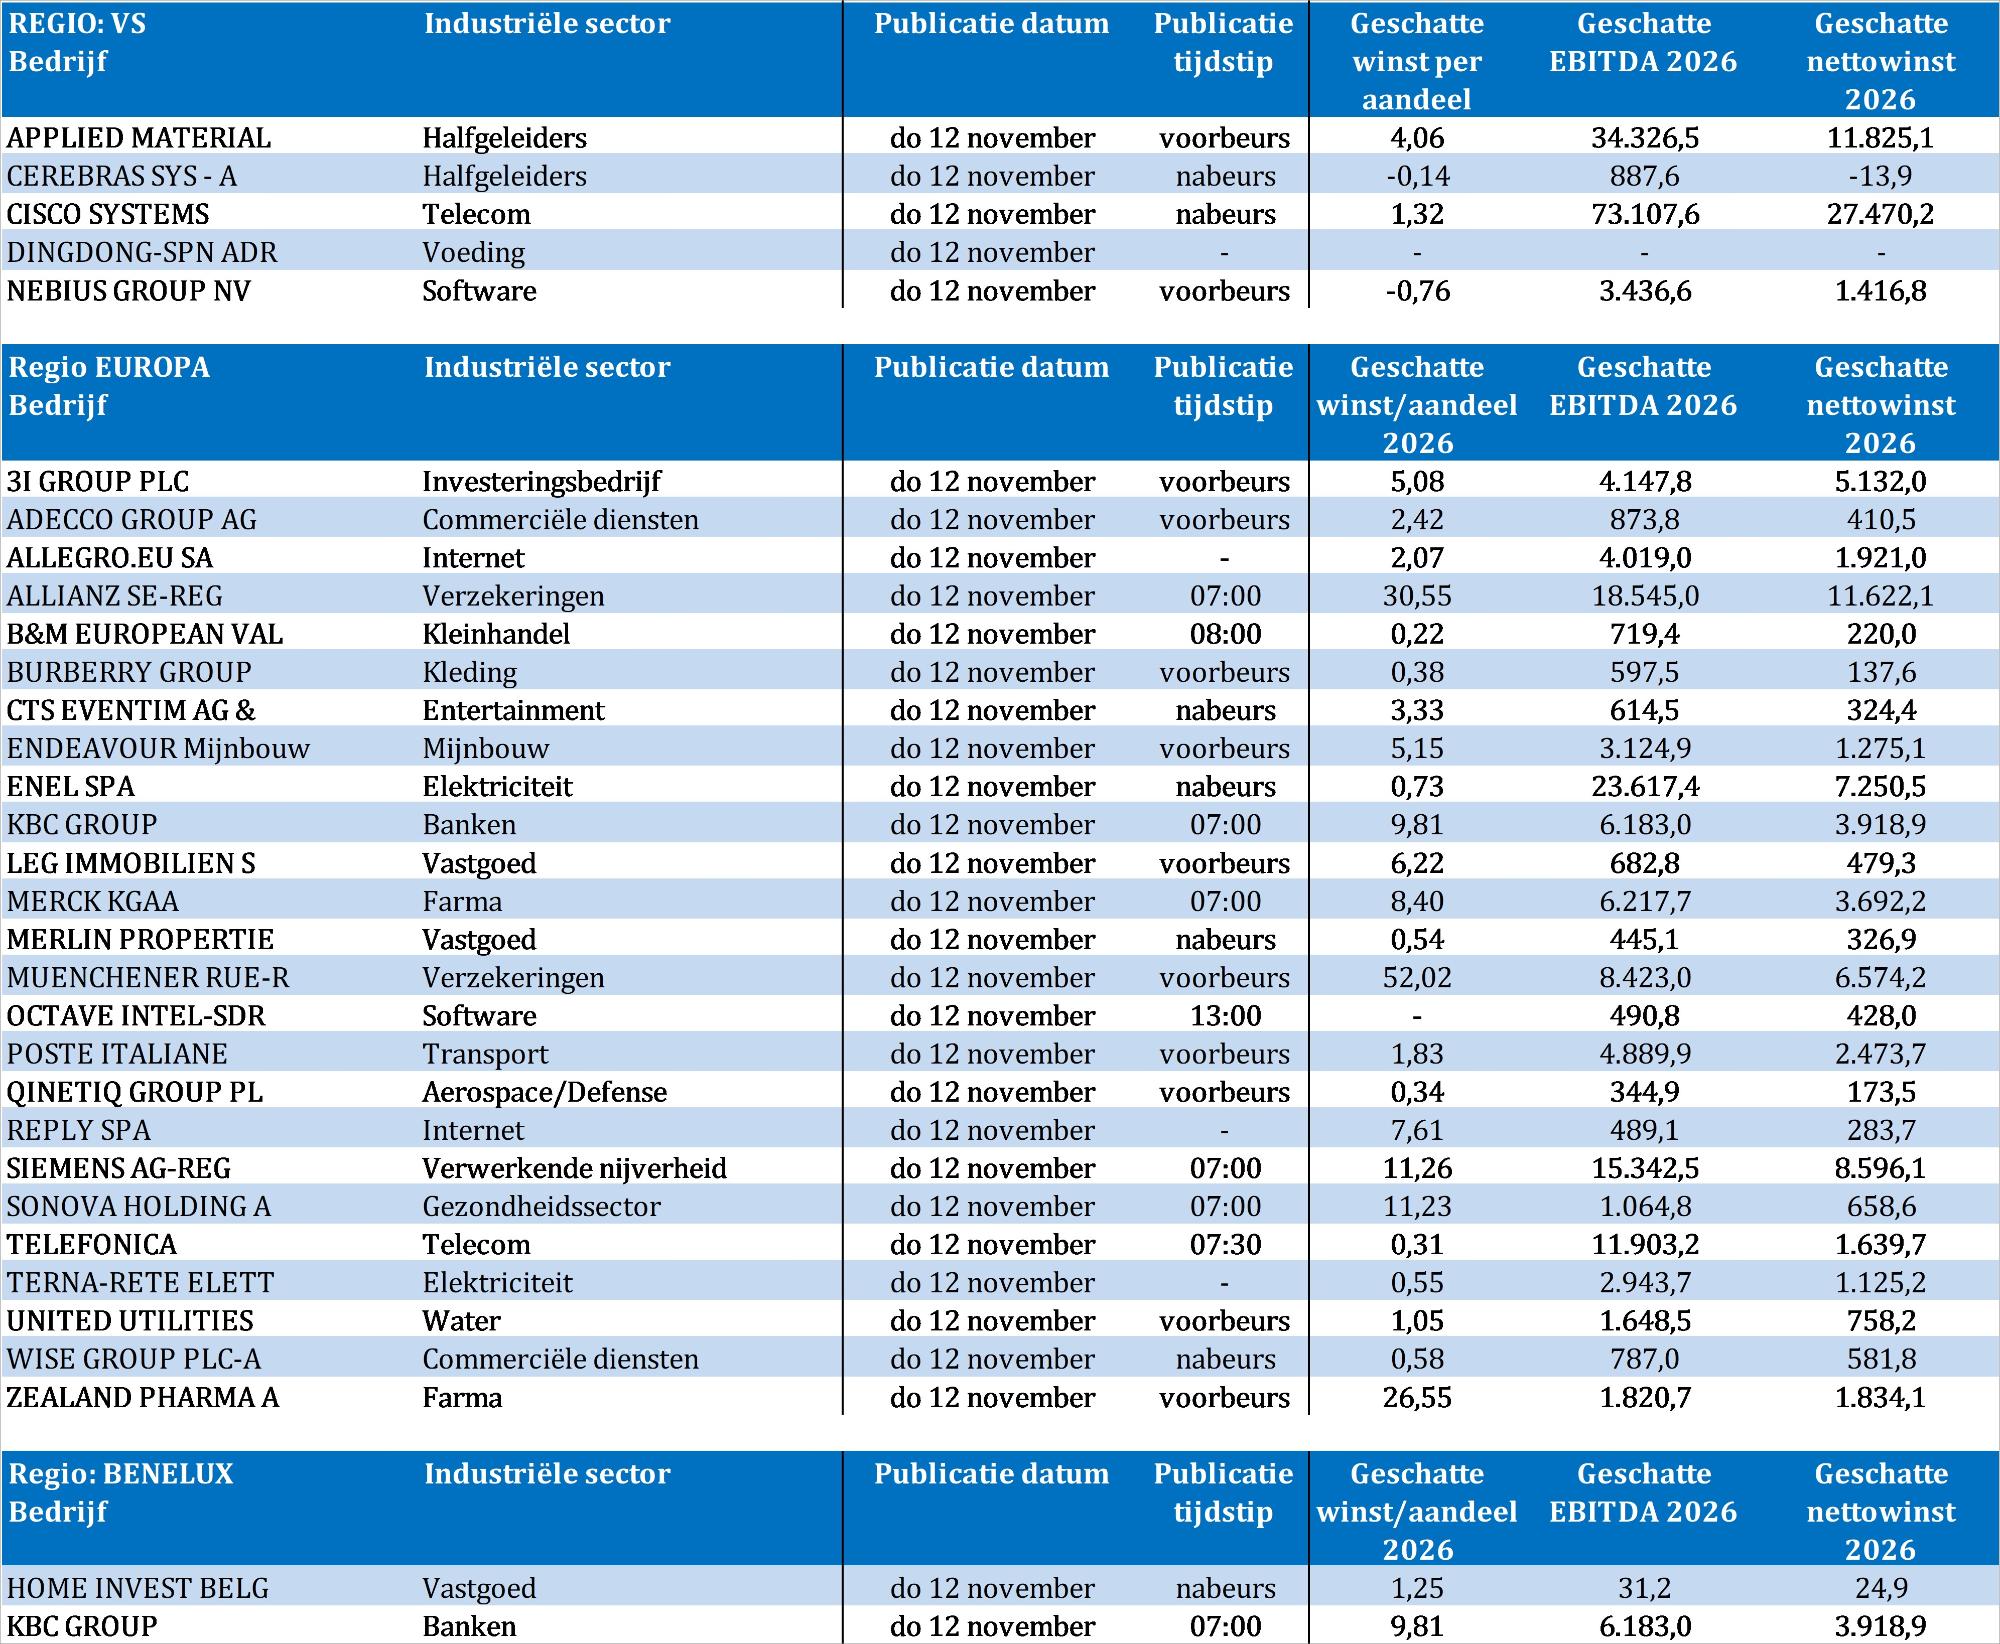
Bedrijfsresultaten komen er vandaag onder meer van 3i, Adecco, Allegro, Allianz, Applied Materials, Burberry, Cerbras Systems, Cisco Systems, CTS Eventim, Enel, Home Invest, KBC, LEG Immobilien, Merck, Merlin Properties, Munich Re, Nebius, Poste Italiane, QinetiQ, Reply, Siemens, Sonova, Telefónica, Wise en Zealand Pharma.