KBCS Top Pick selectie: exit Sofina en welkom Wereldhave
Uit het departement: “Ondergewaardeerd is meer dan een trendwoord”
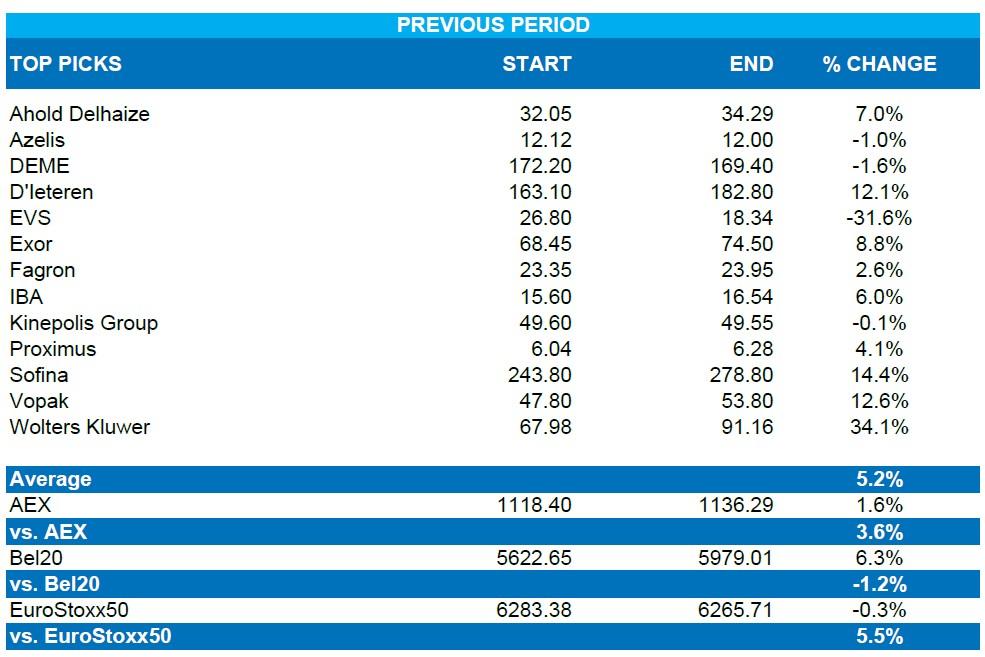
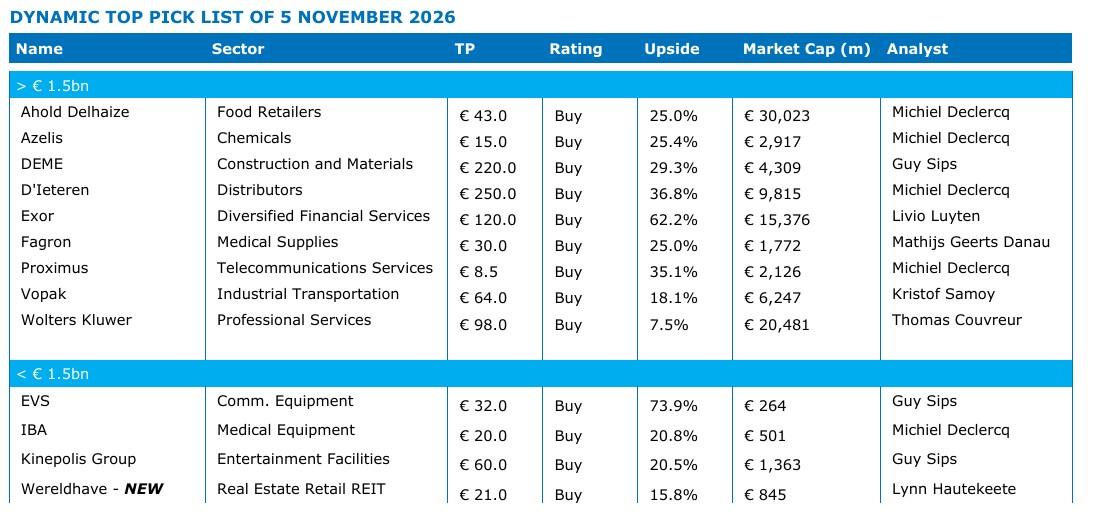
KBC Securities vervangt Sofina door Wereldhave in de Top Pick Selectie, een maand nadat Corbion vervangen werd door Exor. De lijst omvat nu Ahold Delhaize, Azelis, D’Ieteren, DEME, D’Ieteren, EVS, Exor, Fagron, IBA, Kinepolis, Proximus, Vopak, Wereldhave en Wolters Kluwer. Sinds de publicatie van de Top Pick List op 1 oktober 2026 bedraagt het rendement 5,2%. De grootste positieve bijdrage kwam van Wolters Kluwer, dat met een koersstijging van 34,1% veruit de sterkste prestatie neerzette. Ook Sofina (+14,4%), Vopak (+12,6%) en D'Ieteren Group (+12,1%) leverden een belangrijke bijdrage aan het rendement van de selectie.
Toevoeging van Wereldhave
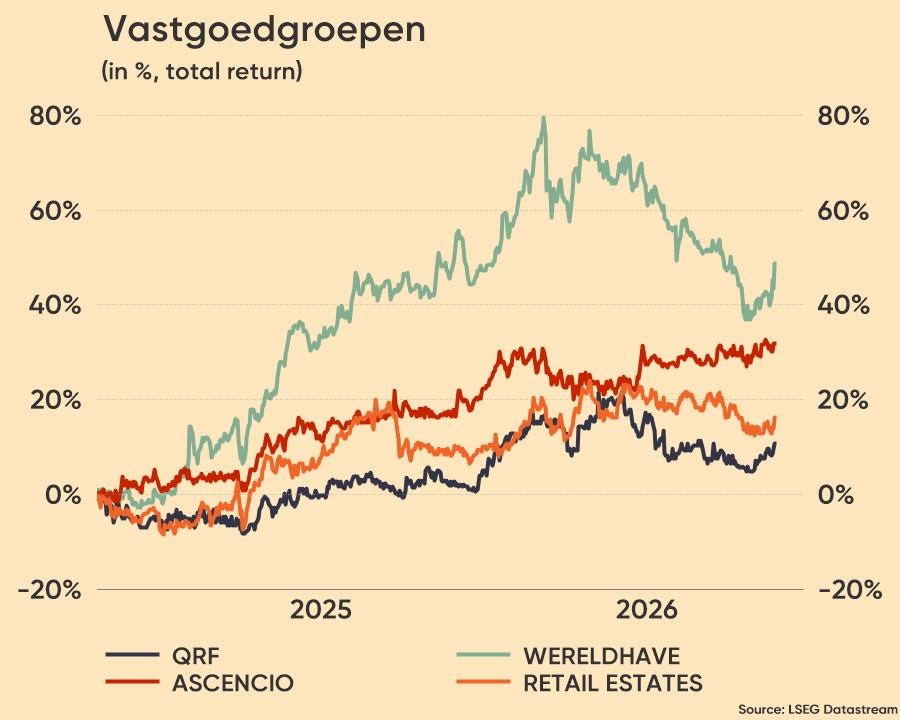
We promoveren Wereldhave naar onze Dynamic Top Pick List na de resultaten over het derde kwartaal van 2026. Volgens ons biedt het aandeel momenteel de meest aantrekkelijke risico-rendementsverhouding binnen de sector, dankzij een sterk verbeterde balans, een aantrekkelijke waardering ten opzichte van sectorgenoten en een nog onvoldoende gewaardeerd winstherstel als gevolg van een Nederlandse fiscale herstructurering.
De resultaten over het derde kwartaal lagen grotendeels in lijn met de verwachtingen. Wereldhave bevestigde de prognose voor het directe resultaat per aandeel (DRPS) voor boekjaar 2026 van €1,85 tot €1,95. De investeringscase werd echter aanzienlijk versterkt door de daaropvolgende desinvesteringen ter waarde van €112 miljoen.
Daardoor daalt de pro forma loan-to-value (LTV) met 250 basispunten tot 41,6%, terwijl de verhouding nettoschuld tegenover EBITDA terugvalt tot 7,1 keer. Daarmee beschikt Wereldhave over de op één na sterkste balans binnen de vergelijkingsgroep, na Klépierre. Opvallend is de kwaliteit van deze schuldafbouw. Het winkelcentrum De Mael werd verkocht voor €49 miljoen, boven de boekwaarde en tegen een aantrekkelijke netto-aanvangsrendement (NIY) van 5,6%. Daarnaast verkocht Wereldhave het project Eggert voor €63 miljoen, ongeveer tegen boekwaarde. Tegelijk behoudt de groep de volledige opdracht voor het vastgoed-, verhuur- en assetmanagement van de site. Hierdoor breidt Wereldhave zijn kapitaallichte platform voor vastgoedbeheer uit. Het bedrijf blijft beheersvergoedingen ontvangen en behoudt zijn lokale expertise, zonder daarvoor extra balansrisico's te moeten dragen.
Een tweede belangrijke pijler van onze positieve visie is het winstpotentieel dat voortvloeit uit de Nederlandse fiscale hervorming. Naar onze mening is dit voordeel nog onvoldoende verwerkt in de marktverwachtingen. Het wegvallen van het fiscale FBI-regime drukte het directe resultaat per aandeel in 2025 met €0,09 tot €1,86. Zonder de impact van de Nederlandse vennootschapsbelasting zou dit €1,95 hebben bedragen. Wereldhave werkt momenteel aan een herstructurering van zijn Nederlandse vastgoedstructuur. De meeste kosten daarvan worden in 2026 genomen, terwijl de voordelen vanaf 2027 zichtbaar zouden moeten worden.
Wereldhave noteert momenteel tegen ongeveer 9,3 keer de verwachte winst voor de komende twaalf maanden, tegenover gemiddeld 9,6 keer voor vergelijkbare vastgoedbedrijven. Gezien de sterkere balans, de lagere schuldenlast en de relatief beperkte blootstelling aan Frankrijk achten wij die korting niet gerechtvaardigd. Daarom zien wij nog aanzienlijke opwaartse ruimte, gedreven door hogere winstverwachtingen, verdere schuldafbouw en een mogelijke herwaardering van het aandeel.
Verwijdering van Sofina
Volgens ons is het grootste deel van de oorspronkelijke beleggingscase inmiddels gerealiseerd. Het positieve sentiment rond enkele belangrijke niet-beursgenoteerde participaties binnen de portefeuille van private fondsen vormde daarbij de belangrijkste aanjager. Vooral de blootstelling aan snelgroeiende technologie- en AI-gerelateerde bedrijven zoals SpaceX, Anthropic, OpenAI, Databricks en Stripe zorgde voor extra belangstelling van beleggers. Daarnaast profiteerde Sofina van de sterkere Amerikaanse dollar, een afnemende korting binnen de sector van beursgenoteerde investeringsmaatschappijen en een duidelijke voorkeur van beleggers voor kwaliteitsvolle activa.
Wij blijven positief over de langetermijnvooruitzichten van Sofina. Het geduldige investeringsmodel, de langetermijnhorizon en de toegang tot enkele van de meest prestigieuze private-equity- en venturecapitalbeheerders ter wereld blijven belangrijke troeven. Deze kenmerken maken van Sofina nog steeds een aantrekkelijke manier om blootstelling te verkrijgen aan innovatieve groeibedrijven die niet op de beurs genoteerd zijn.
Voor onze Dynamic Top Pick List verkiezen we echter een meer opportunistische aanpak. Gezien de sterke herwaardering van het aandeel en het feit dat een groot deel van de verwachte positieve ontwikkelingen inmiddels in de koers lijkt verrekend, achten we dit een geschikt moment om Sofina van de lijst te halen. Hoewel het aandeel aantrekkelijk blijft vanuit een langetermijnperspectief, zien we op korte termijn minder ruimte voor verdere koersopwaarderingen dan voorheen.
De huidige Top Pick lijst
Prestatie tot dusver
Sinds de publicatie van onze Dynamic Top Pick List op 1 oktober 2026 heeft de selectie van KBC Securities een rendement van 5,2% gerealiseerd. Daarmee presteerde de lijst gemiddeld 2,6 procentpunten beter dan de drie referentie-indexen, namelijk de AEX, Bel20 en Euro Stoxx 50.
De grootste positieve bijdrage kwam van Wolters Kluwer, dat met een koersstijging van 34,1% veruit de sterkste prestatie neerzette. Ook Sofina (+14,4%), Vopak (+12,6%) en D'Ieteren Group (+12,1%) leverden een belangrijke bijdrage aan het rendement van de selectie. Deze aandelen profiteerden van een combinatie van sterke bedrijfsresultaten, een gunstig marktsentiment en een herwaardering door beleggers.
Aan de andere kant waren er enkele tegenvallers. EVS was de zwakste presteerder met een koersverlies van 31,6%. Ook DEME (-1,6%), Azelis (-1,0%) en Kinepolis Group (-0,1%) noteerden een negatief rendement over de periode. Ondanks deze mindere prestaties werd de impact ervan meer dan gecompenseerd door de sterke koerswinsten van de best presterende aandelen.
Per saldo bevestigt de portefeuille haar meerwaarde ten opzichte van de bredere markt, met een duidelijke outperformance tegenover de belangrijkste Belgische, Nederlandse en Europese aandelenindices.