
Hoe AI-agenten consumentendiensten kunnen transformeren
Uit het departement: “Ik bel namens mijn menselijke klant”
De meeste consumenten hebben het gevoel dat ze ergens te veel voor betalen. Dat kan gaan om internet, een mobiel abonnement, autoverzekering of elektriciteit. Het probleem is meestal niet dat er geen alternatieven zijn, maar dat het veel moeite kost om die te vinden. Contracten zijn moeilijk te vergelijken, promotietarieven lopen ongemerkt af en klantendiensten gaan vaak gepaard met lange wachttijden. Zelfs wanneer mensen vermoeden dat er een beter aanbod bestaat, besluiten velen dat overstappen de moeite niet waard is.
De echte disruptie is niet intelligentie. Het is geduld.
Consumenten-AI-agenten zoals Muse kunnen die afweging veranderen. In tegenstelling tot traditionele chatbots zijn deze hulpmiddelen niet alleen ontworpen om vragen te beantwoorden, maar ook om taken uit te voeren. Ze kunnen facturen analyseren, aanbiedingen vergelijken, websites doorzoeken en in sommige gevallen zelfs contact opnemen met de klantendienst. Bedrijven kunnen daardoor binnenkort met iets nieuws geconfronteerd worden: een geduldige, goed geïnformeerde onderhandelaar die nooit moe wordt van in de wachtlijn te hangen.
Van advies geven naar actie ondernemen
Stel dat een internetklant opnieuw een prijsverhoging krijgt voorgeschoteld. Een klassieke chatbot kan een lijst met goedkopere pakketten tonen, maar de klant moet nog altijd zelf de details vergelijken, de provider bellen en onderhandelen. Een AI-agent kan een veel bredere opdracht krijgen en net die verschuiving, van “zeg me wat ik moet doen” naar “doe het voor mij”, verklaart waarom beleggers zo snel reageerden.
"Bekijk mijn pakket, identificeer diensten die ik niet gebruik, zoek goedkopere alternatieven en vraag mijn provider om het beste aanbod te evenaren. Verlaag mijn internetsnelheid niet zonder eerst mijn toestemming te vragen."
Een van de eerste gebruikers van Instinct zou erin geslaagd zijn om zijn Comcast-factuur te verlagen van 100 naar 60 dollar per maand. In dat geval voerde Instinct de onderhandeling niet zelfstandig uit. Het vond wel het juiste telefoonnummer en stelde een script op dat de klant tijdens het gesprek kon gebruiken. Sindsdien heeft Instinct telefonische mogelijkheden aangekondigd via zijn Concierge-dienst, waaronder hulp bij onderhandelingen over kabelabonnementen.
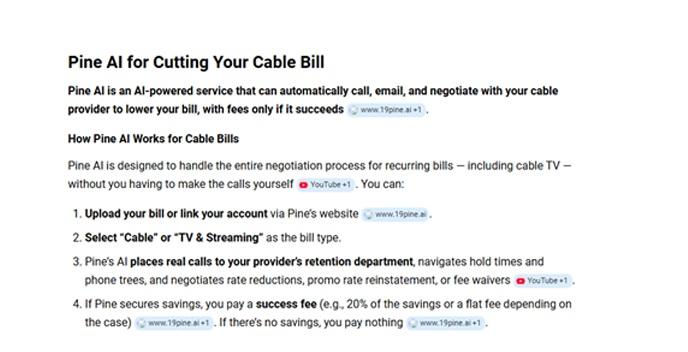
Pine AI stelt dat meer dan 50.000 mensen zijn dienst hebben gebruikt om hun facturen te optimaliseren. Volgens het bedrijf bedragen de besparingen op internetabonnementen gemiddeld ongeveer 20%, met een succesratio van 93%. Meestal rekent het daarbij een deel van de gerealiseerde besparing aan. Het gaat om cijfers die door het bedrijf zelf worden gerapporteerd en niet onafhankelijk zijn gecontroleerd, maar ze tonen wel aan dat consumenten bereid zijn het vervelende onderhandelingswerk uit handen te geven.
Optimalisatie kan belangrijker zijn dan onderhandelen
De minder spectaculaire voorbeelden kunnen voor beleggers eigenlijk informatiever zijn dan de grote succesverhalen. Zo testte een gebruiker Instinct op een Verizon-account. De agent slaagde er niet in een loyaliteitskorting te verkrijgen, maar stelde wel vast dat één mobiele lijn geen gebruik maakte van de voordelen die in het abonnement zaten inbegrepen. Door die lijn naar een goedkoper pakket over te zetten kon ongeveer 10 dollar per maand worden bespaard.
Dat wijst op twee verschillende risico's. Het eerste is onderhandelingsrisico: een agent die een leverancier overtuigt om korting te geven. Het tweede is optimalisatierisico: een agent die ontdekt dat de klant betaalt voor diensten of functies die hij eigenlijk niet gebruikt. Een telecomoperator kan weigeren te onderhandelen. Het is veel moeilijker om klanten te verhinderen inzicht te krijgen in hun eigen verbruik.
Een gezin kan bijvoorbeeld ontdekken dat het betaalt voor onbeperkte premiumdata terwijl het grootste deel van het gebruik via de wifi thuis verloopt. Een ander huishouden betaalt misschien nog steeds voor televisiezenders en een vaste telefoonlijn die niemand gebruikt. Een agent heeft geen speciale korting nodig om zulke facturen te verlagen. Hij hoeft enkel verspilling op te sporen.
Telecom: AI legt de loyaliteitsboete bloot
Telecombedrijven lokken nieuwe klanten vaak met aantrekkelijke introductieaanbiedingen, terwijl bestaande klanten op oudere en duurdere contracten blijven zitten. Beleggers spreken hierbij over het verschil tussen het "front book" en het "back book".
Neem een klant die 100 dollar per maand betaalt voor breedbandinternet, terwijl dezelfde provider een vergelijkbaar pakket aanbiedt aan nieuwe klanten voor 70 dollar. Tot nu toe kon het bedrijf ervan uitgaan dat de klant het verschil niet opmerkte, niet zou bellen of de rompslomp van overstappen wilde vermijden. Een AI-agent kan het prijsverschil identificeren, contact opnemen met de retentieafdeling en het antwoord vergelijken met concurrerende aanbiedingen. De agent creëert het prijsprobleem niet. Hij legt het bloot.
Verzekeringen: premies vergelijken is makkelijker dan bescherming vergelijken
Ook de verzekeringssector lijkt kwetsbaar, maar verzekeringen zijn een complexer product. Een goedkopere polis kan een hogere franchise bevatten, belangrijke risico's uitsluiten of minder bescherming bieden wanneer een schadegeval zich voordoet.
- Stel dat een agent een autoverzekering vindt die 200 euro goedkoper is. Die besparing oogt al minder aantrekkelijk als de franchise 500 euro hoger ligt, pechverhelping niet inbegrepen is en de vervangwagenregeling minder gunstig blijkt. De laagste premie is niet noodzakelijk de beste keuze.
- In een praktijkproef met woning-, auto- en aansprakelijkheidsverzekeringen identificeerde Muse mogelijke kortingen en vond het een offerte voor autoverzekering die op papier bijna 800 dollar per jaar goedkoper was. De agent moest echter verschillende correcties doorvoeren, ondervond problemen met websites van verzekeraars en kon niet bevestigen dat de goedkopere polis dezelfde bescherming bood.
Voorlopig lijkt AI daarom eerder een hulpmiddel voor makelaars en consumenten dan een vervanging van deskundig advies. De waarde verschuift van het verzamelen van offertes naar het interpreteren van dekking en risico's.
Agenten blokkeren kan een klantenrelatieprobleem creëren
Bedrijven kunnen strengere authenticatie invoeren, geautomatiseerde verzoeken beperken of externe AI-agenten de toegang weigeren. Zulke maatregelen kunnen de adoptie vertragen, zeker wanneer financiële documenten of contractwijzigingen betrokken zijn. Maar elke agent blokkeren leidt tot een ongemakkelijke boodschap richting de klant: "Wij laten uw digitale assistent onze prijzen niet vergelijken."
Een duurzamere aanpak zou gecontroleerde toegang zijn. Een aanbieder kan de identiteit van de klant verifiëren, de bevoegdheid van de agent bevestigen en menselijke goedkeuring vereisen voordat een contract wordt gewijzigd of een verzekering wordt afgesloten. Na verloop van tijd kan compatibiliteit met erkende AI-agenten zelfs uitgroeien tot een kwaliteitslabel voor goede dienstverlening.
Bundeling wordt een strategische verdediging
Eén internetcontract verplaatsen is relatief eenvoudig. Internet, mobiele telefonie, televisie en woningbeveiliging tegelijk verhuizen is een stuk moeilijker, omdat kortingen, apparatuur en installatiekosten elkaar beïnvloeden.
Verzekeringsbundels bieden een vergelijkbare bescherming. Een afzonderlijke autoverzekering vervangen is eenvoudig. Een combinatie van woning-, auto- en aansprakelijkheidsverzekeringen opnieuw opbouwen zonder pakketkortingen te verliezen of een dekkingsgat te creëren, is veel ingewikkelder. Bundeling maakt overstappen niet onmogelijk. Het geeft de agent alleen meer variabelen om te optimaliseren en geeft de aanbieder een diepere klantrelatie om te beschermen.
De eerste winnaars zijn mogelijk nu al financieel sterker
De eerste financiële voordelen zullen waarschijnlijk vooral terechtkomen bij jongere en meer vermogende consumenten, omdat zij vandaag het vaakst AI gebruiken. Digitale gezinnen kunnen AI-agenten inzetten om tegelijkertijd telecom-, verzekerings-, energie- en abonnementscontracten door te lichten, terwijl oudere consumenten wellicht trager zullen volgen. Daardoor kan AI de prijsverschillen tussen verschillende bevolkingsgroepen in eerste instantie vergroten, voordat bredere adoptie die verschillen later mogelijk weer verkleint.
De technologie creëert ook kansen
Het debat focust vaak op de risico's, maar AI kan ook de servicekosten verlagen, routinematige vragen automatiseren en producten beter laten aansluiten bij de behoeften van klanten. Telecomoperatoren kunnen bijvoorbeeld ongeschikte abonnementen detecteren voordat klanten vertrekken, terwijl verzekeraars echte dekkingshiaten kunnen signaleren.
Consumentenagenten kunnen bovendien uitgroeien tot een nieuw acquisitiekanaal voor aanbieders met transparante prijzen en aantrekkelijke producten. De uiteindelijke winnaars zullen niet altijd de goedkoopste spelers zijn, maar degenen die de beste prijs-kwaliteitverhouding kunnen aantonen.
De mening van KBC Asset Management
Via het “We Live”-fonds investeert KBC AM in verschillende telecom- en verzekeringsbedrijven en dus is de opkomst van consumenten-AI-agenten een belangrijke ontwikkeling. AI-agenten zullen connectiviteit en verzekeringen niet minder essentieel maken, maar ze kunnen wel de waarde verminderen van complexe prijsstructuren en klantinertie. Dat vormt een risico voor zwakkere bedrijfsmodellen, maar biedt kansen voor ondernemingen die concurreren op basis van transparantie, service en waarde.
Het is nog te vroeg om op basis van een beperkt aantal succesverhalen conclusies te trekken voor de volledige sector. Daarom volgen we nauwgezet indicatoren zoals klantenverloop, prijszetting, retentiekortingen, verzekeringsverlengingen en de mate van bundeling.