

KBC Economics scenario - België: groeivertraging in 2026
Uit het departement: “Update”
Economische vooruitzichten voor België
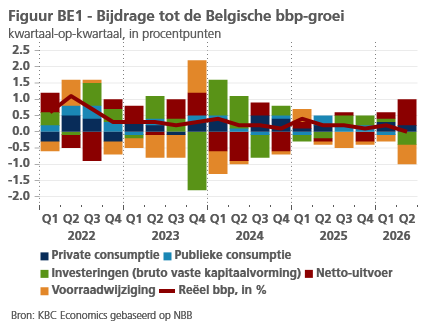
De eerdere flashraming voor de Belgische reële bbp-groei in het tweede kwartaal van 2026 werd bevestigd op 0,0% (kwartaal-op-kwartaal). De stilstand van de economische activiteit impliceert een vertraging tegenover de 0,2%-groei in Q1. Een uitsplitsing van de Q2-groei naar componenten leert dat de groei van de particuliere consumptie vertraagde van 0,6% naar een nog altijd goede 0,4%. De woninginvesteringen stegen verder, zij het in een traag tempo (+0,2%). De bedrijfsinvesteringen namen met 0,7% af. De overheidsinvesteringen zakten met liefst 8,0%, terwijl de overheidsconsumptie licht toenam met 0,1%. De buitenlandse handel verraste opnieuw in positieve zin: de uitvoer en invoer van goederen en diensten stegen met respectievelijk 2,9% en 1,9%, wat resulteerde in een positieve bijdrage (+0,8 procentpunt) van de netto-uitvoer aan de bbp-groei. De groeibijdrage van de voorraadwijziging, ten slotte, was met -0,6 procentpunt sterk negatief (zie figuur BE1). Bekeken vanuit de productiebenadering van het bbp was de groei van de toegevoegde waarde in de diensten iets hoger (+0,3%) dan in Q1 (+0,2%). In de bouw was die groei opnieuw negatief (-0,2%), na positieve groei in Q1 (+0,5%). In de industrie daalde de toegevoegde waarde (-0,6%) nog sterker dan in Q1 (-0,2%).
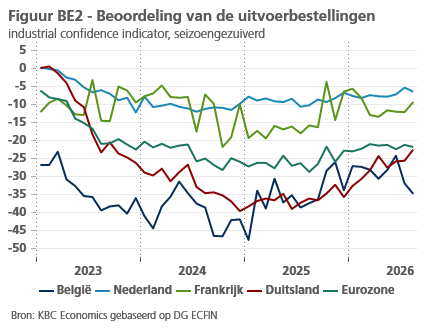
In tegenstelling tot de eurozone verslechterden de sentimentindicatoren in België in augustus. De NBB-conjunctuurindicator daalde na drie opeenvolgende maanden licht te zijn gestegen. Het vertrouwen verslechterde zowel in de industrie als in de bouw. Het consumentenvertrouwen nam eveneens af in augustus, voornamelijk door de meer pessimistische verwachtingen van consumenten over de algemene economische situatie. Intussen blijft de externe omgeving zorgen baren, met nog veel onzekerheid rond het conflict in het Midden-Oosten. Vooral de stijging van de energieprijzen is een kopzorg. De Belgische economie is immers relatief kwetsbaar voor zo'n schok door de structurele combinatie van een energiegevoelige industriesector, een sterke invoerafhankelijkheid van fossiele brandstoffen en een rigide loonvorming. De huidige schok kan een nieuwe ronde van loonindexering en een hernieuwd verlies aan concurrentievermogen van de Belgische ondernemingen veroorzaken. Zorgwekkend in dit verband is dat, terwijl de Belgische handel in de eerste twee kwartalen van het jaar een positieve groei liet zien, bedrijfsleiders in de verwerkende nijverheid hun uitvoerbestellingen tijdens de zomermaanden minder gunstig beoordeelden (zie figuur BE2). Dit betekent dat de Belgische uitvoerprestaties in de tweede jaarhelft terug minder goed zouden kunnen zijn.
Neerwaartse risico’s nemen toe
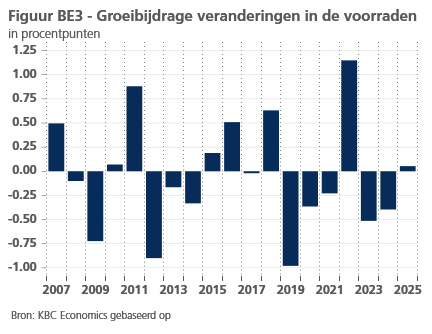
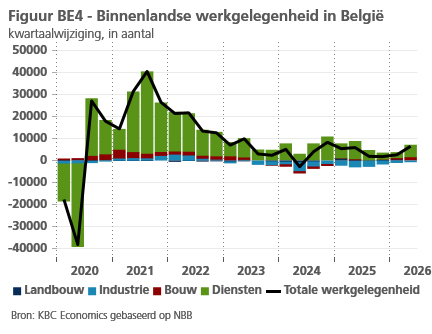
De economische groei voor het ganse jaar 2026 blijft erg onzeker. Een specifieke vraag is hoe de component van de voorraadwijziging het reëel bbp in de rest van het jaar verder zal beïnvloeden. Gezien de sterk negatieve bijdrage ervan aan de bbp-groei in zowel Q1 als Q2, bovenop een negatief overloopeffect van 2025, is de kans groot dat de voorraadwijziging sterk op de jaargroei van 2026 zal wegen. Een precieze inschatting blijft moeilijk, aangezien veranderingen in de voorraden (die ook ‘statistische discrepanties’, d.i. een restterm, omvatten) een erg volatiele bestedingscomponent van het bbp vormen (zie figuur BE3). De particuliere consumptie, die in de eerste jaarhelft van 2026 veerkrachtig bleef ondanks de negatieve omgeving, is een andere grote onzekerheid. Wellicht werd de nog sterke consumptiegroei in Q2, net als in Q1, gedreven door een verdere daling van de spaarquote (Q2-cijfer nog niet beschikbaar). Bovendien trok de werkgelegenheidsgroei, hoewel die zwak blijft, in Q2 iets aan (met netto 6.490 extra banen), wat de consumptie dat kwartaal allicht ook heeft ondersteund (zie figuur BE4). Wij gaan ervan uit dat de consumptiegroei in de tweede helft van 2026 zal gematigder zal zijn en in 2027 eerder zwak blijft. Zij zal immers negatief worden beïnvloed door de hogere energieprijzen, hetzij via het vertrouwenskanaal of door het ongunstige effect ervan op de koopkracht van de huishoudens.
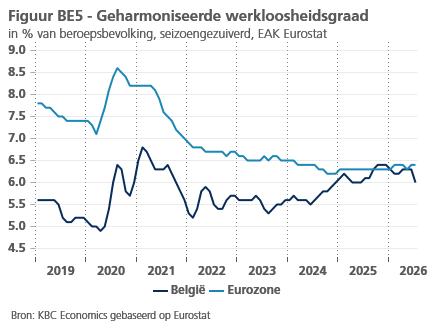
We behouden het scenario van een gematigde kwartaalgroei in Q3 en Q4 en een reële bbp-groei van 0,6% voor heel 2026. We verlagen evenwel onze groeiprognose voor 2027, van 1,1% naar 0,9%, toe te schrijven aan de stijging van de energieprijzen. De risico's voor dit scenario zijn bovendien duidelijk neerwaarts gericht. Daarbij zijn een intensivering van de energiecrisis en/of aanzienlijke problemen in de toeleveringsketens de grootste bedreigingen voor de Belgische economie. We hebben ook het vooruitzicht voor de werkloosheid beperkt aangepast. De Belgische geharmoniseerde werkloosheidsgraad verraste in juli met een daling tot 6,0%, van 6,3% in juni (zie figuur BE5). De cijferreeks, die is gebaseerd op de Enquête naar de Arbeidskrachten van Eurostat, was het afgelopen jaar relatief volatiel met meerdere herzieningen van eerdere gegevens, wellicht beïnvloed door de hervorming van de werkloosheidsuitkeringen. Het lagere juli-cijfer heeft ons niettemin het vooruitzicht voor de werkloosheidsgraad wat neerwaarts doen aanpassen, tot respectievelijk 6,5% en 6,3% eind 2026 en 2027.
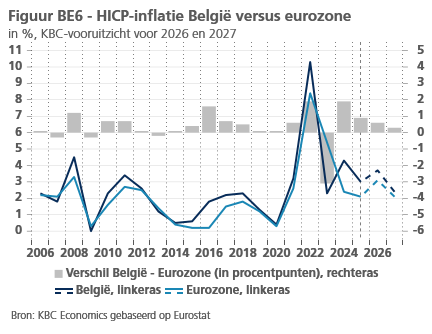
De Belgische inflatie (gebaseerd op de HICP) nam in augustus toe tot 4,2%, van 3,7% in juli. De stijging werd volledig veroorzaakt door een hogere energie-inflatie (van 15,1% naar 21,8%). Zowel de kerninflatie (exclusief energie en voeding) als de voedingsprijsinflatie bleven onveranderd, wat erop duidt dat de hogere energieprijzen zich in augustus niet verder in de inflatie van andere goederen en diensten vertaalde. Met respectievelijk 4,2% en 3,2% lag de Belgische algemene en kerninflatie in augustus respectievelijk 0,9 en 1,0 procentpunt hoger dan die in de eurozone. Momenteel hebben 17 van de 21 eurolanden een inflatiepercentage dat lager is dan het Belgische. Doordat de inflatie deze zomer sterker opliep dan verwacht en, belangrijker nog, de energieprijzen de afgelopen weken behoorlijk zijn gestegen, hebben we ons vooruitzicht voor de jaargemiddelde HICP-inflatie in 2026 verhoogd van 3,2% naar 3,7%. De inflatieprognose voor 2027 is nu 2,4%, komende van 2,1% eerder. Het ziet ernaar uit dat, zoals in 16 van de voorgaande 20 jaren, de Belgische inflatie in 2026 en 2027 opnieuw hoger zal uitvallen dan die in de eurozone (zie figuur BE6). Het aanhoudende conflict in het Midden-Oosten creëert bovendien aanzienlijke opwaartse risico's voor de Belgische inflatie.