
Un regard inquiet sur les finances publiques belges
Entre 2019 et 2025, les finances publiques belges se sont détériorées plus fortement que dans la moyenne de l’UE27. Au cours de cette période, le déficit et la dette belges ont respectivement augmenté de 3,1 et 10,2 points de pourcentage du PIB. Par contraste, dans l’ensemble de l’UE27, la hausse respective s’est élevée à 2,6 et 3,7 points de pourcentage du PIB. Avec un déficit public de 5,2% du PIB en 2025, la Belgique a affiché le plus mauvais chiffre des Vingt-Sept, à deux pays près (la Pologne et la Roumanie). À 107,9% du PIB, le taux d’endettement cette année-là était dans le top 4, après ceux de la Grèce, de l’Italie et de la France.
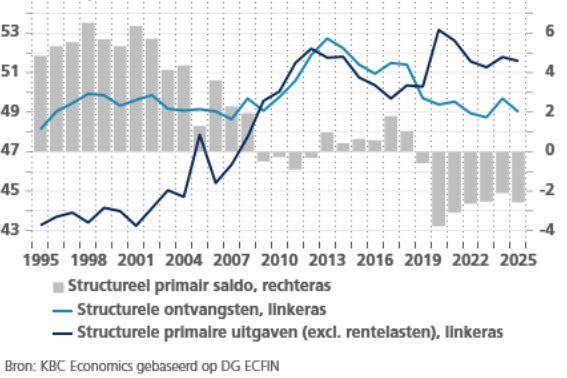
Au-delà de l’impact de la conjoncture, la détérioration relativement plus importante des finances publiques belges était due à la politique budgétaire plus expansionniste et à des mesures ponctuelles. La politique budgétaire effective est généralement mesurée par la variation du solde primaire structurel (le solde général des administrations publiques, corrigé des effets conjoncturels et des charges d’intérêts). Le fait que ce solde se soit détérioré plus fortement en Belgique que dans le reste de l’UE27 est le signe d’une réaction politique discrétionnaire relativement importante en Belgique au cours des dernières années. Par ailleurs, si l’écart entre la détérioration du solde public général de la Belgique et celui de l’UE27 est resté assez limité, c’est parce que les charges d’intérêts de la dette belge ont moins augmenté que dans l’UE27. Sur la forte hausse de 0,53 ppt du déficit public général entre 2019 et 2025 en Belgique par rapport à l’UE27, 0,15 ppt est imputable à l’impact conjoncturel et 0,52 ppt à la politique budgétaire plus expansionniste et à des mesures ponctuelles. En contrepartie, la faible augmentation des charges d’intérêts a réduit la détérioration relative du déficit à hauteur de 0,14 ppt.
Selon la dernière estimation pluriannuelle du Comité de monitoring (mi-2026), le déficit primaire structurel des pouvoirs publics belges devrait commencer par diminuer au cours des prochaines années si la politique reste inchangée, de 2,6% du PIB en 2025 à 1,9% en 2027, avant de remonter à 2,5% du PIB en 2030. Ces déficits persistants risquent d’engendrer une hausse structurelle dans la dynamique de la dette. Selon les perspectives les plus avancées du FMI, la dette des pouvoirs publics belges (sans changement de politique) atteindrait 122,3% du PIB en 2031. Une cause de la détérioration structurelle des finances publiques belges est le coût croissant du vieillissement de la population (principalement par les pensions et la santé). Selon le Comité d’étude sur le vieillissement (CEV, rapport annuel 2026), ce coût annuel augmentera de 1,5 point de PIB entre 2025 et 2050 si la politique reste inchangée. Outre le vieillissement démographique, les défis à venir comprennent le changement climatique, la nouvelle situation géopolitique en Europe, la revalorisation des infrastructures publiques et probablement d’autres que nous ignorons aujourd’hui.
Le dernier rapport Debt Sustainability Monitor de la Commission européenne (publié en février 2026) confirme également que si la politique reste inchangée, les finances publiques belges sont sur une voie intenable. La Belgique et la Slovaquie y sont les seuls deux pays de l’UE cités par la Commission comme présentant un risque élevé d’insoutenabilité de la dette publique, à moyen comme à long terme.
Johan Van Gompel, Senior Economist KBC Group
Cet article s’inspire d’un rapport de recherche plus détaillée (“Un regard inquiet sur les finances publiques belges”).
Finances publiques structurelles de la Belgique (en % du PIB)