
La MNB rapproche la Hongrie de l’UEM
La semaine dernière, la Banque nationale hongroise (MNB) s’est réunie, dans l’ombre des turbulences sur les marchés obligataires. De ce fait, il nous semble que le résultat de cette réunion n’a pas reçu l’attention qu’il méritait. En effet, Budapest a encore fait un pas de plus vers l’adhésion à la zone euro.
Faire acquérir à la Hongrie la qualité de membre du club de la monnaie unique, c’était l’un des grands arguments de la campagne électorale du Premier ministre hongrois Magyar. Pour cela, un certain nombre de conditions doivent être remplies. Notamment les fameux critères de Maastricht: un déficit budgétaire de 3% maximum et un ratio d’endettement qui ne dépasse pas 60% du PIB. Mais il est possible de bénéficier d’une certaine flexibilité. Par exemple, par le passé, il a pu suffire qu’un pays candidat fournisse des efforts budgétaires suffisants et crédibles pour atteindre l’objectif en temps voulu. À cet égard, la Hongrie a encore du chemin à faire: cette semaine, l’agence de la dette a revu à la hausse les besoins de financement en raison d’un déficit budgétaire plus important que prévu. Il devrait dépasser les 7% cette année. Dès lors, le taux d’endettement avoisine les 80% du PIB. Quand les critères budgétaires seront-ils remplis? Magyar vise 2030.
Une autre condition clé a trait à la stabilité des prix. Cela nous conduit inévitablement aux portes de la banque centrale. La condition à remplir est celle-ci: l’inflation peut être tout au plus égale à l’inflation moyenne des trois États membres de l’UE où elle est la plus faible, avec une marge de 1,5 point de pourcentage. Jusqu’il y a peu, l’objectif de la MNB était de 3%, avec une marge de 1 point de pourcentage. C’est beaucoup par rapport à ses voisins (par ex., la Tchéquie et la Pologne) et surtout par rapport à la norme de 2% appliquée par la BCE pour la zone euro. La semaine dernière, la MNB a donc abaissé l’objectif officiel à 2,5% (± 1 point de pourcentage), à partir de 2028. Une décision importante, mais pas inattendue. Les responsables avaient déjà tâté le terrain en ce sens. Il faut dire que le moment est idéal: l’inflation hongroise s’élevait à peine à 1,3% le mois dernier, un nadir en dix ans. Cela permet de placer la barre plus bas sans compromettre la crédibilité retrouvée de la MNB, et sans devoir resserrer la politique monétaire.
Avec un taux directeur de 5,5%, la politique de la MNB est d’ailleurs déjà assez restrictive. Après son offensive estivale (trois abaissements de taux successifs de 25 pb chacun), la banque centrale a décidé de la maintenir telle quelle. Maintenant que l’objectif d’inflation a été revu à la baisse, l’on peut supposer que d’autres assouplissements ne suivront pas dans l’immédiat. Les nouvelles prévisions corroborent cette interprétation. La MNB s’attend à ce que la dynamique des prix se renforce: après une accélération de 1,8% cette année, elle anticipe 3,1% l’année prochaine, notamment en raison de l’énergie. À la fin de l’horizon (2029), il serait question de 2,5%. C’est pourquoi, après un été sur le front, la MNB entend se mettre en retrait dans les mois à venir. La dépendance aux données et la prudence redeviennent le fil rouge.
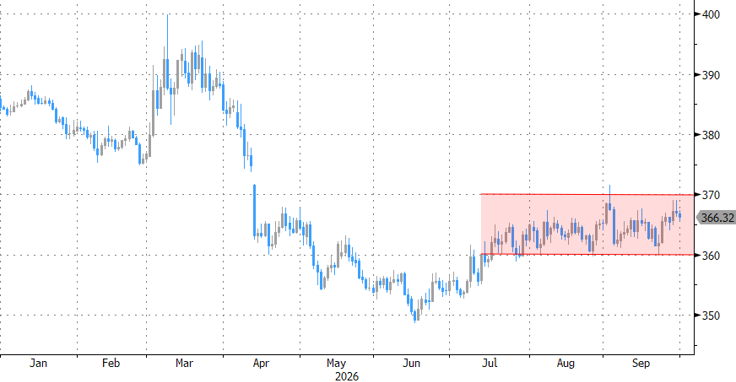
La stratégie monétaire précautionneuse porte ses fruits, en particulier pour le forint hongrois. La devise a très bien digéré les abaissements de taux. Le soutien des taux réels (= corrigés de l’inflation), ainsi que les bonnes dispositions du marché vis-à-vis de la Hongrie, ont été d’un grand secours ces dernières semaines dans un environnement par ailleurs volatil. Depuis le début de la mi-juillet, le cours EUR/HUF fluctue dans une fourchette étroite entre 360 et 370. En principe, le forint peut rester fort, tant que la convergence avec l’euro reste une trajectoire réaliste. La stabilité de la devise est d’ailleurs une autre condition d’adhésion. Le vice-gouverneur de la MNB Kurali appelle déjà à ne pas traîner avec la phase préparatoire dans le système MCE II, tant que le budget pluriannuel du mois prochain répond aux conditions. MCE II est une période d’environ deux ans pendant laquelle le forint doit démontrer sa capacité à absorber les chocs.
EUR/HUF: stabilité du forint dans une fourchette étroite