
Le franc suisse fait parler de lui
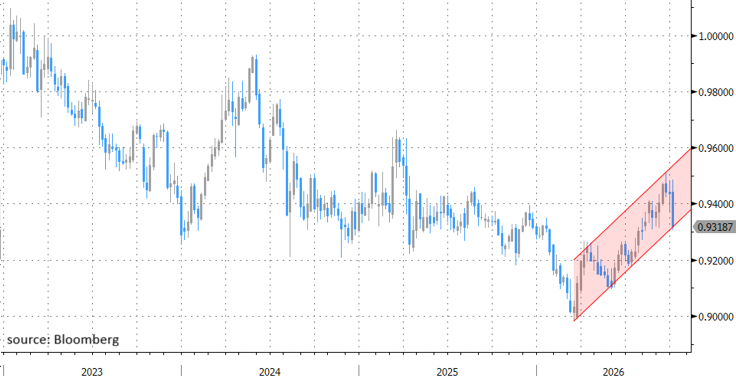
Hier, le franc suisse a connu son meilleur jour de l’année. Le cours EUR/CHF a en effet grimpé de 0,948 à 0,934. Par le passé, les mouvements journaliers de ce format ont toujours eu lieu à des moments particuliers. Par exemple, en avril 2025, lorsque les nouveaux droits de douane du président Trump ont lancé une onde de choc sur le marché. En juin 2022, la banque centrale suisse est partie en croisade contre l’inflation. Sans parler du relèvement des taux, déjà inattendu, de 50 points de base. Et quelques mois plus tôt, depuis l’invasion russe, la guerre régnait à nouveau sur le sol européen. En remontant encore plus loin dans le temps, nous arrivons à 2015. La banque centrale avait alors renoncé au plafond des prix et provoqué la plus forte hausse du CHF en un jour.
Nous repartons encore quelques années en arrière: 2010-2012. Suite aux crises budgétaire et de la dette européenne, les investisseurs des pays PIGS frappés trouvent refuge en lieux sûr, en Suisse. Le cours EUR/CHF perd jusqu’à un tiers (!) de sa valeur sur la période (de 1,5 vers la parité). En 2026, l’écho de cette période extrêmement volatile n’a jamais tant retenti. Cette fois, l’accent n’est pas mis sur la périphérie du sud de l’Europe, mais sur le cœur de l’Union. Les primes de risque de crédit belges et surtout françaises augmentent sans faire marche arrière. La rémunération supplémentaire que le gouvernement français doit payer (par rapport au swap à 10 ans) n’a jamais été aussi élevée dans l’histoire de l’union monétaire. Les cycles budgétaires difficiles à cette période de l’année et le spectre des élections présidentielles françaises maintiennent selon nous le thème dans le viseur du marché. Une mauvaise nouvelle pour l’euro, mais pas pour le CHF.
Le cours EUR/CHF d’hier s’est également resserré sur le plan monétaire. À la fin de la semaine dernière, le marché anticipait encore sérieusement un relèvement des taux consécutif de la Fed et de la BCE en octobre. Aujourd’hui, le marché attribue encore au scénario une probabilité de <25 % et 17 %. Tout cela est lié à la démarche des banques centrales. La présidente de la BCE, Mme Lagarde, a évoqué lundi devant le Parlement européen la forte hausse à l’extrémité longue de la courbe. Cela freine l’économie et réduit la pression sur la banque centrale. Aux États-Unis, la présidente de la Fed de Dallas, pourtant l’un des faucons monétaires les plus convaincus, a livré une analyse similaire. Un trio influent composé du gouverneur de la Fed de New York, Christopher Waller, du vice-président, Philip Jefferson, et de la membre de la Fed Michelle Bowman, voit quant à lui de la marge d’attente après le relèvement des taux du mois dernier.
Le marché monétaire européen vise à présent un pic du taux directeur compris entre 3% et 3,25%, contre 2,5% aujourd’hui. Au paroxysme, le marché a progressé vers 3,5%. Une limite stricte que les investisseurs ne veulent pas franchir (pour l’instant). Le repositionnement à la baisse laisse des traces sur l’extrémité courte de la courbe des taux et dans les combinaisons EUR.
La politique monétaire suisse suit une trajectoire stable. Le taux directeur s’élève à 0%. Le retour à des niveaux négatifs, menace proférée par les décideurs suisses plus tôt cette année, n’est pas à l’ordre du jour. Les prévisions actualisées lors de la réunion de politique de la semaine dernière projettent l’inflation exactement là où elle devrait être (0-2%) sur l’ensemble de l’horizon, en partant du taux nul actuel.
Le cours EUR/CHF teste actuellement la zone de soutien proche de 0,93. Une rupture inférieure implique un retour progressif en fonction des big figures (0,92, 0,91…). La baisse annuelle et le fort soutien du CHF se situent aux alentours de 0,90. Mais nous pensons que la SNB, qui se réjouissait en fait de l’affaiblissement récent du franc, interviendra plus rapidement (à vocalement).
EUR/CHF: Le franc suisse joue un rôle de valeur refuge en Europe.