
L’inflation européenne et les payrolls éclipsés par les taux français

Vendredi, le taux français à 10 ans a atteint 5%. L’écart de taux d’intérêt par rapport au taux swap à 10 ans affiche un nouveau record de 145 points de base. La hausse rapide de la prime de risque de crédit (une semaine avant, elle était à 100 pb) devient le thème dominant sur le marché. C’est ainsi que vendredi, les taux d’inflation européens et le rapport sur le marché de l’emploi américain ont été éclipsés par l’ombre de la tour Eiffel.
En septembre, l’inflation européenne s’est encore accélérée au-delà des craintes du marché, de 0,6% en base mensuelle à 3,8% en base annuelle (à partir de 3,2%). Le risque est grand que le mois prochain, la barre des 4% ne soit franchie pour la première fois depuis septembre 2023. C’est évidemment dû à la hausse des prix de l’énergie, mais la série sous-jacente pour l’inflation des services est de nouveau en forte hausse mensuelle, de 0,5%, à 3,2% en glissement annuel (à partir de 3%). Malgré cette dynamique inflationniste, le marché revoit à la baisse ses prévisions de relèvement des taux d’intérêt. Les risques d’inflation à la hausse s’accompagnent de risques de croissance à la baisse. Il s’agirait du scénario extrême, la spirale négative redoutée entre les obligations d’État et le secteur financier. La baisse des cours obligataires a un impact sur la solidité du bilan, ce qui peut, via un durcissement des conditions de crédit et le ralentissement de l’octroi de crédit, peser sur la croissance générale du crédit. Quant à la croissance économique en berne, elle affecterait les finances publiques par la baisse des revenus; or, comme la base du problème réside précisément dans le déficit budgétaire et les ratios d’endettement incontrôlés, se crée un cercle vicieux qui accroît encore la pression sur la solvabilité de l’État. Deux jours avant la prochaine réunion de politique de la BCE du 29 octobre, la banque centrale publiera son Bank Lending Survey trimestriel, qui révèle la dynamique du processus de crédit.
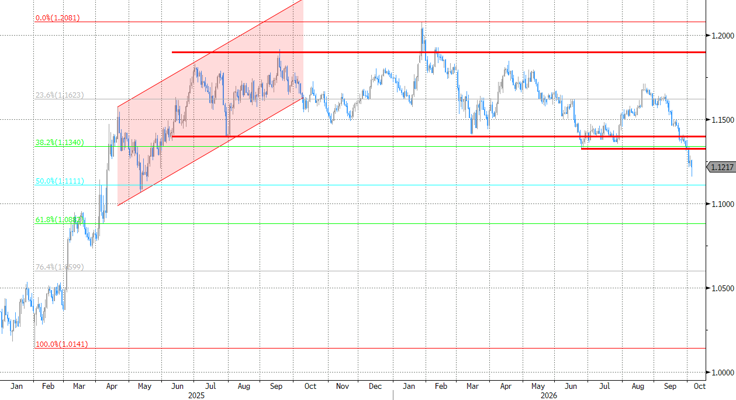
Les marchés monétaires européens excluent presque totalement la piste d’un relèvement des taux d’intérêt en octobre. Ils s’attendent à ce que le rythme trimestriel actuel soit maintenu, c’est-à-dire avec de prochaines interventions en décembre et en mars de l’année prochaine. Cet ajustement des perspectives, ainsi que le souvenir de la crise de la dette européenne, pèse sur l’euro. Ce matin, le cours EUR/USD est tombé sous 1,12 pour la première fois depuis mai 2025. Une dynamique qui reflétait la force du dollar à la mi-septembre manifeste surtout la faiblesse de l’euro aujourd’hui. Le support technique se situe à 1,1111/1,1087 (retracement de 50% sur 2025-26; plancher en mai 2025).
La déception subie par rapport au marché du travail américain a pu ralentir la chute du cours EUR/USD, mais n’a pas suffi à l’interrompre. Le marché avait espéré une croissance de 90 000 emplois et a dû se contenter de +29 000 en septembre; en outre, les chiffres des mois de juillet et d’août ont été revus à la baisse (-60 000 en tout), ce qui donne un total inférieur aux attentes de 121 000 unités. Le taux de chômage a grimpé de 4,1% à 4,2% de manière inopinée, mais c’est surtout dû à un taux de participation plus élevé (de 61,6% à 61,8%). Désormais, les marchés monétaires américains n’attribuent plus qu’une probabilité de 20% au scénario d’un deuxième relèvement des taux de la Fed en octobre. Sur une base journalière, l’extrémité courte de la courbe des taux américaine a encore terminé en légère hausse. Le marché reste convaincu que les taux directeurs seront relevés (de 3,75%-4% à 4,5%-4,75% sur une base trimestrielle), mais remet actuellement surtout en question le rythme.
L’EUR/USD dégringole