
L’ex-dirigeant de la BCE en faveur d’une pause du QT
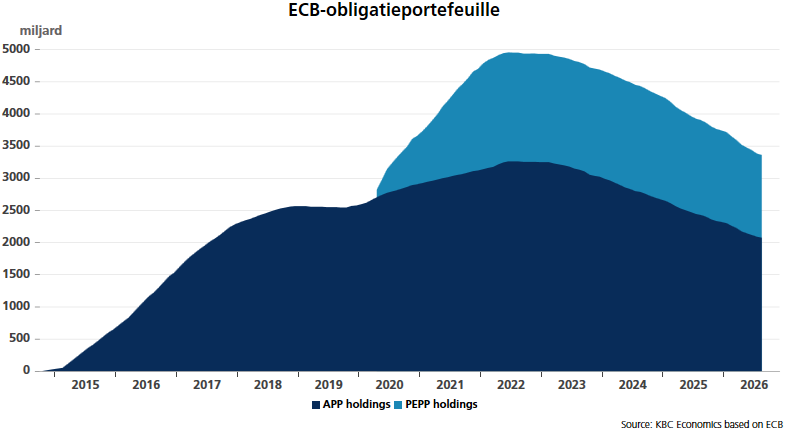
Ce matin, un article d’opinion de Lorenzo Bini Smaghi dans le journal d’affaires britannique Financial Times a attiré notre attention. L’ancien membre du directoire de la Banque centrale européenne (BCE) appelle son ex-employeur à mettre en pause la réduction progressive (quantitative tightening) du portefeuille obligataire. Au paroxysme de juin 2022, le bilan de Francfort affichait un peu moins de 5 000 milliards €. Soit environ 40% (!) de l’encours total de la dette dans toute la zone euro.
Depuis 2023, le portefeuille, composé pour l’essentiel de dettes à long terme, se contracte systématiquement. Initialement de manière encore contrôlée, mais désormais à un rythme automatique dicté par les échéances finales des obligations. Le compteur affiche entre-temps une baisse d’environ un tiers, à un peu moins de 3 400 milliards €. Un processus remis en question par monsieur Bini Smaghi. Les taux d’intérêt européens à long terme grimpent inexorablement à leurs plus hauts niveaux en l’espace de 10, 15 ou 20 ans et la forte hausse des primes de risque de crédit rappelle la crise de la dette de 2011-2012. Cette fois, les pays du sud des Alpes et des Pyrénées ne sont pas les seuls visés, bien au contraire. Selon l’économiste italien, la politique à l’égard du bilan de la BCE exerce une pression haussière accrue inutile sur les taux d’intérêt.
La décision de la BCE en 2023 s’inspire du retour à la normalité (d’avant), à la période précédant ces programmes de rachats massifs, explique M. Bini Smaghi. Une nostalgie mal placée, estime-t-il, car les conditions économiques, juridiques et de marché fondamentalement changeantes/changées donnent « normalement » aussi une interprétation fondamentalement différente. Il reproche à la BCE de ne pas avoir mené suffisamment de recherches à ce sujet. Il convient de faire preuve de prudence pour au moins interrompre la réduction du bilan jusqu’au retour du calme sur les marchés obligataires. Il condamne l’argument selon lequel la politique actuelle contribue à la lutte contre l’inflation. C’est à cela que sert l’instrument des taux à court terme.
Lorenzo Bini Smaghi n’est peut-être ni le premier ni le seul à proposer cette idée. Dans l’article, une question générale est toutefois soulevée: que peut faire la BCE? Pour citer la présidente Christine Lagarde durant la première phase du Covid: “We are not here to close spreads.” La citation malheureuse des débuts de la Française la poursuit alors qu’elle se dirige vers une sortie (précoce?). Elle est pourtant caractéristique: la BCE ne peut intervenir que si la hausse des taux/primes de risque de crédit met en péril le mécanisme de transmission monétaire et donc l’objectif d’inflation global. Nul ne sait vraiment dans quelle mesure l’affaire doit dérailler avant que ces conditions ne soient remplies. Il n’existe pas de niveaux ou de directives spécifiques. C‘est plutôt particulièrement liée au contexte. Pour donner un exemple récent, il faut remonter en septembre 2022 au Royaume-Uni. La politique expansionniste de Liz Truss (premier ministre) et de Kwazi Kwarteng (ministre des Finances), financée par l’endettement, a provoqué une hausse explosive des taux d’intérêt à long terme. La Banque d’Angleterre est ensuite intervenue avec un programme de rachat sélectif et très temporaire. La BCE dispose d’un instrument permanent: le Transmission Pro
tection Instrument (TPI). Ce dernier lui permet d’agir de manière ciblée (c’est-à-dire spécifique à chaque pays) et illimitée, à condition que la hausse des taux incontrôlée qu’elle souhaite contrer ne soit pas la conséquence d’une mauvaise gestion économique et fiscale de la nation concernée. Sont donc exclus a priori du TPI: les pays sanctionnés par la Commission européenne en raison de déficits budgétaires excessifs. Parmi lesquels, notamment: la France, la Belgique et l’Italie.
Portefeuille obligataire de la BCE: la réduction progressive dans des conditions difficiles fait froncer les sourcils de Bini Smaghi