
La semaine à venir sera un spectacle politique
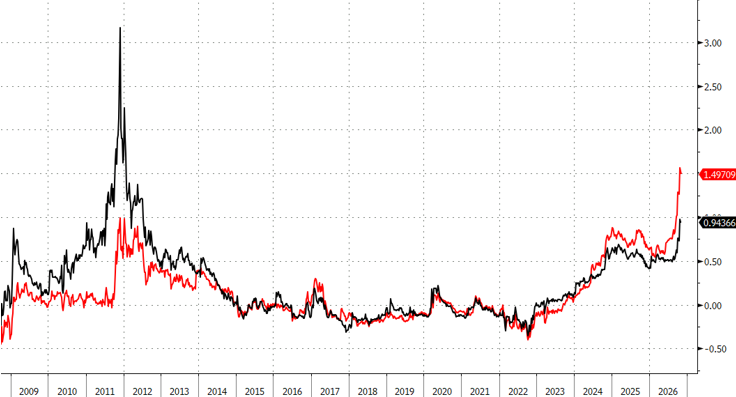
D’emblée, la semaine s’annonce mouvementée, à commencer par chez nous. À l’heure où nous écrivons ces lignes, le Premier ministre De Wever s’entretient avec le Roi, sans doute pour proposer sa démission. Ce week-end, une dernière proposition pour réaliser l’effort budgétaire de 10 milliards d’euros requis a de nouveau achoppé. En un sens, la visite de De Wever est la chronique d’une petite crise annoncée. Il n’est pas rare que la tension politique atteigne son apogée et qu’ensuite, les pièces du puzzle s’emboîtent soudainement. En principe, le gouvernement a jusqu’à demain pour trouver la combinaison gagnante. Sinon, 2027 commencera comme 2025 et 2026: avec un budget sous le régime des douzièmes provisoires. Pour le Premier ministre, c’est inacceptable. Pour l’instant, les marchés financiers considèrent encore cette périlleuse partie de poker comme un coup de bluff: c’est ce qui ressort de la stabilité de la prime de risque de crédit ce matin. Mais l’Arizona n’a pas une très bonne main, et le risque de la surjouer est réel.
Pour nos voisins du sud non plus, la nouvelle semaine ne s’annonce pas sous les meilleurs auspices. Fitch a revu la perspective de la note souveraine A+ de la France à la baisse, de stable à négative. La situation budgétaire se détériore si vite que l’agence de notation a pris cette décision à l’occasion d’une séance spéciale, non prévue au calendrier. Là aussi, la pente devient de plus en plus raide.
Aux États-Unis, l’heure des élections de mi-mandat a sonné. Les républicains perdront très probablement la Chambre; en tout cas, le marché part de ce principe. Si une vague bleue déferlait également sur le Sénat, l’impasse politique serait totale. Selon ses propres dires, le président Trump deviendrait “Mr. Veto”. Ironiquement, ce résultat ne serait pas si mauvais pour certains actifs américains, dans la mesure où il freinerait automatiquement le dérapage budgétaire. Tout au long de la semaine, les États-Unis monopoliseront l’attention en raison de la traditionnelle mise à jour économique: nous aurons droit à l’indice ISM de confiance des entreprises, au rapport JOLTS sur les postes vacants et surtout, au rapport sur le marché du travail (octobre). En outre, nous suivrons les projets de refinancement du Trésor américain pour le trimestre à venir. Nous pouvons nous attendre à un déplacement (important?) de la dette à long terme vers la dette à court terme.
Pour l’Europe, les taux d’inflation d’octobre seront publiés mercredi. Ils seront sans nul doute en faveur d’un relèvement des taux d’intérêt en décembre; il est possible que nous atteignions les 4% pour la première fois depuis septembre 2023. Le même jour, un indicateur salarial prévisionnel permettra de mieux mesurer le risque d’effets de second tour. Les nombreuses interventions des décideurs de la BCE méritent également notre attention. Vendredi dernier, nous avions déjà relevé le ton belliciste de certains d’entre eux.
Cette semaine aussi, de nombreuses banques centrales se réuniront. Jeudi, la livre sterling vigoureuse recevra un nouveau soutien des taux de la Banque d’Angleterre (jusqu’à 4%). Mais ensuite? Le marché monétaire britannique anticipe un total de quatre relèvements (jusqu’à 4,75%), à un rythme trimestriel (novembre, février, avril, juillet). Seront également à pied d’œuvre: les banques centrales australienne, tchèque, norvégienne, suédoise et polonaise. Pour cette dernière, les semaines écoulées n’ont pas été de tout repos. Le gouverneur de la Banque nationale de Pologne, Glapinski, risque une suspension pour inconduite présumée lors de son précédent mandat sous le gouvernement eurosceptique du PiS. La coalition pro-européenne sous la direction du Premier ministre Tusk souhaite écarter Glapinski, qui a lui-même été nommé par le PiS. Dans la même optique, Tusk veut faire le ménage dans la cour suprême, qui doit pour lui être indépendante des partis. Le week-end dernier, cela a donné lieu à des manifestations parfois violentes. Ce matin, le zloty paie le prix des troubles politiques et sociaux et tombe à un plancher en trois ans (EUR/PLN 4,42).
Primes de risque de crédit belge (en noir) et française (en rouge) (par rapport au taux swap). La politique belge joue gros jeu