
FOM wait and C : attendre pour attendre

Hier soir, le président de la Fed, Kevin Warsh, a d’emblée été confronté à la question qui brûlait toutes les lèvres : qu’attend la banque centrale américaine pour relever davantage son taux directeur ?
La réponse était peu convaincante. M. Warsh constate que les anticipations inflationnistes (du marché) ont baissé depuis le relèvement des taux en septembre. Un coup d’œil sur un indicateur à 10 ans dérivé du marché des obligations indexées sur l’inflation (TIPS) suffit à démontrer que l’argument est tiré par les cheveux. La majeure partie de la hausse, de 2,33% à 2,38%, a par ailleurs eu lieu hier. Une sorte de motion de censure. La deuxième partie de la réponse réside dans les conditions-cadres financières générales (taux hypothécaires, bourse, taux de change, conditions de crédit, primes de risque…). Devenues moins favorables depuis septembre, elles passent du statut de « soutien » (estimation de septembre) à celui de frein. Kevin Warsh souligne toutefois qu’à ce jour, il ne peut ni ne veut se résoudre à les classer dans cette dernière catégorie. Et c’est à peu près tout.
Les arguments en faveur d’un relèvement des taux – en décembre – ont déjà été servis par M. Warsh lors de sa brève déclaration de politique. Le ton ne correspondait pas à la manière dont le président de la Fed avait habilement fermé la porte à un relèvement des taux lors du congrès annuel du FMI. À l’époque, les développements économiques étaient largement conformes aux attentes. À peine 14 jours plus tard, la croissance prend une connotation forte plutôt que solide et la Fed indique que les prix de l’énergie et des produits dérivés continuent d’augmenter. Remarquable pour un homme qui veut clore le chapitre de la « forward guidance » et inciter le marché à évaluer les données selon leurs mérites. La référence spécifique dans la déclaration aux données dans un avenir (proche) pour déterminer le taux directeur apte à ramener l’inflation à 2% est un signal fort de relèvement des taux d’intérêt de 3,75%-4% à 4%-4,25% en décembre. Les chiffres du PIB américain dépasseront cet après-midi en principe les 3% en base annuelle pour le troisième trimestre. En outre, la croissance est largement soutenue, y compris pour les consommateurs réactifs. Les déflateurs de prix enregistrent pour leur part une inflation générale et sous-jacente supérieure à 3% et confirment la tendance à s’écarter de l’objectif d’inflation de 2%. Si la réunion de la Fed avait eu lieu demain au lieu d’hier, l’issue aurait probablement été différente. Cette fois, seules la membre du conseil Lisa Cook et la présidente de la Fed de Cleveland, Beth Hammack, se sont prononcées en faveur d’un relèvement des taux d’intérêt lors d’un vote de 10 contre 2.
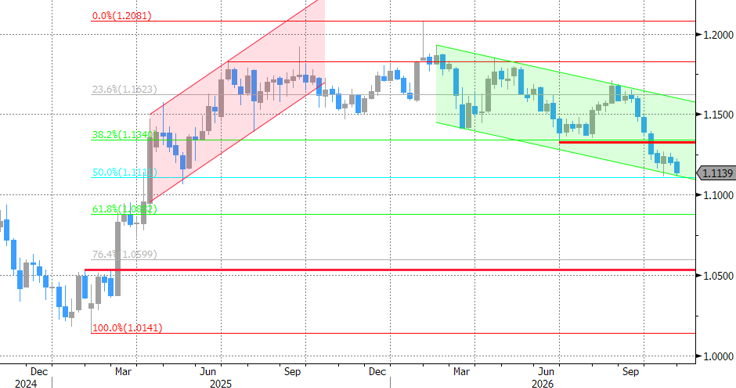
La courbe des taux américains s’est raidie hier. Le court terme a perdu environ 4 points de base et le long terme a suivi. Les données économiques contribuent en principe à poser un plancher solide sous l’extrémité courte de la courbe. Le mouvement du long met la Fed en garde sur la nécessité de ne pas trop laisser aller les choses. Sur le marché des changes, le dollar a quelque peu perdu du terrain sur une journée (cours EUR/USD de 1,1155 contre 1,1125), mais ce mouvement manque également de dynamisme.
Cet après-midi, c’est au tour de la BCE. Un statu quo est ici aussi le scénario de départ, malgré une économie résiliente et des prix de l’énergie toujours plus élevés (gaz > 100 €/MWh !). La présidente Lagarde sait à quelle question elle doit s’attendre d’entrée de jeu.
EUR/USD (graphique hebdomadaire) : le dollar conserve le dessus malgré l’attitude attentiste de la Fed