La RBNZ stupéfie tout le monde
La décision de politique prise par la Banque de réserve de la Nouvelle-Zélande (Reserve Bank of New Zealand – RBNZ) a été rien de moins qu’un choc. Elle a laissé le taux d’intérêt inchangé, à 2,75%. Pourtant, 23 analystes sur 25 (92%) sondés par le média financier Bloomberg s’attendaient à un relèvement à 3%. Le marché en avait une certitude quasi-absolue (probabilité de 95%). Il n’est pas possible de se tourner vers les précédents historiques, car les données ne sont pas (ou plus) disponibles. Ce matin, la réaction et les commentaires du marché témoignent de l’ampleur de la surprise. Cela donne à réfléchir: en cette période instable et particulièrement imprévisible, l’époque d’une politique monétaire stable et particulièrement prévisible est-elle révolue? La RBNZ est-elle, comme souvent, un messager des temps à venir? Pour l’instant, nous laisserons en suspens la question de savoir si nous sommes effectivement témoins d’une rupture de style monétaire. Mais sous ces auspices, la réunion de politique de la Fed de ce soir prend une dimension particulière. Comme nous l’écrivions déjà hier: la Fed de Kevin Warsh est plus cachottière et nous ne voudrions pas trop nous avancer.
Le statu quo des taux d’intérêt néo-zélandais s’est joué à peu de chose. C’est grâce au soutien de la gouverneure Anna Breman que ses partisans ont décroché une majorité de justesse, à 4 voix contre 3. En mai et en juin, le vote était tout aussi serré, mais le résultat est allé à deux reprises dans le sens (des attentes) du marché. Le quatuor estime qu’après deux relèvements consécutifs des taux d’intérêt, la meilleure stratégie consiste actuellement à attendre. L’inflation a beau léviter au-dessus de la zone cible de 1%-3%, les 3,7% enregistrés au trimestre précédent sont inférieurs aux 4,1% du T2 et légèrement en deçà des attentes de la banque centrale. Néanmoins, la RBNZ a revu à la hausse ses prévisions pour le trimestre en cours, à 4,4%, ce qui reflète l’augmentation significative des prix de l’énergie. Au T3, l’inflation de base est passée dans la partie supérieure de la zone cible. La RBNZ fait remarquer que les hausses de prix se généralisent. Pour 56% des composantes du panier (sur une base pondérée), elle s’élève à 3% ou plus. Les quatre décideurs majoritaires contrastent ces risques de hausse des prix avec ceux d’un ralentissement de la croissance. Actuellement, l’économie repose surtout sur la vigueur des exportations. Les consommateurs dépensent peu et épargnent beaucoup, une dynamique portée par la perte de pouvoir d’achat.
Le trio minoritaire admet que les conditions sont difficiles pour certains secteurs et certains ménages, mais constate que l’économie dans son ensemble reste globalement en bonne forme. C’est pourquoi ils préféreraient se concentrer sur l’inflation. Cela fait un moment que la RBNZ n’atteint pas son propre objectif. Plus cela dure, plus le risque que le taux d’inflation s’ancre dans l’esprit et la prise de décision des entreprises et des consommateurs augmente. En agissant aujourd’hui, la RBNZ couvrirait le risque de devoir en faire davantage plus tard.
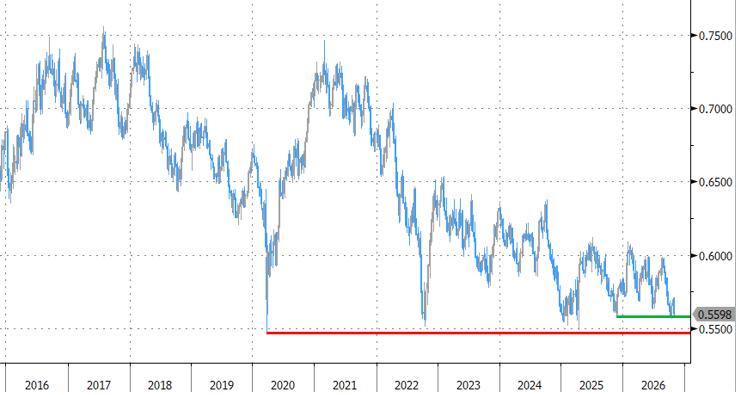
Cela ne devrait être que partie remise. Au sein de la RBNZ, tout le monde s’accorde sur la nécessité d’un resserrement supplémentaire. Le marché monétaire reporte le timing à décembre (probabilité de 85%). En attendant, les taux d’intérêt à court terme néo-zélandais dégringolent de quelque 10 pb. À l’extrémité longue de la courbe, après un repli initial similaire (10 ans: -3 pb), un plancher s’est rapidement formé. Serait-ce tout de même une légère prime d’inflation? Quant au dollar néo-zélandais, il est exposé à une double menace. Après le crochet de gauche de la RBNZ, il s’affaisse autour de la zone de support critique de 0,56. S’il devait recevoir un crochet de droite de la Fed ce soir, au minimum un test des creux pluriannuels à 0,55 est à craindre. Il faut remonter à 2008-2009 pour retrouver des niveaux encore plus bas.
NZD/USD: un deuxième revers menace un dollar kiwi déjà fragilisé