
La BoJ déclare avoir rempli la mission qui lui avait été confiée en 2013
La Banque du Japon termine la semaine sur une note de continuité. Après la Fed mercredi et la BCE jeudi, la banque centrale japonaise ne modifie pas son taux directeur. Tout comme la Fed et la BCE, elle marque une pause après la hausse des taux de septembre (à 1,25 %) pour reprendre le cycle en décembre. Ce qui a changé, en revanche, c’est le rythme auquel elle réduit son portefeuille d’actions (ETF). La BoJ passe à la vitesse supérieure. La liquidation complète ne prendra donc pas – accrochez-vous bien – 112 ans, mais – accrochez-vous un peu moins fort – 43 ans. Espérons que certains d’entre nous vivront encore ce moment.
Le statu quo en matière de taux d’intérêt avait été annoncé bien à l’avance et n’a donc pas été une surprise. La réunion de septembre a toutefois été historique à un égard précis. Pour la première fois depuis que la BoJ a fixé un objectif d’inflation concret de 2 % en 2013, Tokyo déclare la mission accomplie. L’inflation sous-jacente, corrigée des prix des produits alimentaires frais – à laquelle la BoJ accorde la préférence –, est passée de 1,7 % à 2,1 % en septembre. Cet indicateur, qui exclut en outre les prix de l’énergie, est passé de 1,9 % à 2,4 %. Dans ses nouvelles prévisions, la banque centrale relève ses prévisions d’inflation sous-jacente de 2,4 % à 2,6 % pour la prochaine année (fiscale), avant un retour vers l’objectif en 2028. Il est frappant de constater qu’aucun décideur ne s’attend à un retour sous la barre des 2 % ni ne perçoit de risques de baisse des prix. D’un point de vue symbolique et psychologique, il s’agit d’un signal important. Après des années d’efforts monétaires acharnés visant à relancer l’inflation, la Banque du Japon doit désormais veiller à ne pas laisser le niveau des prix s’emballer. On peut sans hésiter parler d’un changement de cap.
La BoJ est en état d’alerte maximale. Lors de la conférence de presse, le gouverneur Ueda a indiqué qu’ils pouvaient en principe relever les taux d’intérêt lors de n’importe quelle réunion. Le marché estime à plus de 80 % la probabilité d’une hausse en décembre. Nous partons du principe que les données économiques qui seront publiées d’ici octobre renforceront encore cette probabilité. À l’ordre du jour figurent notamment : les chiffres de croissance du troisième trimestre, deux séries d’indices PMI, l’enquête Tankan du quatrième trimestre et deux chiffres d’inflation.
La BoJ se montre modérément optimiste quant à la croissance économique. Une reprise s’amorce, soutenue par les investissements des entreprises, un pouvoir d’achat résilient des consommateurs et des taux d’intérêt réels (corrigés de l’inflation) à court terme qui restent bas. Et malgré la hausse des taux d’intérêt à long terme, les coûts de financement des entreprises ne constituent pour l’instant pas une menace pour leur rentabilité, estime la BoJ. À l’exception d’un ajustement mineur, les prévisions de croissance moyennes pour 2026-2028 restent inchangées à 0,7 %-0,7 %-0,8 %. Les risques de croissance à la hausse sont à peu près en équilibre avec ceux à la baisse. Sauf imprévu, l’attention à Tokyo se concentre exclusivement sur l’inflation.
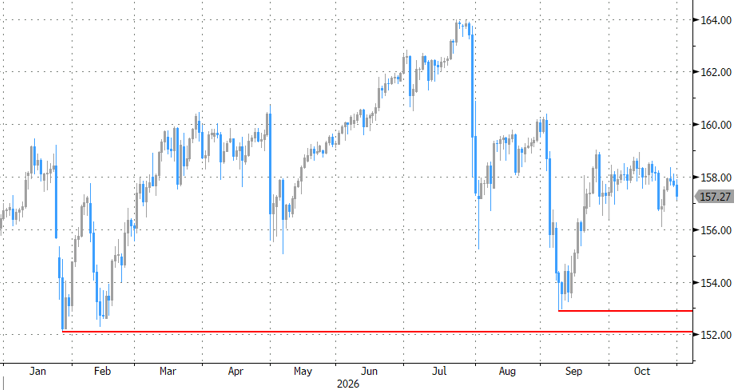
Ce matin, la réaction des marchés japonais a surtout été dominée par un climat général d’aversion au risque. La correction boursière (après la clôture) à Wall Street s’est rapidement répercutée sur les marchés asiatiques. Le secteur concerné (IA/tech) a donné l’avantage au JPY face à l’USD. Le mouvement reste pour l’instant ordonné et s’oriente vers un taux USD/JPY de 157. Si la nervosité boursière persiste, il y a de la place pour de nouveaux gains du yen. Hormis les résistances secondaires autour de 156 et 155, le premier niveau de référence techniquement important se situe à 152,89. Les taux d'intérêt japonais, influencés par ce même sentiment de fragilité, ont reculé de 2 à 7 points de base.
USD/JPY : pour l'instant, le yen est davantage influencé par le sentiment de risque que par les mesures de la BoJ