
Retour à la réalité

Les thèmes dominants sur le marché (hausse des prix de l’énergie, volatilité des marchés obligataires européens, climat boursier volatil) sont confrontés cette semaine à la concurrence des banques centrales et des chiffres économiques. Tant la Fed que la BCE et la Banque du Japon se penchent sur leur politique monétaire. Le mois dernier, toutes trois ont écarté les attentes du marché concernant de nouveaux relèvements des taux d’intérêt en septembre. La BCE et la BoJ, en particulier, ne donnent pas dans la brusquerie. Pour la Fed plus cachottière de Kevin Warsh, sans vouloir trop nous avancer, le point de départ reste probablement le statu quo. Les banques centrales ont tout intérêt à ne pas laisser le feu de la normalisation/du resserrement s’éteindre, car les chiffres économiques vont les ramener à la réalité.
Le lendemain de la réunion de la Fed (demain), l’indicateur de prédilection de la banque centrale est à l’ordre du jour. D’après le marché, la tendance à la hausse (éloignée de l’objectif de 2%) du niveau général des prix (3,6% contre 3,4% en glissement annuel) et de la série de base sous-jacente (3,1% contre 3% en glissement annuel) devrait se poursuivre. Sur la base notamment des prix des producteurs américains publiés précédemment et de l’évolution des marchés de l’énergie, la publication s’accompagne de risques haussiers. Une hausse un peu plus marquée de l’inflation de base (jusqu’à 3,2%) représenterait le rythme le plus soutenu depuis début 2024. Parallèlement, une première estimation de la croissance du PIB au 3e trimestre témoigne du bel élan sous-jacent. En base annuelle, le marché table sur un rythme de 3,2% en glissement trimestriel. Tant le leader Atlanta Fed Nowcast (3,5%) que les auteurs des enquêtes PMI (4 %) sont plus optimistes. Vendredi dernier, l’indice des directeurs d’achats d’octobre a même suggéré un quadruplement au début du dernier trimestre vers 5% en glissement trimestriel en base annuelle. À l’exception de la relance économique après la pandémie de Covid, l’économie américaine n’avait pas aussi bien performé depuis début 2015.
Christine Lagarde, ne voyait d’ailleurs probablement pas ses derniers mois à la présidence de la BCE de cette manière. La séance de questions-réponses à l’issue de la conférence de presse risque de devenir l’une des plus intenses de sa carrière. En septembre, l’inflation américaine a augmenté plus que prévu. Les prix actuels du pétrole et du gaz sont eux aussi nettement supérieurs au point de départ du scénario de base de la BCE de septembre (76 $/baril et 60 €/MWh). Ils dépassent même le point de départ dans le scénario défavorable de la BCE (99 $ et 77 €). Toutes choses étant égales par ailleurs, la BCE a fondé ce deuxième scénario sur une inflation générale moyenne de 3,2% l’an prochain au lieu de 2,5% et une inflation de base moyenne de 2,8% au lieu de 2,6%. Les conditions financières un peu moins favorables ne pèsent pas suffisamment dans la comparaison pour compenser cette pression supplémentaire sur les prix. Vendredi, les chiffres de croissance du troisième trimestre pour la zone euro et les taux d’inflation nationaux pour le mois d’octobre sont également à l’ordre du jour. La résilience économique reste le point de départ (consensus de 0,2% en glissement trimestriel et prévision de 0,3% sur la base du PMI). Les données nationales sur les prix pourraient à leur tour donner le ton pour la première hausse de plus de 4%(+) depuis septembre 2023.
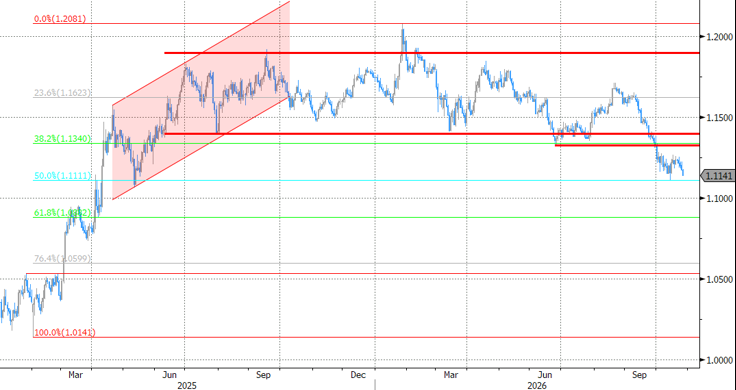
Sur les marchés, la banque centrale/combinaison de données peut renforcer le plancher sous l’extrémité courte de la courbe des taux. Sur le marché des changes, le renforcement de l’économie américaine, entre autres, joue en faveur du dollar. Plus qu’en Europe, la Fed peut encore relever ses taux à partir d’une position de force. Le cours EUR/USD subit la loi de la gravité et vise un soutien technique de 1,1111 (50% de reprise sur la hausse EUR/USD de 2025-2026). D’un point de vue technique, une rupture à la baisse nivelle la voie en direction de 1,0882 (reprise de 62% sur le même mouvement) et, en cas d‘élan plus vaste, la large zone de 1,05.
Un affaiblissement du cours EUR/USD reste la voie de la moindre résistance