
Perspectives monétaires d’Istanbul

Force est d’admettre que cela ne figurait pas sur notre carton de bingo cette année. Une chronique publiée à l’occasion d’un congrès monétaire organisé par la banque centrale turque. Mais à tout seigneur tout honneur. La CBRT a attiré plusieurs grosses pointures à Istanbul et le calendrier était de son côté. Les banques centrales tâtonnent globalement. Comment rompre avec un passé accommodant et trouver sa place dans un nouveau monde dominé par des chocs de l’offre incessants, dans un climat inflationniste? Nous avons sondé le raisonnement d’Andrew Bailey, président de la Banque d’Angleterre, et de Christopher Waller, gouverneur de la Fed.
Mr. Bailey démarre de la base. Un choc de l’offre négatif exerce un effet inverse sur les prix/l’inflation (à la hausse) et la croissance (à la baisse). Avec ses taux directeurs, une banque centrale ne peut pas sortir plus de pétrole ou de gaz (en cas de choc énergétique) de son chapeau pour rétablir l’équilibre entre l’offre et la demande. Qui plus est, les changements de taux directeurs mettront plusieurs mois à atteindre l’économie réelle. Par conséquent, la BoE, et par extension d’autres banques centrales, conserve sont premier réflexe de tenir compte du choc et surtout, de ne rien changer à la politique monétaire. Cette approche tient toujours la route sauf si les ménages et les entreprises considèrent la hausse temporaire des prix comme permanente et l’intègrent dans les négociations salariales ou la fixation des prix. Le risque de contagion du modèle prévisionnel augmente, selon Bailey, lorsqu’une période d’inflation plus élevée est encore fraîche dans les mémoires (2021-2022). Lorsqu’ils se succèdent rapidement, des chocs de l’offre négatifs temporaires peuvent également avoir un effet permanent sur l’inflation. La Banque d’Angleterre doit réagir en connaissance de cause et la balance penche de plus en plus rapidement vers l’anticipation (via des relèvements des taux d’intérêt). Andrew Bailey prévient en outre du fait que les taux (directeurs) peuvent/doivent même augmenter en cas de ralentissement de la croissance. La BoE a maintenu son taux directeur inchangé depuis le début de la guerre contre l’Iran, mais amorce son virage en vue de la réunion de novembre. Le raisonnement de Bailey s’inscrit parfaitement dans ce mouvement.
Mr. Waller et la Fed ont déjà franchi la première étape en matière de taux. Dans son discours, le président a approfondi la politique de communication de la banque centrale. Celle-ci est passée en revue par l’un des groupes de travail de Kevin Warsh. Waller exclut l’arrêt complet des présentations trimestrielles individuelles (« dots ») et l’absence de directive concernant la trajectoire attendue des taux par la Fed. Les marchés qui tâtonnent risquent de croiser des contreparties solides, avec une volatilité (trop) importante et des fluctuations des conditions financières en bout de course. Le scénario à l’extrême opposé, selon lequel la banque centrale mène le marché (souvenez-vous de l’offensive estivale de la banque centrale hongroise avec trois baisses de taux consécutives annoncées), n’est pas non plus privilégié car il constitue un frein trop puissant à la flexibilité de la politique monétaire dans un monde incertain. Le gouverneur Waller prédit plutôt une forme intermédiaire. Concrètement, la Fed annoncerait par exemple son souhait de relever son taux directeur de 75 points de base dans 6 mois. Sur la base des chiffres, la Fed pourrait alors décider de la vitesse et de l’ampleur des relèvements des taux, avec de la flexibilité à la clé. À son tour, le marché connaîtrait les ambitions de la banque centrale, permettant d’arrondir les angles de la volatilité.
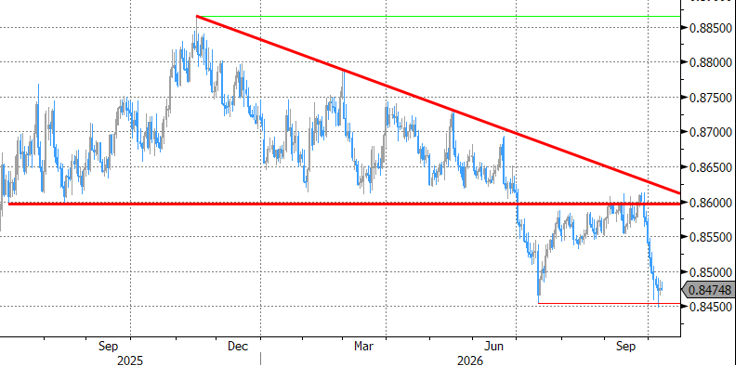
EUR/GBP: Le revirement de la politique de la BoE, le cap du gouvernement pro-européen et la faiblesse de l’euro déclenchent un test de plancher annuel