
L’inflation oblige la CNB à réagir en novembre
L’accélération de l’inflation tchèque a dépassé les prévisions le mois dernier. Sur une base mensuelle, le niveau des prix a stagné par rapport à la légère baisse (-0,1%) anticipée par le consensus. Comparée avec la situation de septembre 2025, l’inflation est passée de 1,9% en août à 2,5%. Pour assister à une inflation encore plus élevée, il faut remonter à plus d’un an. KBC Economics revoit les prévisions concernant la politique monétaire tchèque et table désormais sur un relèvement des taux d’intérêt de 3,75% à 4% en novembre.
D’un point de vue technique, les 2,5% se situent dans la marge réciproque de 1 point de pourcentage autorisée par la banque centrale tchèque (CNB) sur l’objectif central de 2%. Certains éléments sont toutefois susceptibles de taper sur les nerfs des décideurs monétaires pragois. Par exemple, les prévisions de la CNB se limitaient à 2,1% pour septembre. L’énergie a joué le rôle principal dans la surprise haussière. Cette composante a grimpé de pas moins de 2,7% en glissement mensuel, soit un effrayant bond annuel de 2,3% en août à 5,9%. La structure sous-jacente est elle aussi inquiétante. KBC Economics épinglait une reprise de la dynamique des prix des biens non liés à l’énergie. L’inflation dans le secteur tertiaire est montée dans les tours, passant de 4,5% à 4,6%. C’est là que réside le plus grand danger pour la CNB.
Le compte rendu de la réunion de politique de septembre a mis en garde quant à la nécessité de relever légèrement le taux directeur si les risques d’inflation à la hausse se matérialisaient. Le rôle crucial est incarné par la forte demande intérieure, soutenue par la pénurie sur le marché du travail qui exerce une pression haussière sur l’augmentation des salaires. Au deuxième trimestre, la croissance salariale réelle – après déduction de l’inflation – atteignait 4,3% en glissement annuel. Une progression à peine plus lente que lors du pic post-pandémie de 5 % en mars 2024. Le secteur tertiaire à forte intensité de main-d’œuvre a (trop) tendance à répercuter, jusqu’à nouvel ordre, cette hausse des coûts salariaux sur le consommateur final. L’inflation dans le secteur des services constitue une part importante de l’inflation de base plus large. La version que la CNB surveille de près et qui, outre l’alimentation et l’énergie, fait également abstraction des effets fiscaux et des prix réglementés indirects, ne sera publiée que le 13 octobre. Selon notre première estimation, elle passera de 3% à 3,1%. Ce qui implique une rupture du plafond des prix de 2% + 1 ppt.
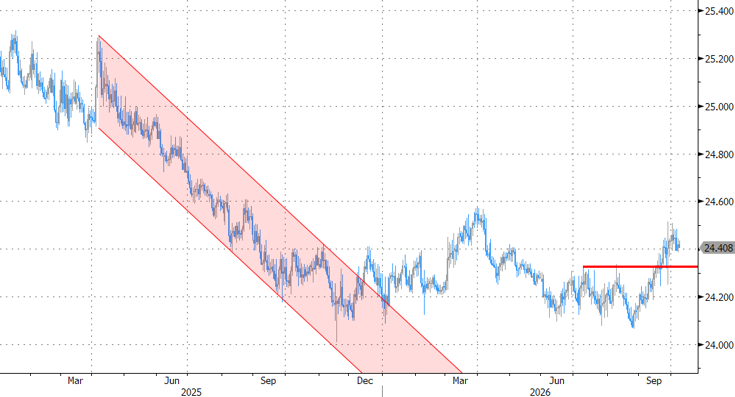
La couronne tchèque constitue un argument supplémentaire en faveur de la réaction de la CNB le mois prochain. Depuis fin août, la devise s’affaiblit progressivement. Certes à partir d’un niveau élevé, un cours EUR/CZK de 24,1. Actuellement, il se négocie autour de 24,4. Une première zone de résistance aux alentours de 24,6 n’a pas encore été menacée. Mais c’est surtout la combinaison avec la hausse des prix de l’énergie sur cette même période qui pourrait inciter la CNB à la vigilance. Le pétrole Brent, par exemple, a grimpé d’un cinquième. Un affaiblissement de la monnaie renforce l’effet pour l’importateur net d’énergie qu’est la Tchéquie.
Le marché monétaire tchèque table actuellement sur environ quatre relèvements des taux au total, de 3,75% à 4,75% d’ici l’automne prochain. KBC Economics trouve cela exagéré. Dans la mesure où la banque centrale partage et communique ce point de vue, cela implique des risques à la baisse pour la couronne tchèque en cas de repositionnement. Une telle correction ferait apparaître, après un cours EUR/CZK de 24,6, la zone comprise entre 24,77/80 d’un point de vue technique. Cela dépend toutefois aussi de l’euro. La monnaie unique n’est pas vraiment en grande forme pour l’instant. Compte tenu de l’aversion au risque principalement européenne, la performance récente de la CZK face à l’EUR est loin d’être médiocre.
EUR/CZK: La couronne résiste bien face à l’aversion au risque principalement liée à l’Europe