
Le taux européen reprend son souffle après un mois mouvementé
Hier, les bourses ont démarré au quart de tour pour ce début de semaine. Le contraste avec un mois de septembre jusqu’à présent laborieux est saisissant. Le S&P500 américain poussait plus haut, vers les niveaux records de 7800 en août. La bourse technologique Nasdaq (2,3%) accumulait un déficit de 0,02%, soit un nouveau record journalier. L’EuroStoxx50 quittait ses récents planchers grâce à une progression d’environ 1,3%. L’indice phare européen grimpait vers le sommet d’un canal baissier.
Un optimisme qui s’explique par le regain de confiance dans le commerce de l’IA. L’un des catalyseurs de ce lundi réside dans le succès retentissant de Muse, l’agent d’IA de Meta. Son tout récent lancement s’est accompagné d’une baisse bienvenue des prix de l’énergie. Autre signe bienvenu pour le marché : l’ouverture laissée par le président américain pour une rencontre avec son homologue iranien en marge de l’Assemblée générale des Nations Unies cette semaine, indiquant que la diplomatie a encore sa place. À la mi-septembre, un baril de pétrole brut Brent se vendait encore 110 $. Pour redescendre juste en dessous de 100 $ hier. Et les produits dérivés raffinés et connexes, dont le gaz naturel et l’électricité, de lui emboîter le pas. Pour la suite du programme, le sommet présidentiel entre Donald Trump et Xi Jinping est prévu jeudi prochain. La concertation préliminaire constructive entre le ministre américain des Finances et le vice-premier ministre chinois suscite d’ores et déjà de l’espoir.
La combinaison des facteurs a tiré les ficelles du marché obligataire. La première partie du mois de septembre n’avait pas été très favorable aux obligations d’État. Parallèlement aux prix de l’énergie, les taux ont atteint des sommets depuis la mi-septembre aux États-Unis et en Europe, avec une légère accélération à la baisse hier. Pour cette dernière, c’est sur les segments court et moyen de la courbe que le mouvement a été le plus marqué.
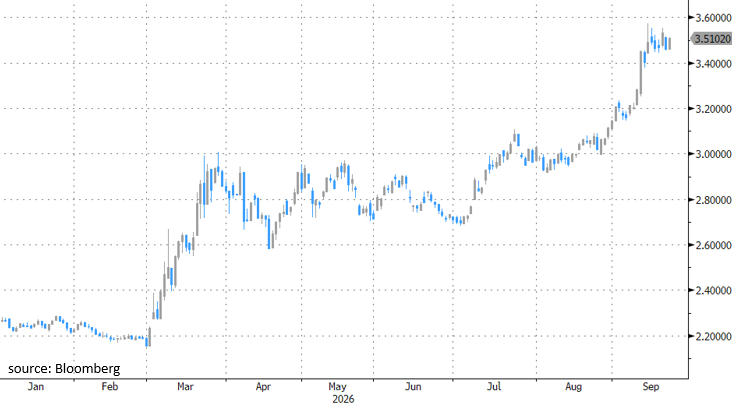
Sans surprise, la section qui a subi la plus forte pression haussière ces dernières semaines. C’est là que l’influence (du taux directeur) de la BCE se fait le plus sentir. Au début de la semaine dernière, le marché monétaire tablait sur quatre relèvements des taux d’intérêt supplémentaires, en direction de 3,5%, lançant le taux à deux ans vers son plus haut niveau depuis trois ans. C’était peut-être plus que suffisant, mais sans l’aide du pétrole et consorts, le marché refusait l’écrêtement. La géopolitique et son impact sur l’énergie sont imprévisibles. Une nouvelle poussée de volatilité pourrait être loin de provoquer l’unique tête-à-tête entre les présidents américain et iranien. Mais dans la mesure où le marché de l’énergie est entré dans une période de consolidation, il en va peut-être de même pour l’extrémité courte de la courbe des taux (européenne). Les taux d’intérêt à long terme sont mieux protégés, notamment par des primes de risque de crédit qui compensent une éventuelle baisse de la composante inflationniste. Celle de la France dépasse désormais la limite psychologiquement importante de 100 points de base.
Sur le marché des changes, le dollar a pris l’initiative lors de la réunion de politique de la Fed, mais l’élan manquait pour continuer sur cette lancée. Aujourd’hui, le billet vert fait tout de même une tentative. La dépréciation du cours EUR/USD atteint les niveaux les plus bas depuis fin juillet. D’un point de vue technique, la perspective de 1,14 reste celle de la moindre résistance. Le dollar pondéré des échanges commerciaux (DXY) résiste à 101,8. Le cours USD/JPY se dirige à pas de loup vers 158. Les décideurs japonais observent, jour férié ou non.
Le taux swap européen à deux ans vers une consolidation latérale ?