
Une nouvelle phase de la politique monétaire japonaise

Vendredi, c’était une journée mouvementée pour la Banque du Japon (BoJ). Ce qui avait commencé par un relèvement de taux s’est terminé par la demande des cours du JPY, comme dernière étape avant des interventions effectives sur le marché des changes visant à enrayer l’affaiblissement rapide de la devise. À court terme, le danger ne semble pas encore écarté. Les marchés japonais sont fermés aujourd’hui, demain et mercredi. Il est déjà arrivé par le passé que les décideurs rendent ainsi les transactions illiquides pour, au besoin, avoir un impact plus important sur le marché avec des moyens relativement limités.
Comme prévu, la BoJ a relevé le taux directeur de 25 pb, à 1,25%. Après celui de juin, c’est le deuxième relèvement des taux d’intérêt cette année. La BoJ accélère ainsi le cycle de resserrement progressif qui avait commencé en mars 2024. Deux des neuf décideurs ont voté en faveur du statu quo; ce n’est pas un hasard s’il s’agit des deux membres qui ont été récemment nommés par la Première ministre Takaichi, qui ne voudrait pas qu’une politique monétaire (trop) stricte n’entrave sa politique fiscale de soutien à la croissance. Le relèvement des taux d’intérêt ne s’accompagne pas de nouvelles perspectives sur la croissance et l’inflation. Celles-ci ne seront disponibles qu’à la prochaine réunion, en octobre. Dans le communiqué de presse et la conférence de presse du gouverneur Ueda, l’accent a clairement été mis sur l’inflation (ou son risque). Les entreprises commencent à répercuter la hausse des coûts de production sur les consommateurs, les prix de l’énergie restent élevés en raison de la situation au Moyen-Orient, le boom de l’IA crée une forte demande et les anticipations inflationnistes générales grimpent encore. Il y a un risque croissant que l’inflation de base sous-jacente dépasse l’objectif de 2%.
La BoJ a toujours l’intention de relever encore le taux, mais n’envisage pas pour l’instant d’enchaîner immédiatement en octobre. Les marchés monétaires japonais en estiment pour l’instant la probabilité à environ 20%; en revanche, un taux directeur de 1,5% serait presque couru d’avance pour décembre (90%). La plus grande surprise est intervenue lors de la séance de questions-réponses avec la presse, quand le gouverneur Ueda a évoqué une nouvelle phase de la politique monétaire. Jusqu’à présent, la BoJ a toujours agi de manière à conjurer le spectre de la déflation, en menant une politique visant à accompagner structurellement l’inflation de 0% vers 2%. Désormais, l’accent est mis sur la stabilité autour de l’objectif de 2%. Dans le contexte actuel, cela signifie une plus grande sensibilité aux risques d’inflation à la hausse et une volonté d’agir en conséquence.
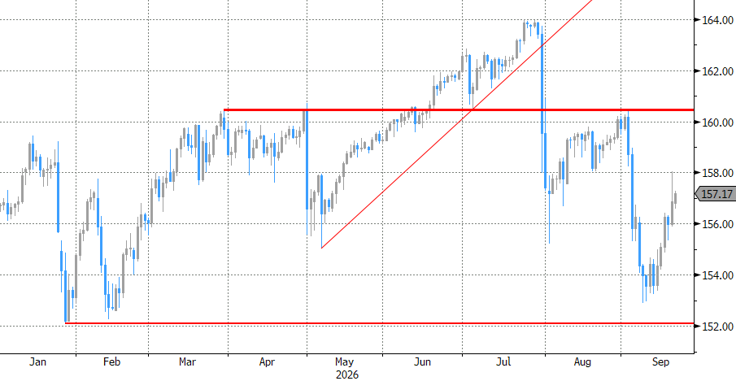
À l’approche de la réunion, le marché avait déjà fortement anticipé l’action de la BoJ. Si la banque centrale a été au rendez-vous des attentes, elle n’a pu les dépasser, ce qui a engendré une certaine déception/prise de bénéfices. Le JPY en a fait les frais, d’autant que le mercredi, le président de la Fed Warsh avait déjà donné de l’oxygène au dollar. Vu le virage qu’il a fait prendre à la politique de la Fed, il est plus difficile pour la BoJ de prévoir un soutien des taux (plus) attrayant pour le JPY. Vendredi, le cours USD/JPY est passé de 156 à 158 en peu de temps, jusqu’à ce que les autorités n’interviennent avec leurs “rate checks”. Sous l’impulsion de la vigueur du dollar, la hausse menace de se poursuivre jusqu’à 160, surtout en cas d’aversion au risque.
USD/JPY: le yen ne peut pas suivre le dollar